想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
公司2023年半年度报告摘要
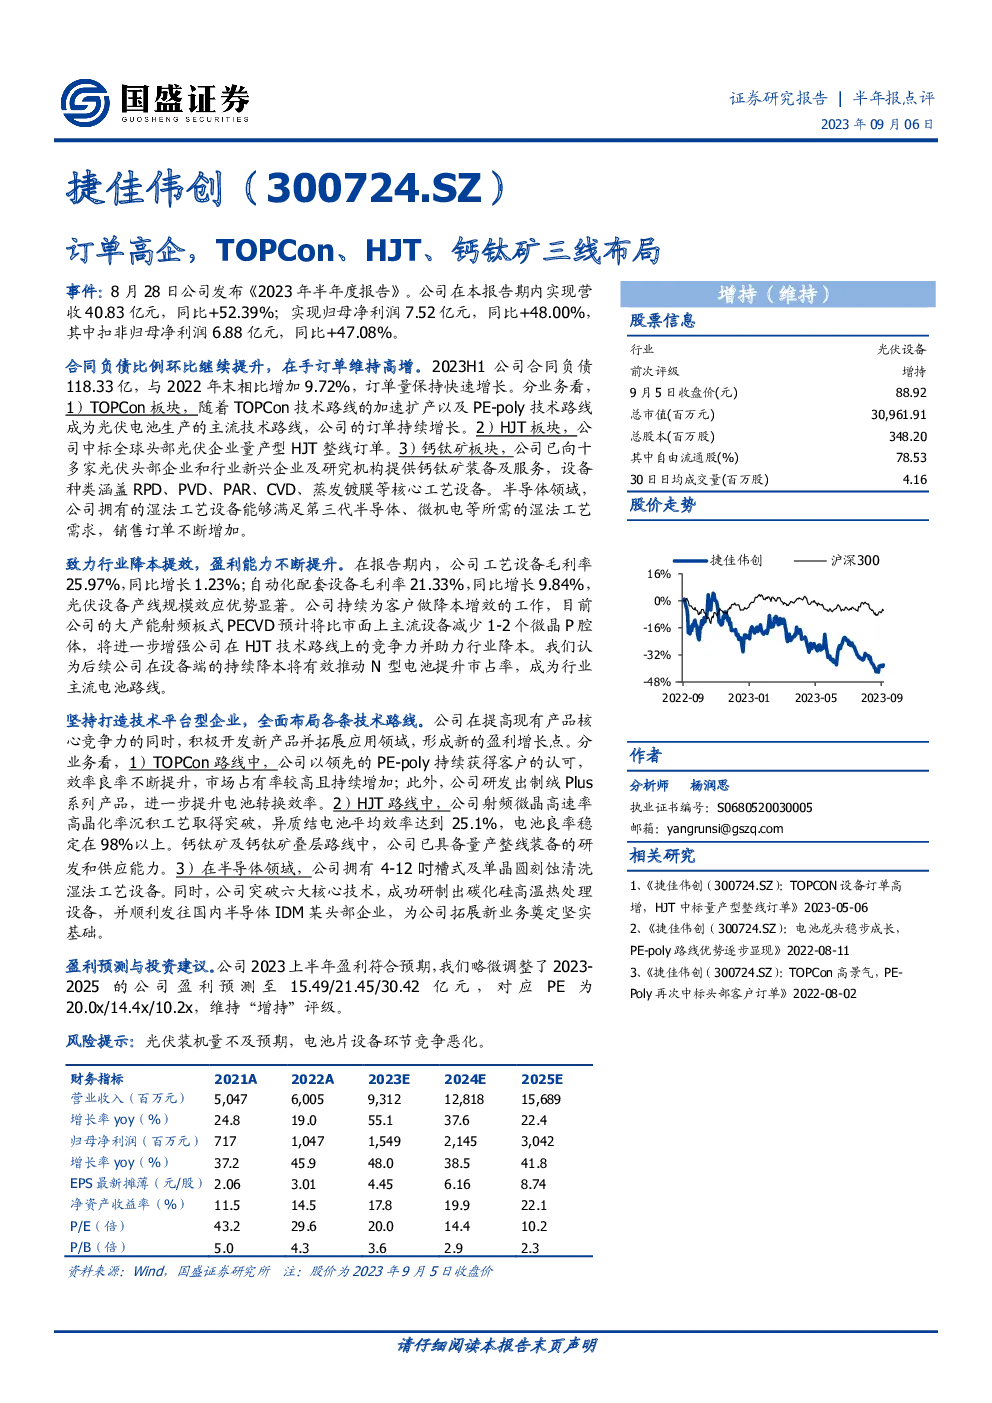
营收与利润增长
- 营收:公司报告期内实现营收40.83亿元,同比增长52.39%。
- 净利润:实现归母净利润7.52亿元,同比增长48.00%;扣非归母净利润6.88亿元,同比增长47.08%。
合同负债与订单增长
- 合同负债:截至报告期末,合同负债总额为118.33亿元,较上年底增长9.72%,订单量持续保持高速增长态势。
- 业务细分:
- TOPCon板块:受益于TOPCon技术路线的加速扩产及PE-poly技术的广泛应用,订单量持续增长。
- HJT板块:中标全球头部光伏企业量产型HJT整线订单。
- 钙钛矿板块:已向多家光伏头部企业及研究机构提供钙钛矿装备及服务,覆盖多种核心工艺设备。
技术创新与行业影响
- 行业降本提效:公司通过技术创新,如大产能射频板式PECVD设备减少微晶P腔体数量,助力行业成本降低,增强HJT技术路线的竞争力。
- 技术平台型企业:公司致力于打造技术平台,全面布局各条技术路线,包括TOPCon、HJT、钙钛矿及半导体领域,持续提升产品竞争力与市场占有率。
盈利预测与投资建议
- 盈利预测:调整后的盈利预测为2023-2025年的15.49/21.45/30.42亿元。
- 估值与评级:对应PE分别为20.0x/14.4x/10.2x,维持“增持”评级。
风险提示
- 光伏装机量风险:光伏装机量若不及预期,可能影响公司业务发展。
- 市场竞争风险:电池片设备环节的竞争加剧,可能对公司市场份额产生不利影响。
财务报表与主要财务比率
- 财务报表:详细财务数据包括营收、净利润、合同负债等指标。
- 财务比率:提供盈利能力、运营效率、偿债能力等方面的指标分析,用于评估公司财务健康状况。
综上所述,公司业绩表现出强劲的增长势头,特别是在订单量、合同负债及盈利能力方面。通过持续的技术创新和市场布局,公司正积极应对行业挑战,未来发展前景值得期待。