根据提供的研报内容,我们可以总结如下:
公司业绩亮点:
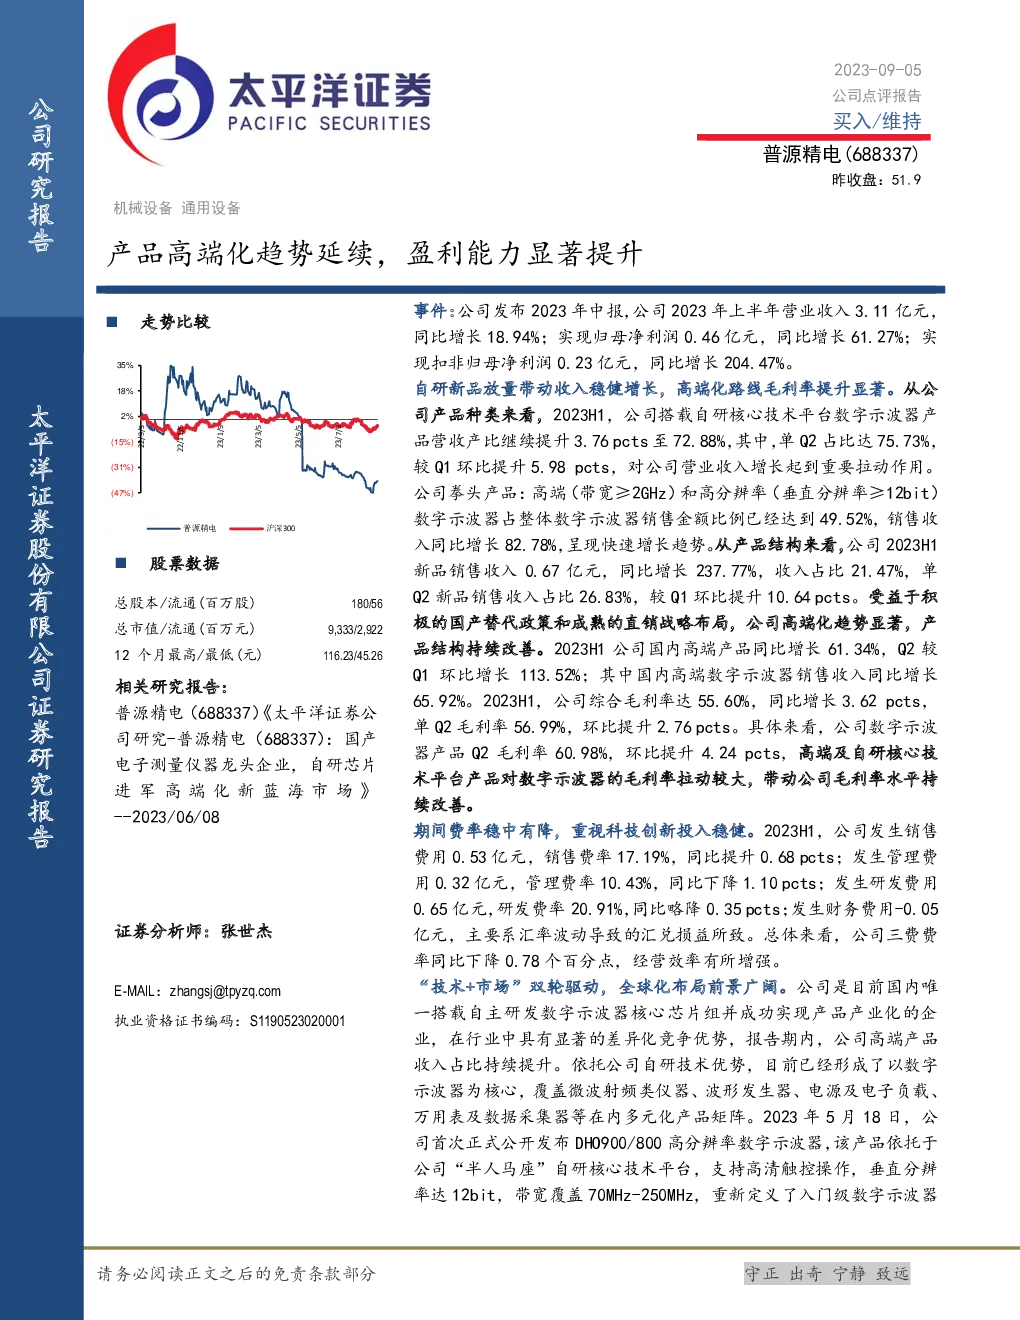
- 收入与盈利增长:2023年上半财年,公司营业收入达到3.11亿元人民币,同比增长18.94%;实现归母净利润0.46亿元,同比增长61.27%;扣非归母净利润0.23亿元,同比增长204.47%。
- 产品结构优化:搭载自研核心技术平台的数字示波器产品占比提升至72.88%,单季度占比达到75.73%,高端和高分辨率数字示波器产品销售金额占比49.52%,销售收入同比增长82.78%,呈现出快速增长的趋势。
- 新品销售增长:2023年上半财年,公司新品销售收入同比增长237.77%,收入占比21.47%,单季度新品销售收入占比26.83%,环比提升10.64个百分点。
- 毛利率提升:公司综合毛利率达55.60%,同比增长3.62个百分点,其中数字示波器产品第二季度毛利率为60.98%,环比提升4.24个百分点。
运营效率与费用控制:
- 期间费用稳定:销售费用、管理费用、研发费用和财务费用均保持在合理水平,三费费率同比下降0.78个百分点,表明公司经营效率有所增强。
- 研发投入:研发费用略有下降,但公司持续关注科技创新,旨在提升产品竞争力。
国际化布局与战略:
- 全球化布局:公司在国内市场取得良好表现的同时,也瞄准传统欧美日市场及新兴经济体市场,构建全球销售网络。
- 定增项目:计划通过定增募集2.9亿元用于建设马来西亚生产基地和西安研发中心,预计马来西亚生产基地投产后,可年生产8万台数字示波器及其他电子测量仪器,提升海外竞争力。
盈利预测与评级:
- 盈利预测:预计公司2023-2025年的营业收入分别为8.51亿、11.71亿、15.52亿人民币,归母净利润分别为1.26亿、1.92亿、3.16亿人民币。
- 投资评级:基于公司较高的行业壁垒和清晰的发展战略,维持“买入”评级。
风险提示:
- 高端自研芯片开发面临挑战的风险;
- 新客户导入进度不及预期的风险。
财务与估值:
- 公司财务数据和估值显示,随着业务规模和盈利能力的提升,公司股票估值逐渐向好,预计市盈率将逐步降低,显示出较好的投资潜力。
资产负债与利润表:
- 公司资产和负债结构健康,利润表显示收入和净利润持续增长,盈利能力显著提高。
现金流量表:
- 经营活动现金流稳定增长,投资和筹资活动现金流显示公司积极进行资本支出和融资活动,支持业务扩张。
估值比率:
- P/E、P/B、EV/EBITDA等估值指标均显示出公司的价值被市场低估,存在上升空间。
销售团队:
- 公司拥有覆盖全国和华南区域的销售团队,涵盖华北、华东、华南等地区,确保市场覆盖和客户服务。
免责声明:
- 报告内容基于公开资料,太平洋证券对信息准确性不做保证,报告观点基于分析师个人观点,读者使用时应自行判断。
综上所述,公司通过优化产品结构、提升研发能力、强化全球布局和有效成本控制,实现了收入和盈利的双增长,显示出良好的发展前景。同时,公司在高端市场的开拓和国际化战略的实施,为公司带来了新的增长机遇。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。