找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
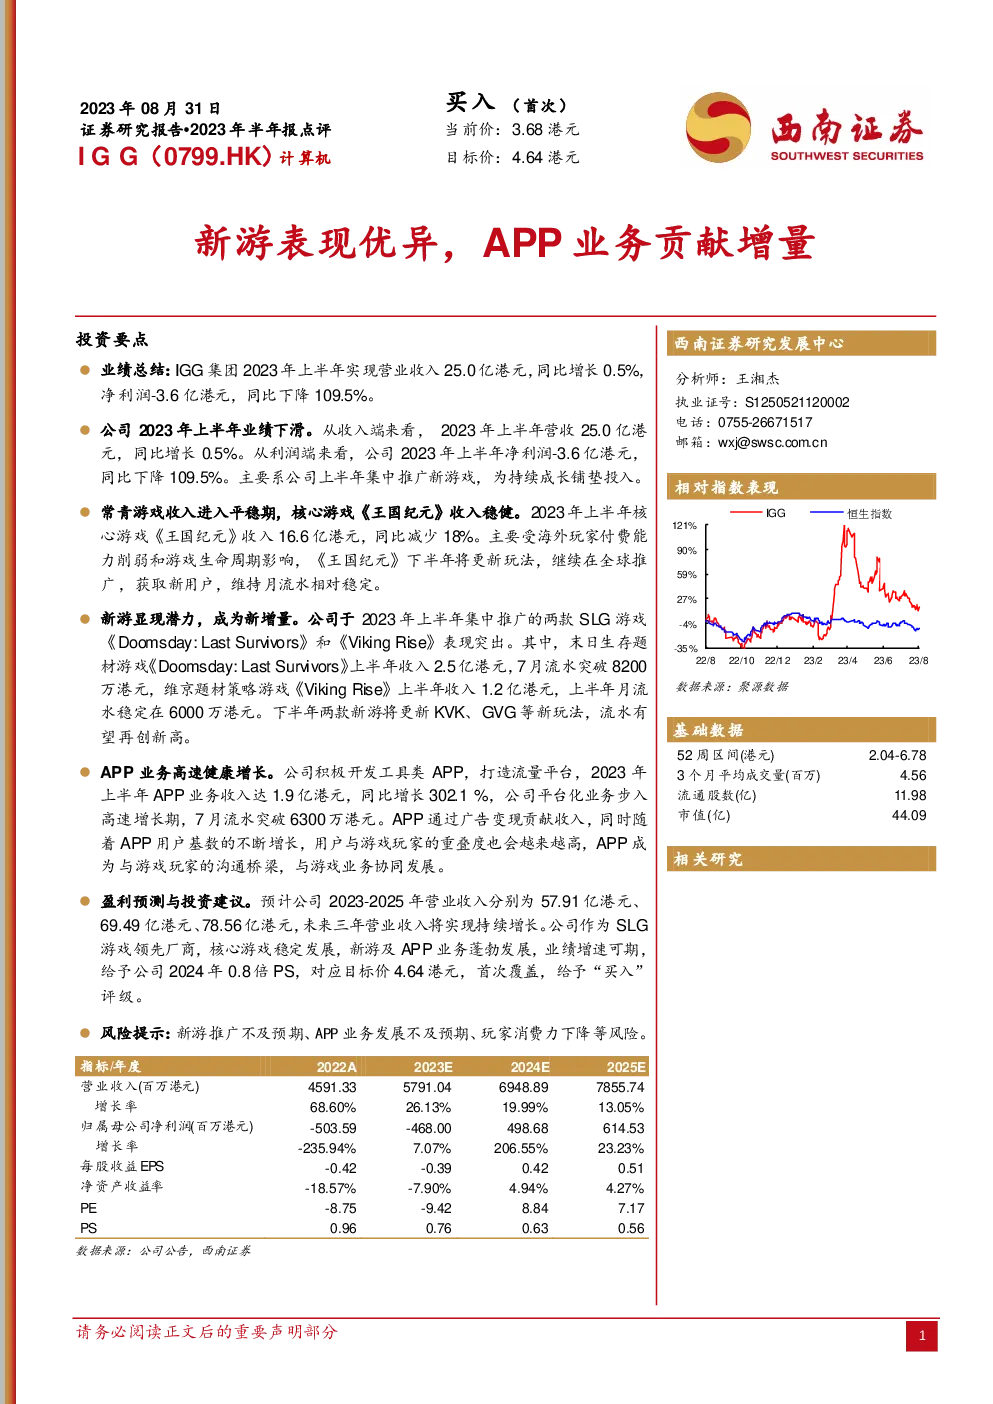
IGG集团在2023年上半年的业绩面临挑战,收入和净利润均出现下滑。具体而言,该集团在上半年实现了25.0亿港元的营业收入,同比增长0.5%,但净利润却录得-3.6亿港元,较上年同期大幅下降109.5%。这一表现主要由于公司在上半年集中资源推广新游戏,为长期增长做准备。
在游戏业务方面,IGG的核心游戏《王国纪元》在2023年上半年贡献了16.6亿港元的收入,尽管同比减少了18%,但仍显示出其稳定的基础。为了延长游戏的生命力并吸引新用户,《王国纪元》将在下半年更新玩法,继续在全球范围内进行推广。同时,两款新游戏《Doomsday: Last Survivors》和《Viking Rise》展现出强劲的增长潜力,尤其是在收入和月流水方面。这两款游戏在2023年分别带来了2.5亿港元和1.2亿港元的收入,月流水也显著提升。为了进一步推动增长,这两款游戏计划在下半年引入新的玩法,如KVK和GVG等,以期待创造新的收入高峰。
除了游戏业务,IGG的APP业务也在2023年迎来了高速增长,收入达到1.9亿港元,同比增长高达302.1%。这得益于公司积极开发工具类APP,构建了一个快速增长的流量平台,7月的月流水更是突破了6300万港元。APP业务通过广告变现为公司贡献收入,并随着用户基数的扩大,APP用户与游戏玩家之间的重叠度增加,形成了一种有效的沟通渠道,与游戏业务形成了协同效应。
考虑到IGG在全球游戏市场的领先地位,尤其是其在SLG游戏领域的深厚积累,以及新游戏和APP业务的强劲增长动力,预计未来三年公司营业收入将实现持续增长。作为SLG游戏领域的领军企业,IGG在核心游戏的稳定发展、新游戏的推出以及APP业务的快速扩张方面展现出强大的潜力。基于此,我们采用2024年0.8倍的市销率(PS)进行估值,给出的目标价为4.64港元,首次覆盖并给予“买入”评级。然而,投资者仍需关注新游戏推广效果、APP业务发展以及玩家消费能力等潜在风险。