需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
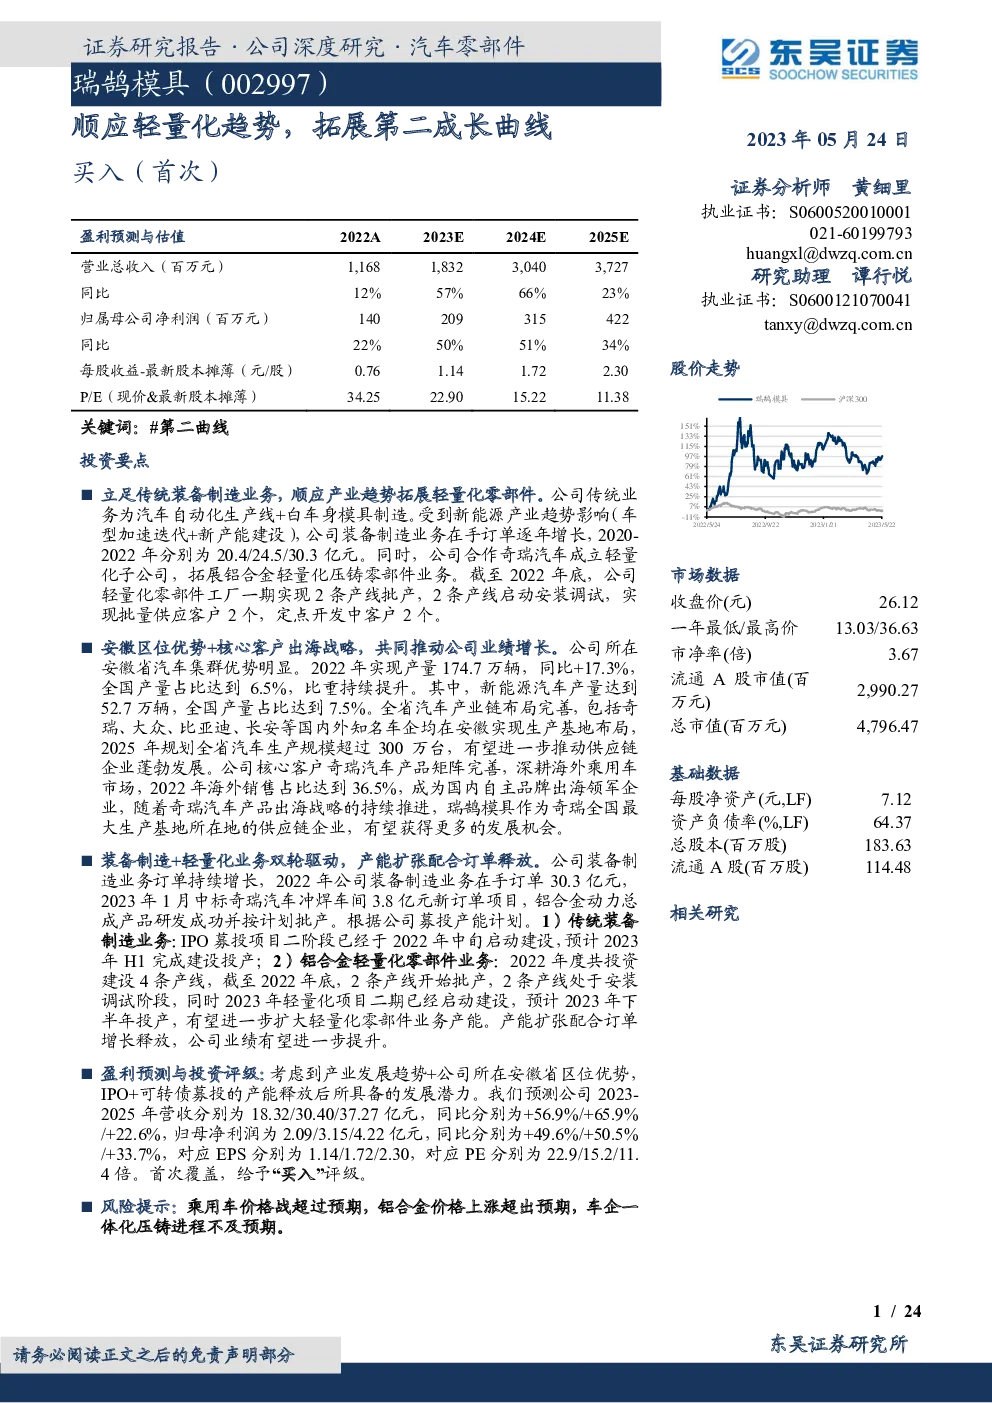
该研报总结了瑞鹄模具公司的业务发展情况,主要围绕其传统装备制造业务的持续增长、轻量化零部件业务的开拓、以及安徽省汽车产业集群的优势和奇瑞汽车销量的增长等方面。
主要业务发展
- 装备制造业务:公司传统业务主要涉及汽车自动化生产线和白车身模具制造。受新能源汽车产业趋势的影响,公司装备制造业务在手订单逐年增长,从2020年的20.4亿元增长至2022年的30.3亿元。
- 轻量化业务:公司与奇瑞汽车合作成立轻量化子公司,专注于铝合金轻量化压铸零部件业务。截至2022年底,轻量化零部件工厂一期实现2条产线批产,2条产线启动安装调试,已开始批量供应客户,并定点开发中客户。
区位优势与客户战略
- 区位优势:安徽省作为汽车产业集群地,拥有完善的汽车产业链,包括奇瑞、大众、比亚迪、长安等知名车企的生产基地,为瑞鹄模具提供了丰富的市场机遇。
- 客户战略:公司核心客户奇瑞汽车产品矩阵完善,深耕海外乘用车市场,2022年海外销售占比达到36.5%,成为国内自主品牌的领军企业。瑞鹄模具作为奇瑞的重要供应链企业,有望获得更多发展机会。
装备制造与轻量化双轮驱动
- 产能扩张:公司IPO募投项目计划在2023年完成建设,预计产能将进一步提升。轻量化项目二期也在启动,预计下半年新增产线,以适应业务增长。
- 订单增长:装备制造业务订单持续增长,2022年在手订单达到30.3亿元,2023年1月中标冲焊车间项目,价值3.8亿元。轻量化业务也获得多个车型的定点开发。
盈利预测与投资评级
- 盈利预测:预计2023-2025年营收分别为18.32、30.40、37.27亿元,归母净利润分别为2.09、3.15、4.22亿元,对应EPS分别为1.14、1.72、2.30元,PE分别为22.9、15.2、11.4倍。
- 投资评级:首次覆盖,给予“买入”评级,考虑公司在铝合金轻量化领域的产能扩张和客户资源的优势。
风险提示
- 价格战风险:市场竞争激烈可能导致价格战,对成本造成压力。
- 原材料价格波动:铝价波动可能影响公司经营业绩。
- 车企一体化进程:传统车企在一体化进程中的参与程度可能影响公司业绩。
该研报强调了瑞鹄模具在装备制造和轻量化领域的双轮驱动策略,以及其在安徽省汽车产业集群中的区位优势,特别是与奇瑞汽车的合作,为公司的未来发展提供了坚实的基础。