裕太微-U(688515.SH)财报点评
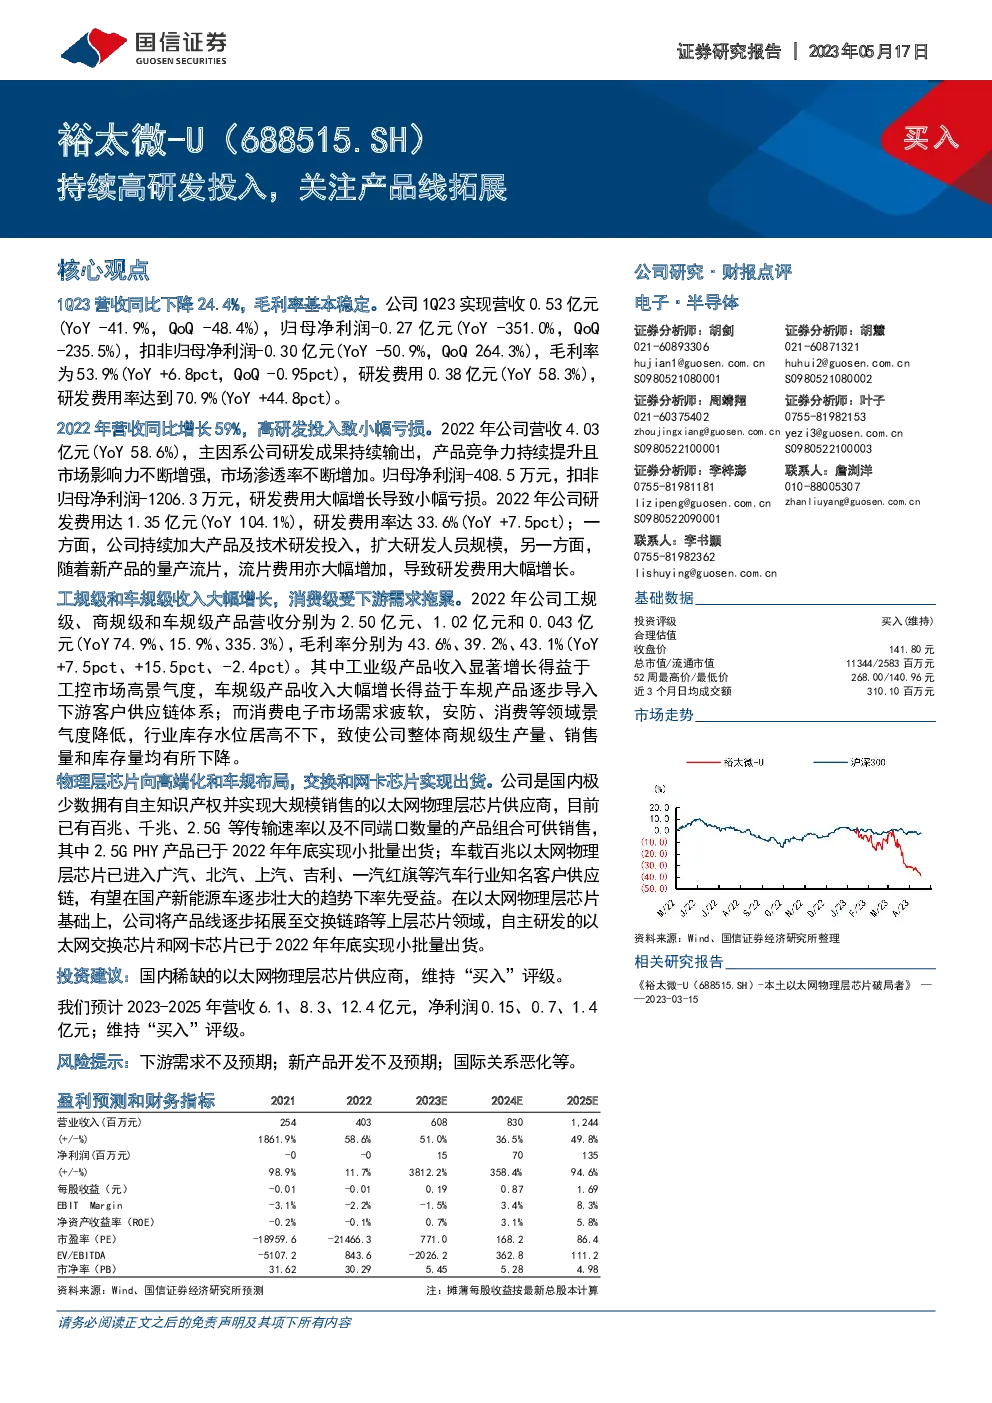
公司概况与财务表现:
- 主营业务:裕太微-U是一家专注于以太网物理层芯片设计的公司,产品包括百兆、千兆、2.5G等传输速率以及不同端口数量的产品。
- 2022年业绩:2022年营收同比增长59%,主要得益于产品竞争力提升、市场渗透率增加和研发成果输出。但全年仍出现小幅亏损,主要原因是研发费用大幅增长。
研发投入与产品线拓展:
- 研发投入:2022年研发费用达1.35亿元,占营收比重33.6%,较前一年增长104.1%,研发费用率大幅提高。
- 产品线扩展:公司产品线从以太网物理层芯片拓展至交换链路等上层芯片领域,包括自主研发的以太网交换芯片和网卡芯片。
市场表现与战略方向:
- 市场分布:2022年工规级和车规级收入大幅增长,而消费级收入受下游需求影响下滑。
- 战略布局:积极布局工规级、车规级市场,特别是车载百兆以太网物理层芯片,计划在国产新能源车市场中抓住机遇。
投资建议与风险提示:
- 投资建议:作为国内稀缺的以太网物理层芯片供应商,维持“买入”评级。
- 风险提示:包括下游需求不足、新产品开发延迟、国际关系变化等风险。
财务预测与估值:
- 盈利预测:预计2023-2025年营收分别为6.1、8.3、12.4亿元,净利润分别为0.15、0.7、1.4亿元。
- 估值:市盈率为189、59.6、214、66.3倍,市净率为31.6、30.3、5.5、5.3、4.9倍。
关键财务指标:
- 毛利率:从2021年的34%增长至2022年的47%,显示盈利能力增强。
- EBITDA:从负值转为正值,表明经营效率改善。
- 自由现金流:2023-2025年预计将出现波动,反映出公司扩张和投资活动的影响。
结论:
裕太微-U通过持续高研发投入推动产品线多元化,特别是在车载和工业级市场取得显著进展。尽管面临市场挑战和竞争压力,公司凭借其技术优势和市场定位,展现出较强的增长潜力和投资价值。投资者需关注宏观经济环境、市场需求变化和技术竞争态势,以评估投资风险和回报。
想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。