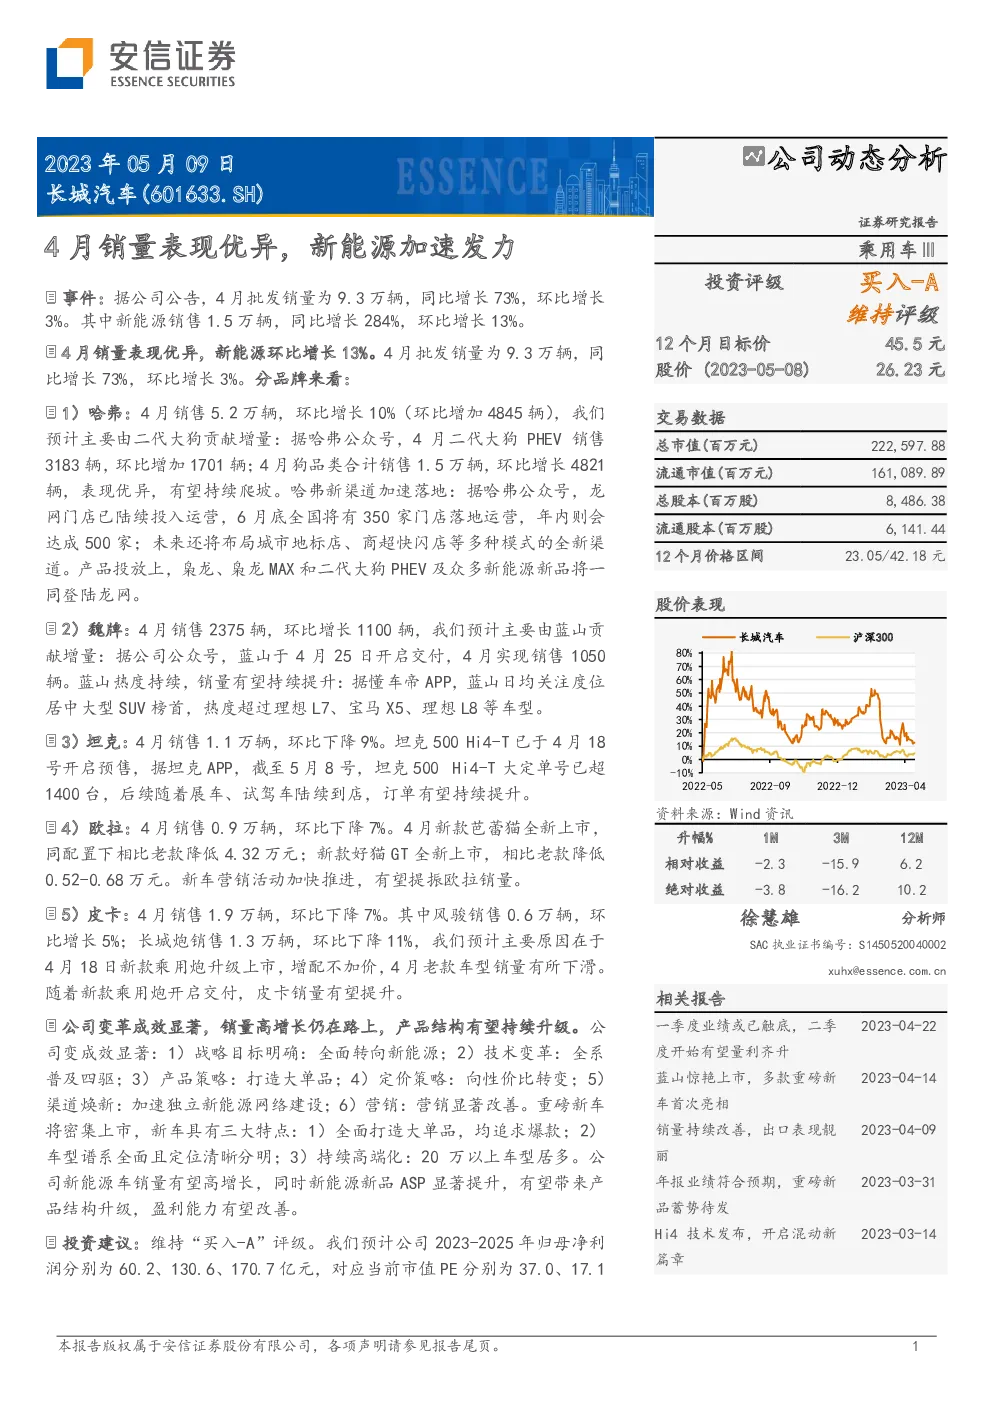
长城汽车(601633.SH)近期销量表现强劲,特别是在新能源领域,呈现出加速发展的态势。4月份,长城汽车实现了9.3万辆的批发销量,同比增长73%,环比增长3%。其中,新能源车型销量达1.5万辆,同比增长284%,环比增长13%。
从具体品牌表现看:
- 哈弗系列4月销售5.2万辆,环比增长10%,主要得益于二代大狗PHEV车型的热销,销售3183辆,环比增加1701辆。哈弗新渠道建设也在加速推进,包括龙网门店的布局,预计年内将达500家。
- 魏牌4月销售2375辆,环比增长1100辆,其中蓝山车型自4月25日开始交付,当月销售1050辆,显示出良好市场反应,销量有望持续攀升。
- 坦克品牌4月销售1.1万辆,环比下降9%,坦克500 Hi4-T于4月18日开启预售,截至5月8日,大定单号已超过1400台,随着展车和试驾车的到位,订单有望进一步增加。
- 欧拉品牌4月销售0.9万辆,环比下降7%,新品上市后,通过营销活动加快,有望提振销量。
- 皮卡系列4月销售1.9万辆,环比下降7%,其中风骏销售0.6万辆,增长5%,长城炮销售1.3万辆,略有下滑,主要是因为4月18日新款乘用炮升级上市,导致老款车型销量有所减少,随着新款乘用炮的交付,皮卡销量预计将回升。
公司整体变革效果显著,销量持续高增长,产品结构有望进一步优化。长城汽车的战略转向新能源、技术革新、产品策略调整、定价策略优化、渠道建设升级以及营销策略改进,都显示出了积极的变化。特别是新品密集上市,预计这些车型将覆盖更多细分市场,实现产品线的全面升级,尤其是高端化车型占比增加,有助于提高整体盈利能力。
基于上述分析,分析师维持长城汽车“买入-A”的评级。预计2023-2025年的归母净利润分别为60.2、130.6、170.7亿元,对应当前市值的PE分别为37.0、17.1-10%、13.1倍,给予公司2025年22.6倍市盈率,对应12个月目标价为45.5元/股。
风险提示包括新产品进展不及预期、新车型销量低于预期,以及行业竞争加剧导致的价格战。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。