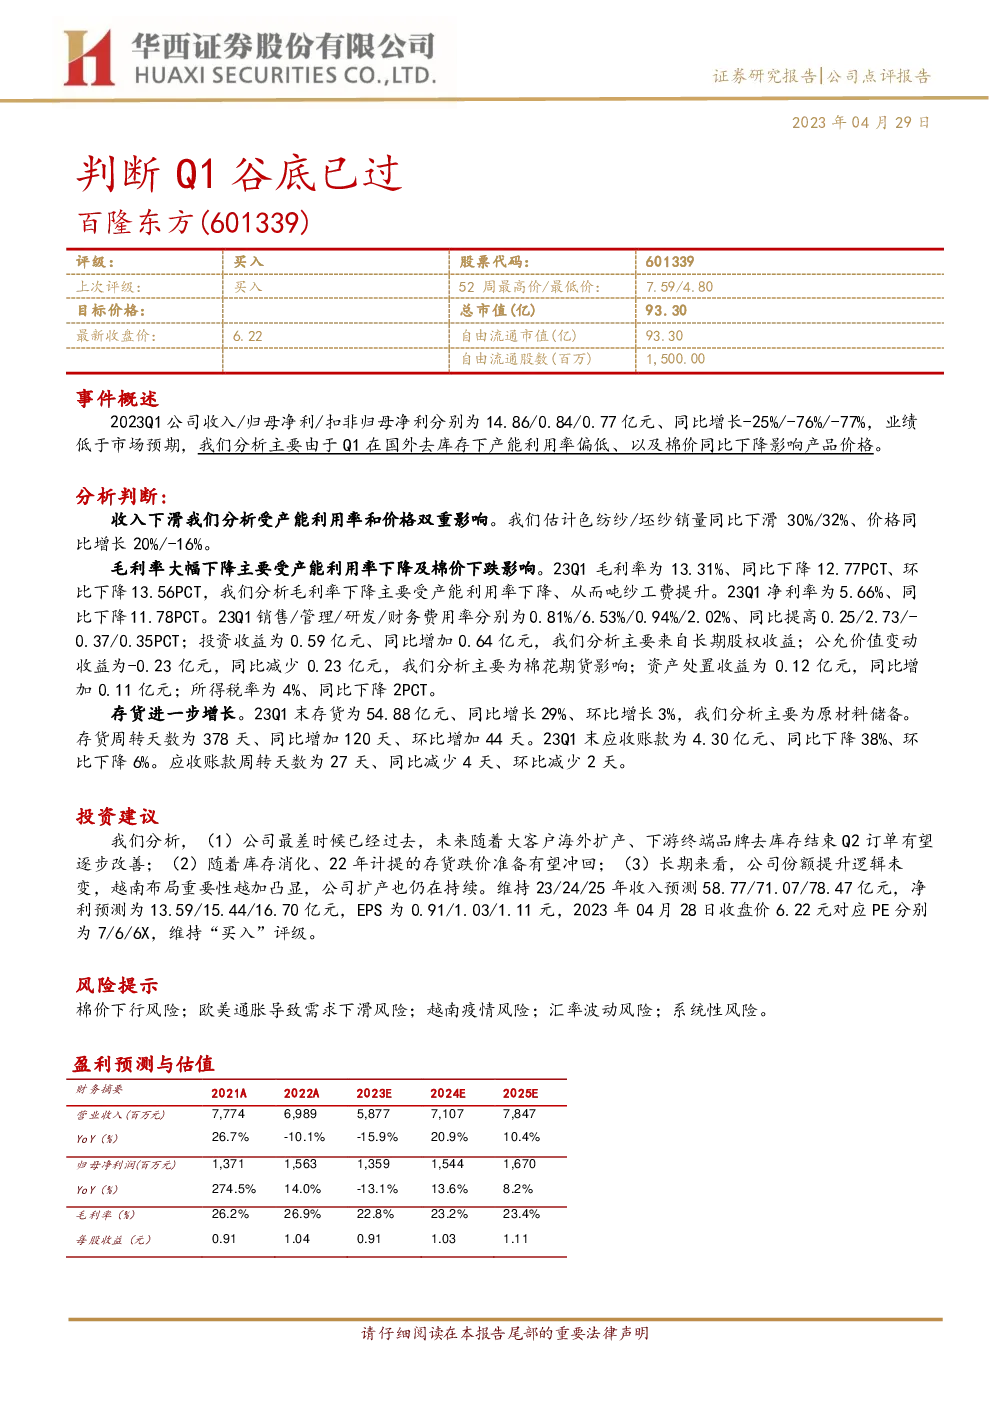
百隆东方(601339)公司点评报告
事件概述
2023年第一季度,百隆东方(601339)的收入、归母净利、扣非归母净利分别为14.86亿元、0.84亿元、0.77亿元,同比分别下降25%、76%、77%。这一业绩低于市场预期,主要受国外市场去库存导致的产能利用率偏低和棉价同比下降影响产品价格。
分析判断
- 收入与价格:收入下滑主要由产能利用率和价格双重影响。色纺纱和坯纱的销量分别同比下滑30%和32%,产品价格则分别同比增长20%和下降16%。
- 毛利率下降:毛利率大幅下降至13.31%,同比减少12.77个百分点,环比减少13.56个百分点。这主要是由于产能利用率降低导致吨纱工费提升所致。
- 费用与收益:销售、管理、研发和财务费用率分别同比增加0.25、2.73、-0.37、0.35个百分点。投资收益增加,主要来自长期股权收益;公允价值变动收益减少,主要与棉花期货相关;资产处置收益增加,所得税率降至4%,同比减少2个百分点。
- 存货与应收账款:存货进一步增长至54.88亿元,同比增长29%,主要为原材料储备。存货周转天数增加至378天,应收账款周转天数减少至27天。
投资建议
- 业绩展望:预计公司最差时期已过,随着大客户海外扩产和下游终端品牌去库存的结束,第二季度订单有望逐步改善。库存消化和22年的存货跌价准备有望冲回。
- 长期逻辑:公司份额提升的逻辑不变,越南布局的重要性日益凸显,公司扩产计划仍在进行。维持2023-2025年的收入预测为58.77亿元、71.07亿元、78.47亿元,净利预测为13.59亿元、15.44亿元、16.70亿元,每股收益为0.91元、1.03元、1.11元。当前收盘价6.22元对应的PE分别为7倍、6倍、6倍。维持“买入”评级。
风险提示
- 棉价风险:棉价下行可能导致成本控制难度加大。
- 需求风险:欧美通胀可能导致消费需求下滑。
- 疫情风险:越南疫情可能影响生产运营。
- 汇率波动:汇率变动可能影响出口竞争力。
- 系统性风险:市场整体波动可能对个股产生影响。
盈利预测与估值
- 财务摘要:2023年的盈利预测为净利13.59亿元,对应PE约为7倍,显示估值水平较为合理。
结论
百隆东方面对2023年一季度的挑战,显示出一定的业绩压力,但基于对公司基本面的分析,预计其业绩改善趋势明显,并拥有稳定的成长性和合理的估值水平,因此维持“买入”评级。
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。