君实生物2023年一季度业绩及业务进展总结
营收与利润表现
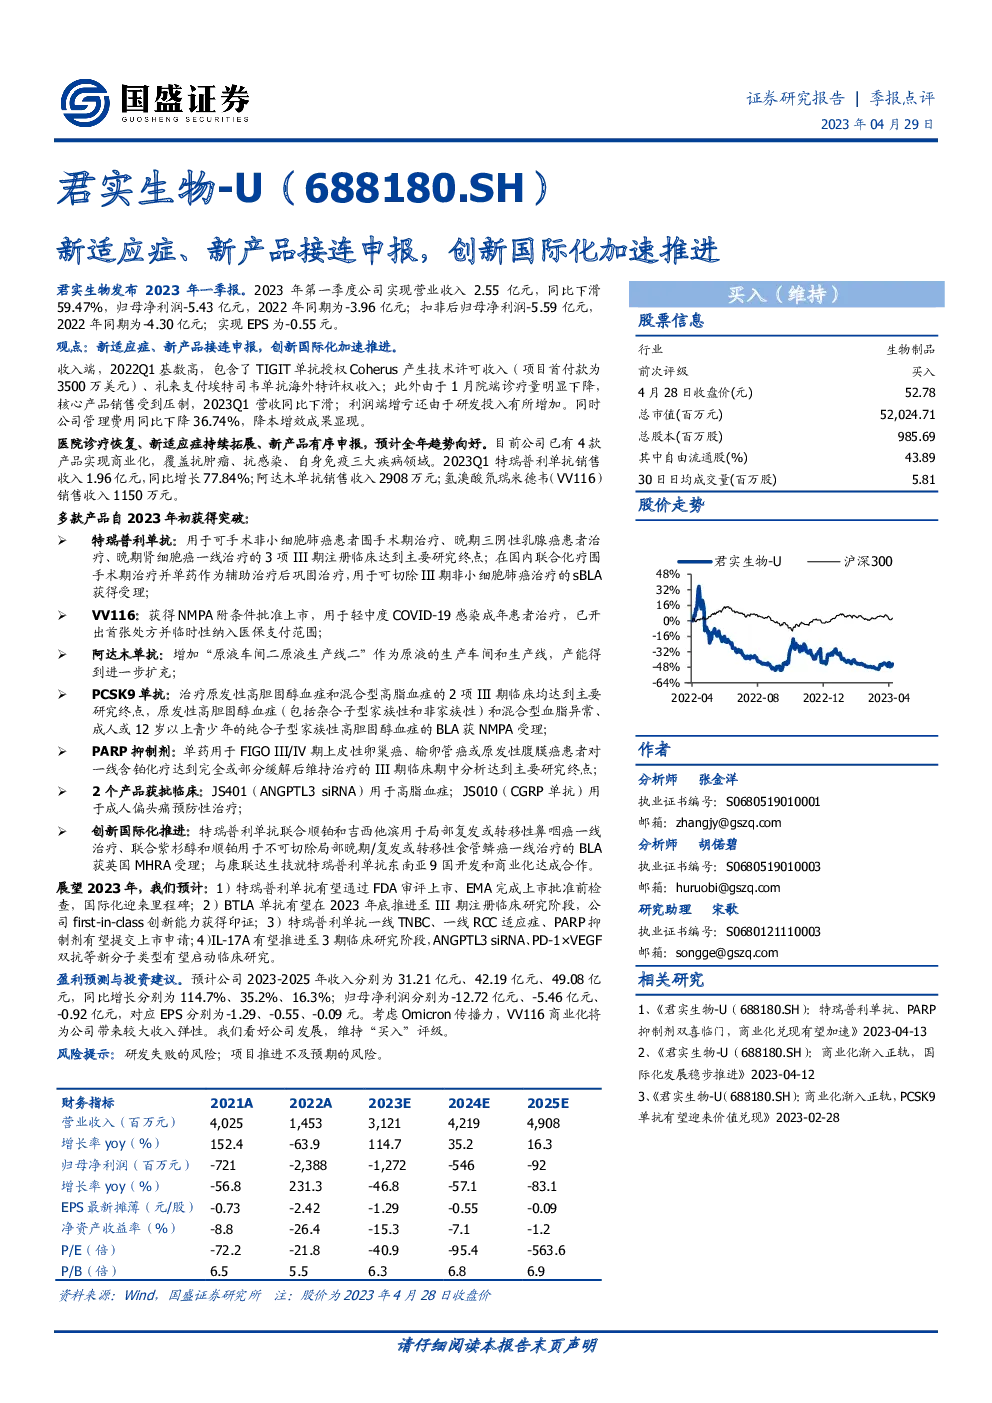
- 营收情况:君实生物2023年一季度实现营业收入2.55亿元人民币,相比去年同期下滑59.47%。
- 净利润表现:同期归母净利润为-5.43亿元人民币,较2022年同期亏损扩大。扣非后归母净利润为-5.59亿元,同样显示亏损状态。
- EPS:每股收益(EPS)为-0.55元。
主要业务亮点
- 商业化产品:截至2023年一季度,君实生物已有4款产品实现商业化,涵盖抗肿瘤、抗感染、自身免疫三大疾病领域。
- 特瑞普利单抗:该产品在多个适应症上取得进展,包括用于可手术非小细胞肺癌患者围手术期治疗、晚期三阴性乳腺癌患者治疗、晚期肾细胞癌一线治疗的III期注册临床达到主要研究终点,并获得国内监管机构的受理。
- VV116:已获得国家药品监督管理局(NMPA)的附条件批准上市,用于轻中度COVID-19感染成年患者的治疗,并已开出首张处方。
- 阿达木单抗:新增原液车间以提高产能,支持其市场供应。
- 其他产品:包括PCSK9单抗和PARP抑制剂在内的多款产品也取得积极进展,如分别针对高胆固醇血症和混合型高脂血症的适应症申请获得NMPA受理。
创新国际化
- 特瑞普利单抗:已向英国药品和健康产品管理局(MHRA)提交BLA,用于局部复发或转移性鼻咽癌一线治疗和不可切除局部晚期/复发或转移性食管鳞癌一线治疗。
- 合作:与康联达生技就特瑞普利单抗在东南亚9国的开发和商业化达成合作。
预期展望
- 国际化里程碑:预计特瑞普利单抗有望通过美国食品药品监督管理局(FDA)审评上市,完成欧盟上市批准前的检查。
- 产品研发:BTLA单抗预计于2023年底前推进至III期注册临床研究阶段,验证公司的first-in-class创新能力。
- 上市申请:特瑞普利单抗一线TNBC、一线RCC适应症、PARP抑制剂有望提交上市申请。
- 临床研究:IL-17A有望进入3期临床研究,而ANGPTL3 siRNA、PD-1×VEGF双抗等新分子类型预计启动临床研究。
盈利预测与投资建议
- 收入预测:预计2023-2025年的收入分别为31.21亿元、42.19亿元、49.08亿元,同比增长率分别为114.7%、35.2%、16.3%。
- 净利润预测:相应的归母净利润分别为-12.72亿元、-5.46亿元、-0.92亿元,对应EPS分别为-1.29元、-0.55元、-0.09元。
- 投资建议:考虑到VV116的商业化潜力,以及公司的发展前景,维持“买入”评级。
风险提示
- 研发失败风险:产品开发存在不确定性,可能导致预期目标未能实现。
- 项目推进不及预期:特定项目的进度可能低于预期,影响公司整体发展。
财务报表和主要财务比率
- 具体财务报表和主要财务比率未在摘要中详细列出,但通常包括收入、成本、利润、资产负债表比率等关键指标,用于评估公司的财务状况和运营效率。
以上总结基于提供的文字内容,概括了君实生物2023年一季度的业绩表现、业务亮点、创新国际化进展以及未来展望,同时提供了盈利预测和投资建议,并指出了潜在风险。
发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需