金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
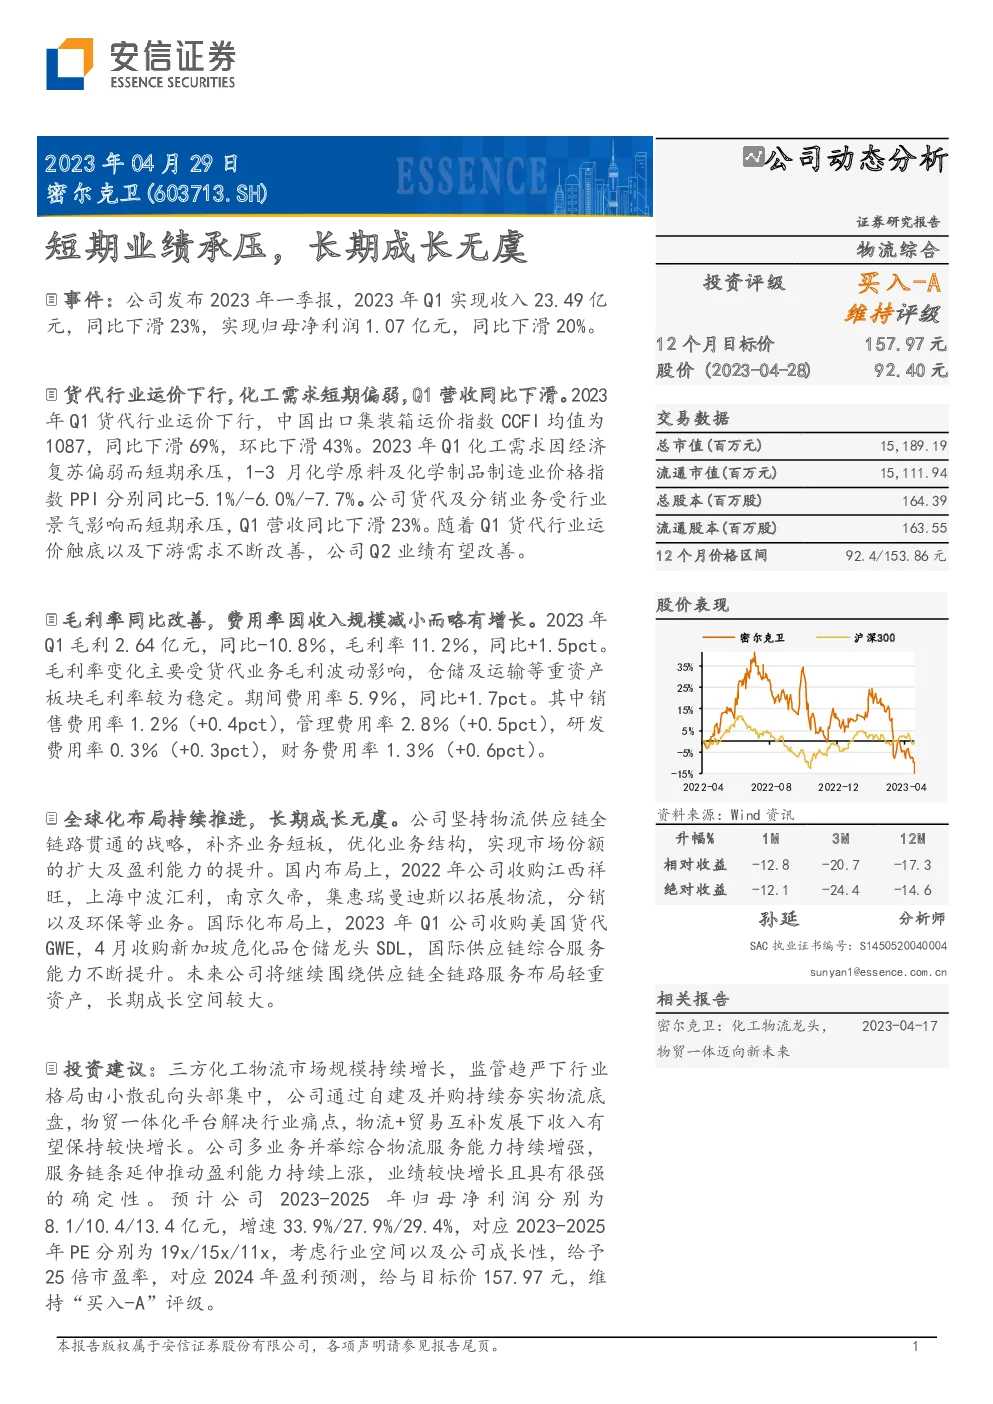
《密尔克卫公司动态分析》报告主要关注了密尔克卫公司近期的财务状况、业务表现及未来展望。
短期业绩与市场环境
- 业绩挑战:2023年一季度,密尔克卫公司面临业绩压力,营收和归母净利润分别下滑23%和20%,主要是受行业运价下行和化工市场需求短期承压的影响。
- 行业影响:中国出口集装箱运价指数CCFI在一季度下滑显著,化学原料及化学制品制造业价格指数PPI在一季度也呈现负增长态势,反映出整体市场的不景气。
成本与费用
- 成本控制:尽管面临收入下滑,公司毛利率有所改善,从10.3%提升至11.2%,显示成本控制能力较强。
- 费用率增加:期间费用率总体上升,主要由于收入规模缩小导致的销售、管理、研发和财务费用率的增加。
全球化战略与增长潜力
- 战略布局:公司持续在全球范围内扩展业务,通过并购等方式增加了物流、分销和环保业务的覆盖范围,特别是在中国和国际市场。
- 增长预期:国际化战略的推进预示着公司长期增长潜力较大,尤其是在全球化供应链服务领域。
投资建议与估值
- 业绩预测:预计公司2023-2025年的净利润分别为8.1亿、10.4亿和13.4亿元,复合年增长率超过25%。
- 估值与评级:基于行业空间和公司成长性,给予25倍市盈率的目标价157.97元,维持“买入-A”的投资评级。
风险提示
- 宏观经济波动:全球或区域经济衰退可能影响需求。
- 政策风险:行业监管政策的变化可能影响公司的扩张计划。
- 安全风险:危化品运输的安全问题可能带来潜在风险。
财务预测与估值
- 财务预测:公司收入、净利润、每股收益和每股净资产预计将持续增长,表明公司盈利能力稳步提升。
- 估值指标:市盈率、市净率、净利润率、资产回报率等财务指标显示公司在不同维度上的稳健增长趋势。
综上所述,密尔克卫公司虽然短期内面临业绩挑战,但通过全球化布局和多元化业务的发展,展示了其长期成长的潜力和确定性的增长动力。投资建议基于对其业绩增长的乐观预期和估值水平,但仍需关注宏观经济、政策变动和安全风险等外部因素的影响。