公司年度及季度业绩概览
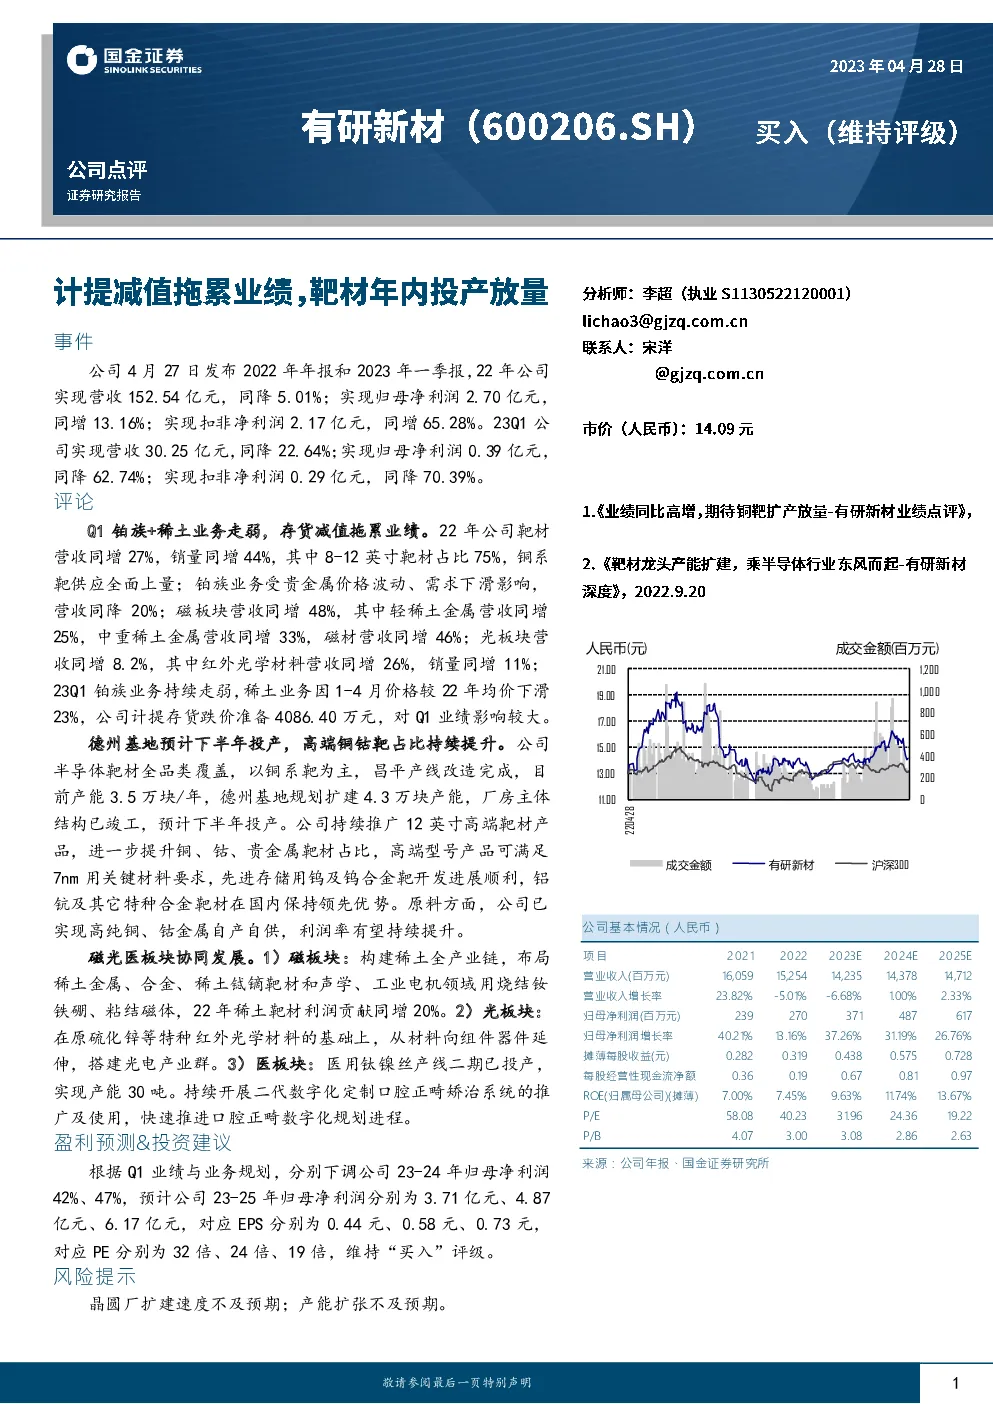
2022年业绩亮点:
- 总收入:152.54亿元,同比下滑5.01%。
- 净利润:同比增长13.16%至2.70亿元。
- 扣非净利润:同比增长65.28%至2.17亿元。
2023年一季度业绩要点:
- 总收入:30.25亿元,同比下降22.64%。
- 净利润:同比下降62.74%至0.39亿元。
- 扣非净利润:同比下降70.39%至0.29亿元。
主营业务表现:
- 铂族+稀土业务:Q1表现疲软,主要受贵金属价格波动和需求下滑影响。
- 德克萨斯州基地:计划下半年投产,将新增4.3万块产能,用于高端铜钴靶材生产。
- 原料自给:已实现高纯铜、钴金属的自产自供,有利于提高利润率。
- 磁光医板块:磁板块、光板块和医板块协同增长,分别涉及稀土产业链、红外光学材料和医用钛镍丝产线。
未来发展展望:
- 盈利预测:预计2023-2025年的净利润分别为3.71亿、4.87亿和6.17亿,对应EPS分别为0.44元、0.58元和0.73元,PE分别为32倍、24倍和19倍。
- 投资建议:维持“买入”评级,考虑到Q1业绩压力和业务规划,下调了盈利预测。
- 风险提示:晶圆厂扩建和产能扩张速度可能低于预期。
财务指标概览:
- 营业收入:2022年152.54亿元,2023Q1为30.25亿元。
- 净利润:2022年2.70亿元,2023Q1为0.39亿元。
- EPS:2022年为0.319元,2023Q1为0.044元。
- 估值:PE分别为32倍、24倍、19倍,PB分别为3.00倍、2.86倍、2.63倍。
业务板块协同:
- 磁板块:构建稀土全产业链,涵盖金属、合金、靶材和应用领域。
- 光板块:扩展至红外光学材料和光电组件器件。
- 医板块:加速推进口腔正畸数字化进程。
结论:
公司通过多元化布局和原料自给战略提升了盈利能力,但面临市场环境变化带来的挑战。未来增长潜力依赖于新产品开发、产能扩张和市场需求恢复。投资建议综合考虑了业绩波动和业务前景,维持“买入”评级,同时强调了潜在的风险因素。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。