想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
报告总结:
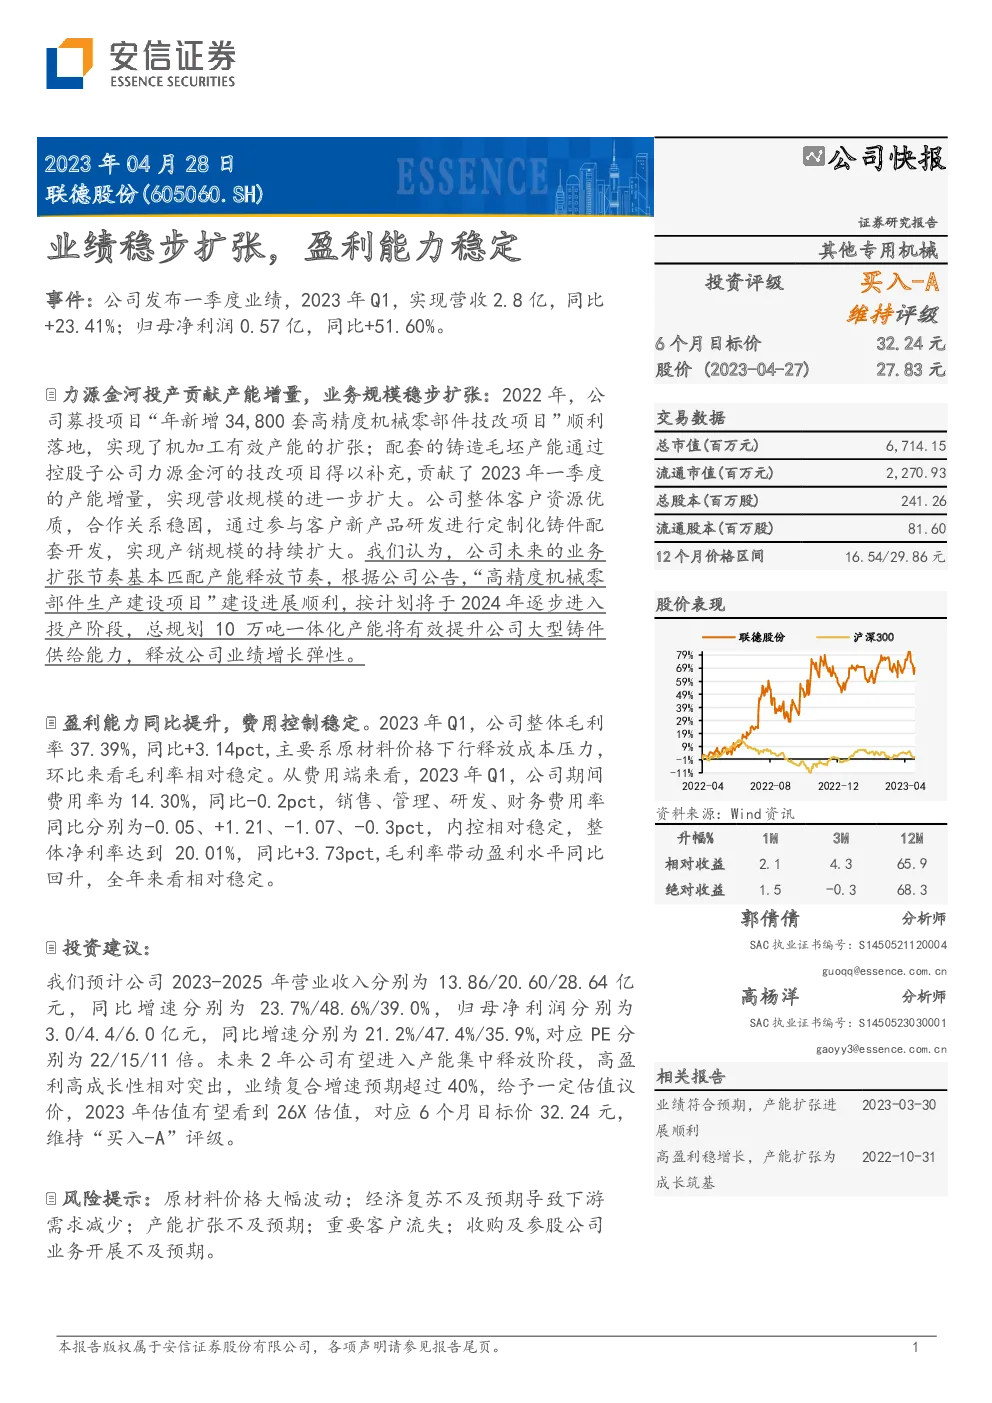
**联德股份(605060.SH)**的最新财报显示,公司业绩稳健增长,盈利能力稳定。
一、财务业绩概览
- 营收与利润:2023年一季度,公司实现营收2.8亿元,同比增长23.41%;归母净利润0.57亿元,同比增长51.60%。
- 产能扩张:通过募投项目的落地,实现了机加工有效产能的扩张,并通过控股子公司力源金河的技改项目补充了铸造毛坯产能,为2023年一季度的营收增长提供了支持。
- 成本与费用控制:原材料价格下行释放了成本压力,使得2023年一季度毛利率提升至37.39%,环比稳定。费用端,期间费用率为14.30%,同比下降0.2个百分点,其中销售、管理、研发、财务费用率分别变动-0.05、+1.21、-1.07、-0.3个百分点,整体净利率达到20.01%。
二、业绩驱动因素
- 业务规模:优质的客户资源和稳固的合作关系推动了公司产销规模的持续扩大,参与客户的新产品研发进行定制化铸件配套开发。
- 产能布局:“高精度机械零部件生产建设项目”的建设进展顺利,预计2024年开始逐步投产,10万吨一体化产能的释放将显著提升公司大型铸件供给能力,增强业绩增长弹性。
三、投资建议
- 营收与利润预测:预计2023-2025年营业收入分别为13.86、20.60、28.64亿元,同比增长23.7%、48.6%、39.0%;归母净利润分别为3.0、4.4、6.0亿元,同比增长21.2%、47.4%、35.9%。
- 估值与评级:考虑到公司未来两年产能集中释放,高盈利与高成长性突出,业绩复合增速预期超过40%,给予一定估值溢价,2023年估值有望达到26倍,对应6个月目标价32.24元,维持“买入-A”评级。
四、风险提示
- 原材料价格波动、经济复苏不及预期导致下游需求减少、产能扩张进度低于预期、重要客户流失、以及收购与参股公司业务开展不及预期等风险需重点关注。