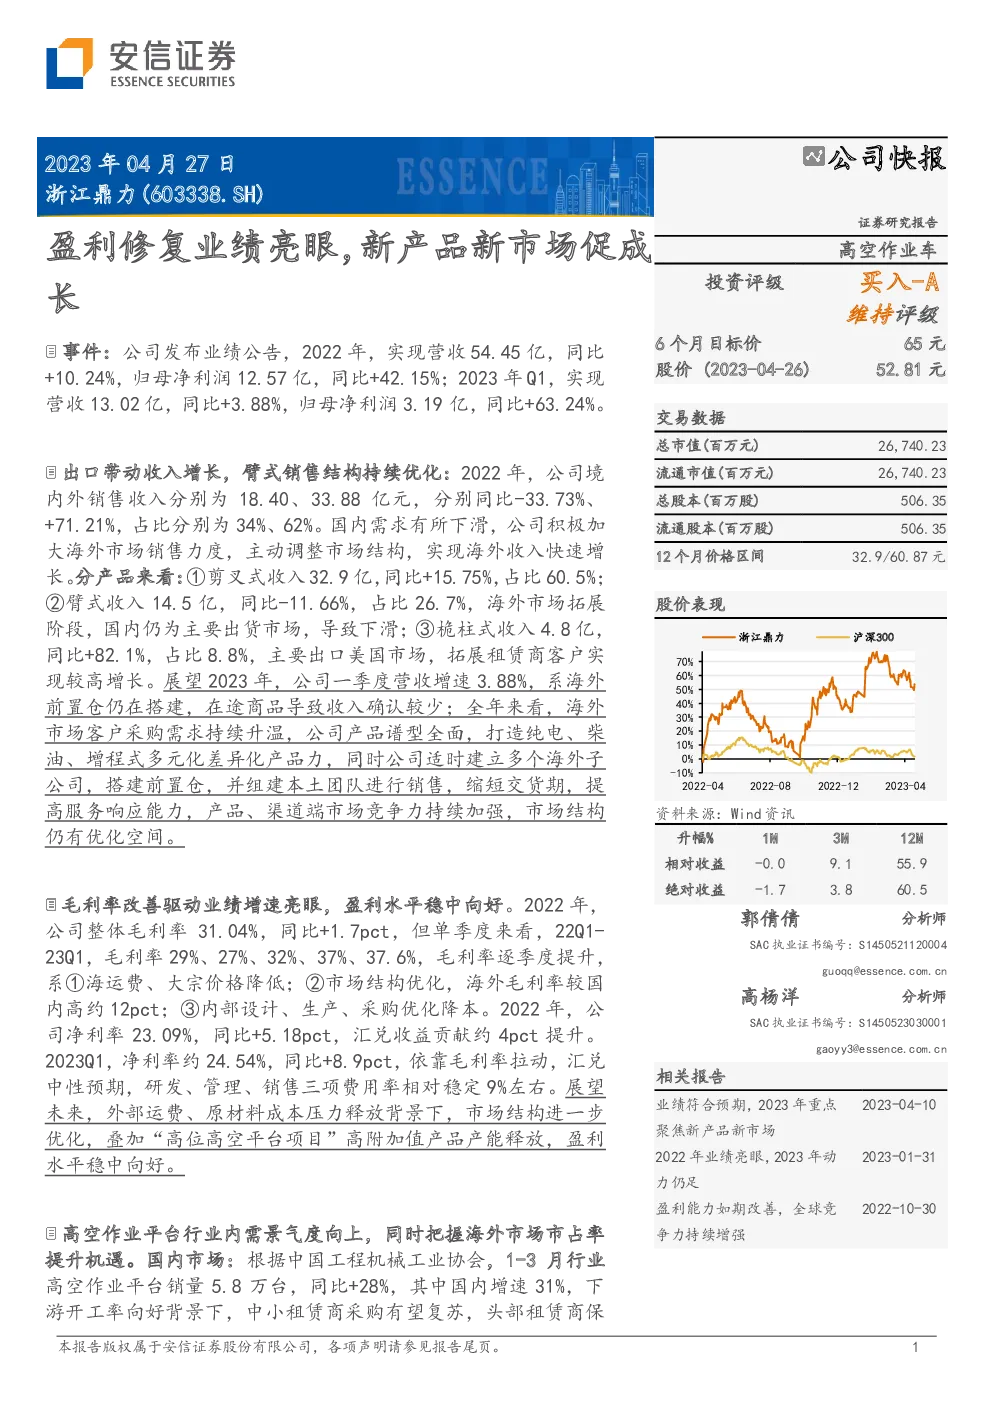
浙江鼎力是一家专注于高空作业车的上市公司,2022年的财报显示其营收为54.45亿元人民币,同比增长10.24%,净利润为12.57亿元人民币,同比增长42.15%。2023年第一季度,其营收为13.02亿元人民币,同比增长3.88%,净利润为3.19亿元人民币,同比增长63.24%。
公司业绩的亮点在于出口业务的增长和产品结构的优化。2022年,其出口收入增长显著,占总收入的62%,国内市场需求虽有下滑,但通过加大海外市场销售,实现了海外市场的快速增长。产品结构中,剪叉式产品收入增长15.75%,臂式产品收入下降11.66%,桅柱式产品收入增长82.1%,主要出口至美国市场,显示出公司在海外市场上的潜力。
盈利能力方面,2022年整体毛利率为31.04%,同比提升了1.7个百分点,尤其是海外市场的毛利率相较于国内高约12个百分点。这得益于海运费、大宗价格的降低,以及市场结构优化、内部运营效率的提升。2023年一季度,尽管存在海外前置仓建设的影响,但随着海外市场客户需求的持续升温和公司产品多样性的增强,预计全年盈利能力和市场竞争力将进一步提升。
展望未来,随着外部运费、原材料成本压力的缓解,以及市场结构的持续优化,特别是“高位高空平台项目”高附加值产品的产能释放,浙江鼎力的盈利水平有望稳中有升。同时,公司正积极布局全球市场,通过多地区设立子公司、建立前置仓和本地化销售团队,提高了服务响应速度,增强了市场竞争力。
对于投资者而言,预计公司2023-2025年的营业收入分别为67.6、82.9、95.9亿元人民币,净利润分别为15.8、19.9、24.0亿元人民币。考虑到行业景气度上行,估值有望修复至20X-25X,对应6个月目标价为65元人民币,维持“买入-A”的评级。然而,还需注意潜在的风险,包括出口市场下滑、市场竞争加剧、海外宏观经济影响以及汇率波动等。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。