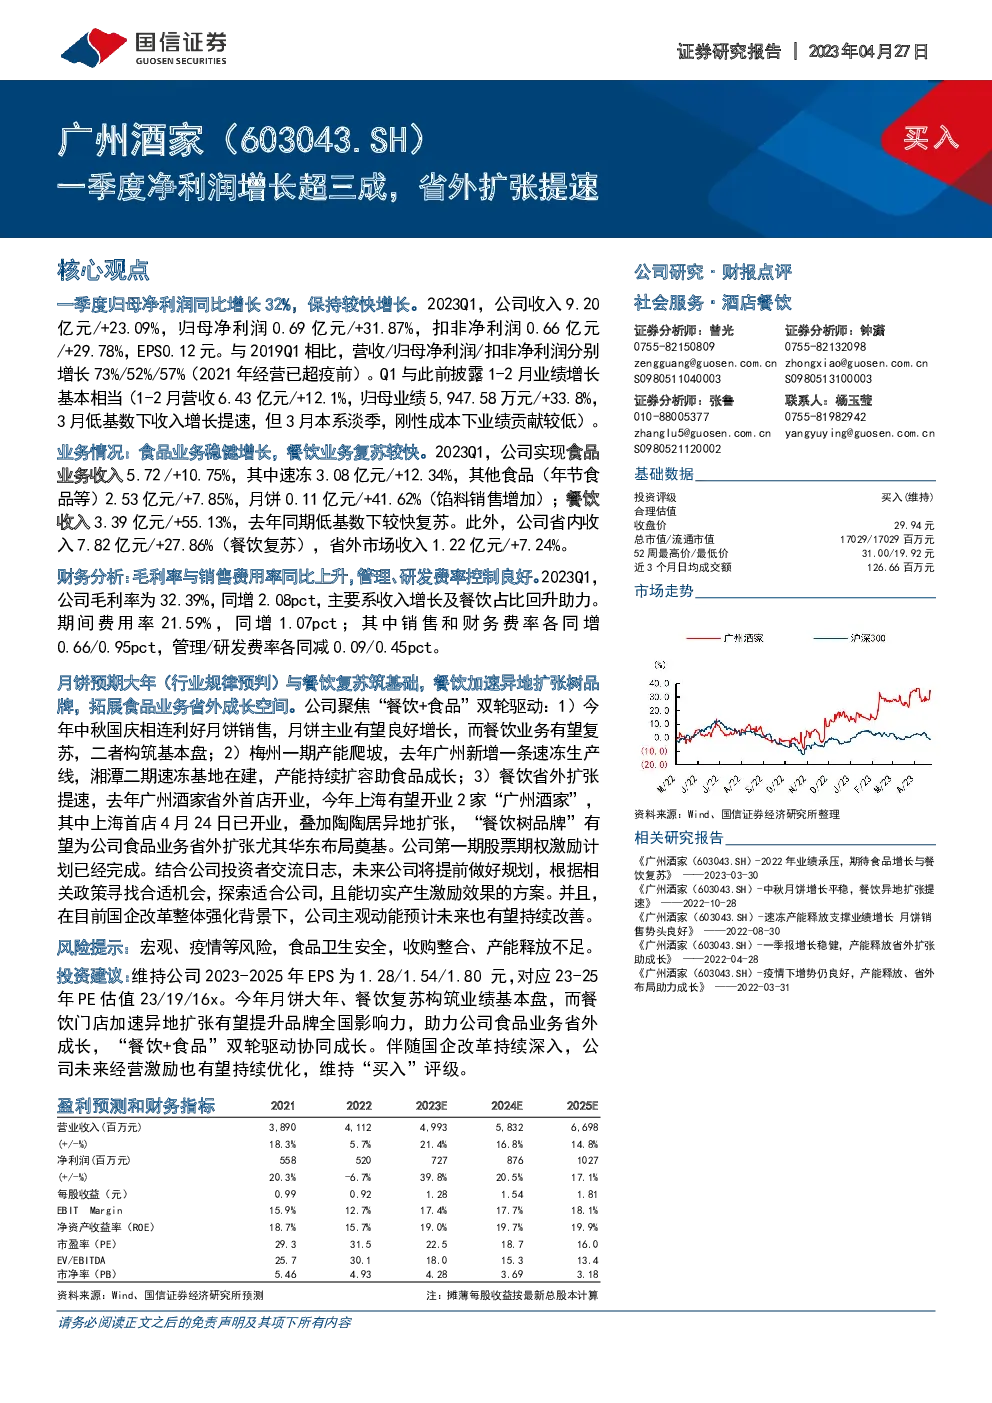
报告摘要
经营业绩概览
一季度,公司实现了总收入9.20亿元,同比增长23.09%,归母净利润0.69亿元,同比增长31.87%,扣非净利润0.66亿元,同比增长29.78%。与2019年第一季度相比,营收、归母净利润和扣非净利润分别增长了73%、52%和57%。这表明,自2021年起,公司的经营表现已超越疫情前水平。
业务发展亮点
- 食品业务:收入增长10.75%,其中速冻产品增长12.34%,其他食品(包括年节食品)增长7.85%,月饼销售增长41.62%(主要是馅料销售增加)。这显示了食品业务的稳健增长。
- 餐饮业务:复苏快速,收入增长55.13%,特别是在2022年广州和湘潭的新增产能以及梅州一期产能的持续爬坡下,食品业务的产能得到扩充。
- 地区分布:省内收入增长27.86%,省外收入增长7.24%,反映了餐饮业务的全国化布局取得进展,特别是通过在省外市场的扩张。
财务表现
- 盈利能力:毛利率同比上升2.08个百分点至32.39%,期间费用率增加了1.07个百分点至21.59%。销售和财务费用率有所增加,但管理费用率和研发费用率有所下降,表明公司在成本控制上表现出色。
- 效率提升:通过有效的成本控制和运营优化,公司的管理费用和研发费用得到了有效控制,提高了整体运营效率。
战略与未来展望
- 品牌与市场扩展:公司聚焦“餐饮+食品”的双轮驱动战略,通过月饼销售的旺季效应和餐饮业务的复苏,构建了坚实的业绩基础。同时,加速餐饮业务的异地扩张,旨在提升品牌在全国范围内的影响力,特别关注华东市场的开拓。
- 产能与供应链:通过新增产能和产能爬坡,如梅州一期产能的持续提升、广州新增速冻生产线和湘潭二期速冻基地的建设,公司为食品业务的成长提供了坚实的基础。
- 激励与改革:公司已完成第一期股票期权激励计划,并计划根据国企改革的背景和政策,探索新的激励措施,以进一步优化经营表现和员工动力。
风险提示
- 宏观经济与疫情风险:外部经济环境和疫情的不确定性可能影响公司的业务运营和市场需求。
- 食品安全:确保食品质量与安全对于维护品牌形象至关重要。
- 整合与产能释放:收购整合过程中的挑战以及新产能的充分释放对公司的长期增长具有重要影响。
投资建议
维持公司2023-2025年的每股收益预测为1.28元、1.54元和1.80元,对应的市盈率为23倍、19倍和16倍。基于今年的月饼大年和餐饮复苏,以及餐饮业务的加速异地扩张带来的品牌影响力提升,预计公司食品业务将在省外市场尤其是华东区域取得显著增长。“餐饮+食品”的协同作用将进一步增强,随着国企改革的深入,公司的经营激励机制有望持续优化。因此,维持对公司的“买入”评级。
此报告总结了公司在2023年第一季度的表现,强调了其在食品和餐饮业务上的稳健增长,特别是在食品业务的多元化产品线和餐饮业务的全国化布局方面的亮点。同时,报告也指出了公司面临的风险,并提出了积极的投资建议,看好公司未来的发展潜力。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。