报告摘要
2022年业绩回顾与挑战
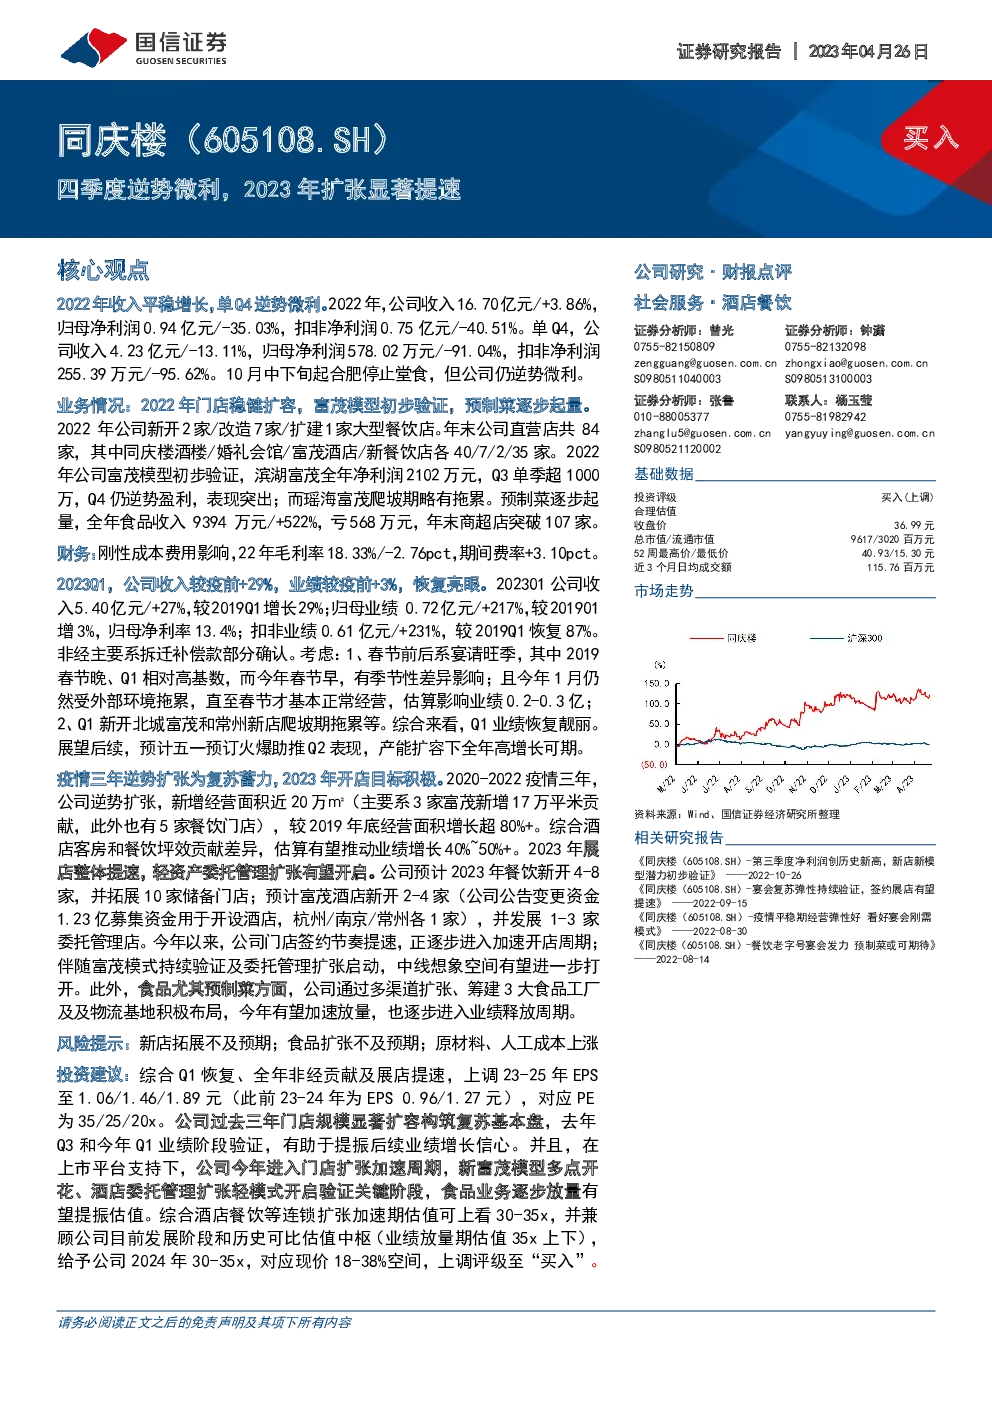
- 收入与利润:2022年公司总收入16.70亿元,同比增长3.86%;归母净利润0.94亿元,同比下降35.03%;扣非归母净利润0.75亿元,同比下降40.51%。
- 季度表现:第四季度收入4.23亿元,同比下降13.11%;归母净利润578.02万元,同比下降91.04%;扣非归母净利润255.39万元,同比下降95.62%。
- 特殊事件影响:第四季度虽面临经营压力,公司仍实现微利,这在疫情背景下尤为难得。
业务进展与策略
- 门店扩展:2022年新增2家大型餐饮店、改造7家、扩建1家,截至年末共84家直营店,包括40家同庆楼酒楼、7家婚礼会馆、2家富茂酒店、35家新餐饮店,其中大肉包店达20家。
- 富茂模型验证:滨湖富茂全年净利润2102万元,Q3单季超1000万,Q4保持盈利。
- 预制菜业务:食品业务收入9394万元,同比增长522%,但亏损568万元,商超店数量增至107家。
财务状况与成本分析
- 毛利率与费用率:2022年毛利率18.33%,同比下降2.76个百分点;期间费用率增加3.10个百分点。
- 成本构成:人工、房租、摊销等刚性成本增加,影响盈利能力。
2023年一季度业绩亮点
- 收入与盈利:2023Q1收入5.40亿元,同比增长27%,较2019Q1增长29%;归母净利润0.72亿元,同比增长217%,较2019Q1增长3%;扣非净利润0.61亿元,同比增长231%,恢复约87%。
- 业绩解释:考虑1月阶段承压和新开店爬坡期的影响,2023Q1整体业绩表现强劲。
疫情三年的扩张与展望
- 逆势扩张:2020-2022年疫情期间,公司新增近20万平米经营面积,增长超80%,奠定复苏基础。
- 2023年计划:预计餐饮新开4-8家,拓展10家储备门店;富茂酒店新开2-4家,发展1-3家委托管理店。
- 新业务增长:预制菜业务加速放量,食品工厂与物流基地建设支撑供应链能力。
投资建议与风险提示
- 估值与评级:上调2023-2025年EPS预测至1.06/1.46/1.89元,对应PE分别为35/25/20x。
- 风险因素:新店表现、食品业务扩张、成本上涨、竞争加剧、食品安全、疫情、股东减持等。
- 投资观点:公司在经历疫情考验后展现出韧性和潜力,进入加速扩张周期,尤其是预制菜业务的快速增长和委托管理模式的验证,有望成为业绩增长的新引擎。鉴于公司估值空间和成长潜力,建议“买入”。
免责声明
- 报告内容基于提供的文字信息进行分析,不包含分析师的个人联系方式、证书等无关内容。
- 所有数据和预测仅供参考,实际投资决策应结合多种因素和个人风险承受能力。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。