找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。
报告摘要
经营业绩
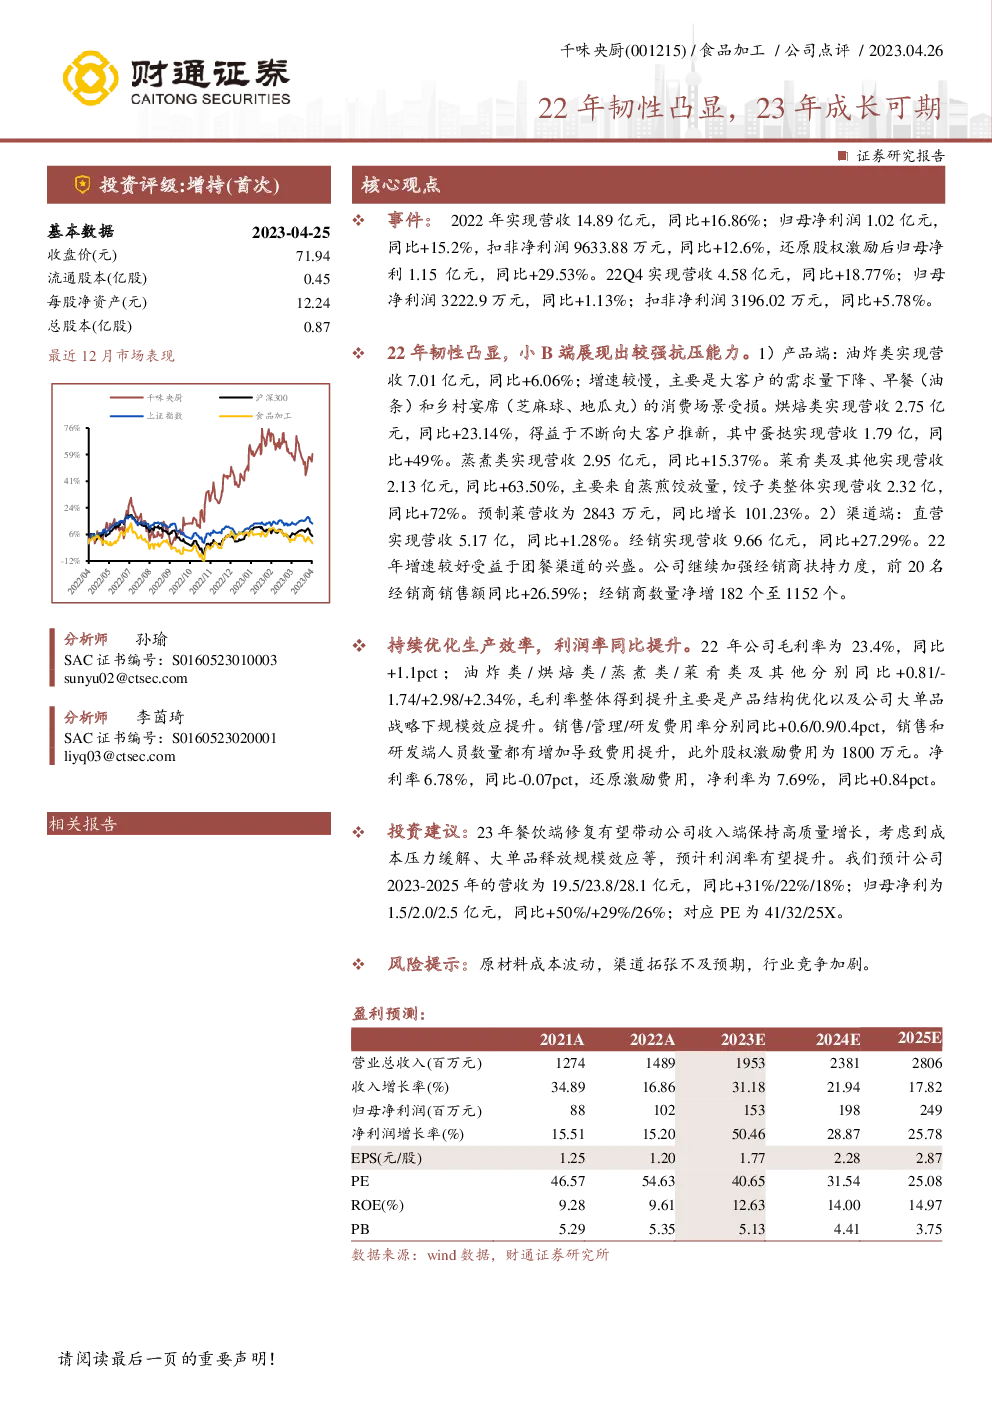
- 2022年:公司实现营业收入14.89亿元,同比增长16.86%;归母净利润1.02亿元,同比增长15.2%;扣除非经常性损益后的净利润9633.88万元,同比增长12.6%。
- 四季度表现:第四季度营收达到4.58亿元,同比增长18.77%;归母净利润为3222.9万元,同比增长1.13%;扣非净利润3196.02万元,同比增长5.78%。
业务板块分析
- 产品线:油炸类产品营收7.01亿元,同比增长6.06%;烘焙类产品营收2.75亿元,同比增长23.14%;蒸煮类产品营收2.95亿元,同比增长15.37%;菜肴类及其他产品营收2.13亿元,同比增长63.50%。预制菜产品营收2843万元,同比增长101.23%。
- 销售渠道:直营渠道营收5.17亿元,同比增长1.28%;经销渠道营收9.66亿元,同比增长27.29%。全年渠道增长受益于团餐渠道的兴起,前20名经销商销售额同比增长26.59%,经销商总数净增182个至1152个。
成本与利润
- 毛利率:2022年毛利率为23.4%,相比上一年度提升1.1个百分点。各产品线毛利率变化幅度不同,但整体提升主要得益于产品结构优化和大单品战略带来的规模效应。
- 费用:销售、管理、研发费用率分别同比增加0.6、0.9、0.4个百分点,主要由于人员数量增加和股权激励费用(1800万元)的支出。净利率为6.78%,扣除激励费用后净利率提升至7.69%。
投资建议
- 预计2023-2025年,公司营收分别达到19.5亿元、23.8亿元、28.1亿元,同比增长31%、22%、18%;归母净利润分别为1.5亿元、2.0亿元、2.5亿元,同比增长50%、29%、26%。对应市盈率为41倍、32倍、25倍。
风险提示
- 原材料成本波动。
- 渠道拓展不及预期。
- 行业竞争加剧。