公司一季度业绩概览
主要财务指标
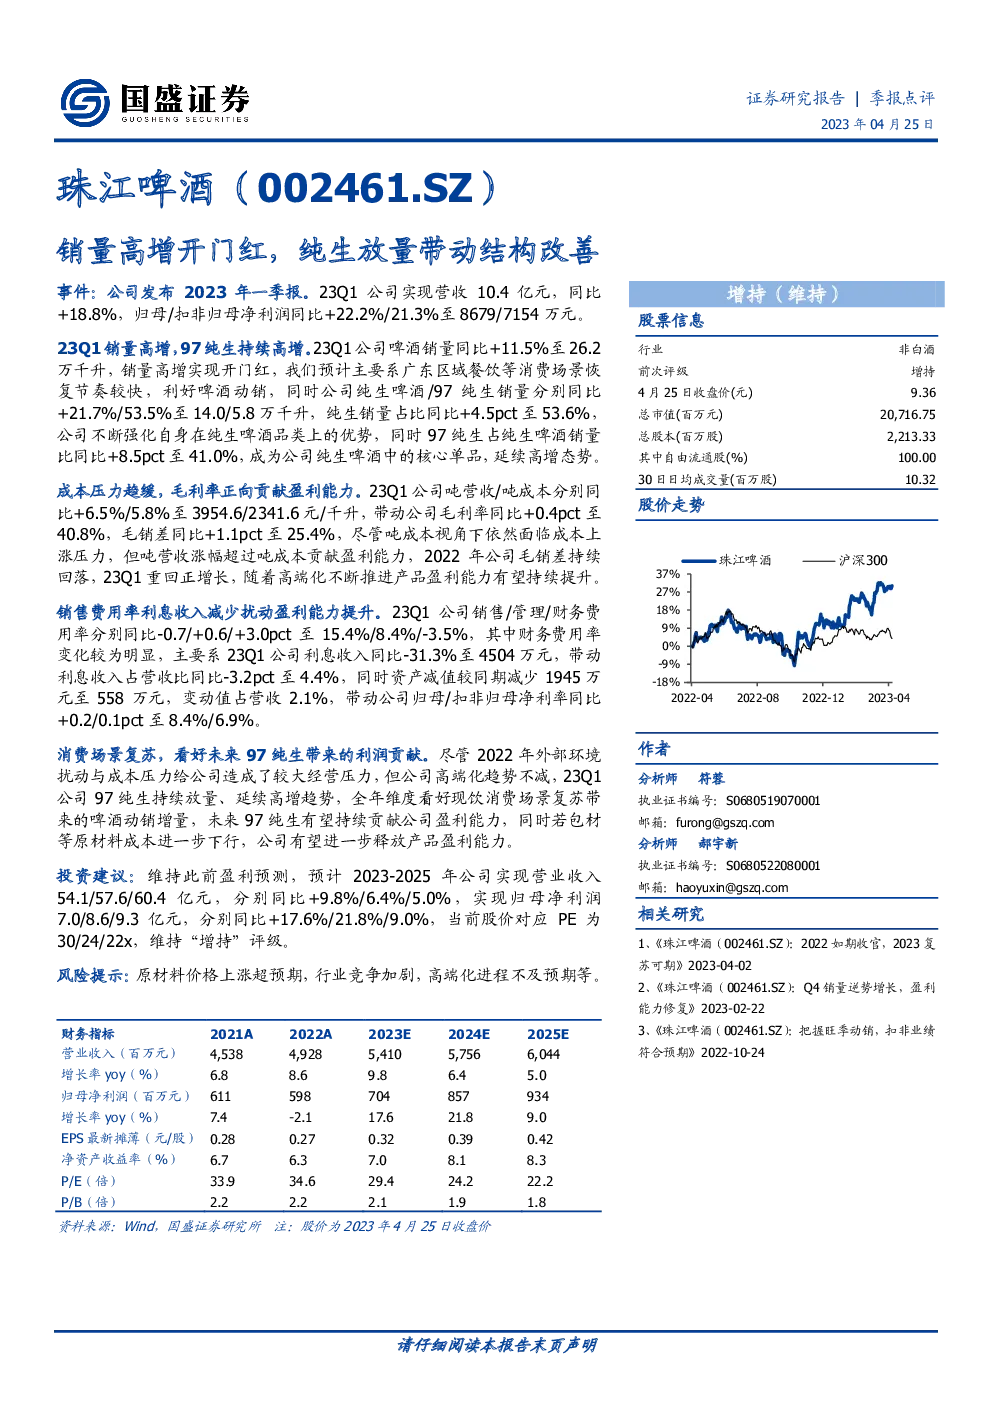
- 营收:2023年一季度,公司实现营收10.4亿元,同比增长18.8%。
- 净利润:归母及扣非归母净利润分别为8679万元和7154万元,同比增长22.2%和21.3%。
销量表现
- 整体销量:一季度啤酒销量达到26.2万千升,同比增长11.5%。
- 纯生啤酒销量:纯生啤酒销量14.0万千升,同比增长21.7%;97纯生销量5.8万千升,同比增长53.5%,其销量占比同比增加4.5个百分点至53.6%。
- 产品结构优化:97纯生作为核心单品,销量占比进一步提升至41.0%,显示出公司产品结构优化和高端化策略的有效性。
成本与盈利能力
- 成本与营收:吨营收为3954.6元/千升,同比增长6.5%;吨成本为2341.6元/千升,同比增长5.8%。
- 毛利率与毛销差:毛利率同比增加0.4个百分点至40.8%,毛销差增加1.1个百分点至25.4%。
- 盈利能力:尽管面临成本上涨压力,但吨营收的增长超过吨成本,推动了盈利能力的提升。
费用与财务状况
- 费用率:销售费用率为15.4%,管理费用率为8.4%,财务费用率为-3.5%(负值表示利息收入大于利息支出)。
- 财务变动:一季度利息收入减少31.3%,至4504万元,占营收比例从4.4%降至2.1%。资产减值损失减少1945万元,对净利率有正面影响。
- 净利率:归母及扣非归母净利率分别同比增加0.2个和0.1个百分点至8.4%和6.9%。
高端化与未来展望
- 产品布局:97纯生啤酒持续放量,预计全年现饮消费场景的复苏将带来啤酒销量的增量。
- 利润贡献:预计97纯生将持续贡献公司的盈利能力,未来若包材等原材料成本进一步下降,公司将有更大的利润释放空间。
投资建议
- 业绩预测:预计2023-2025年的营收分别为54.1、57.6、60.4亿元,归母净利润分别为7.0、8.6、9.3亿元。
- 估值与评级:当前股价对应的市盈率为30、24、22倍,维持“增持”评级。
风险提示
- 原材料价格波动:原材料价格的上涨可能超出预期,对公司成本构成压力。
- 市场竞争加剧:行业竞争可能导致市场份额下滑。
- 高端化进程不确定性:高端化战略的推进可能不如预期,影响公司长期增长潜力。
需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。