想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
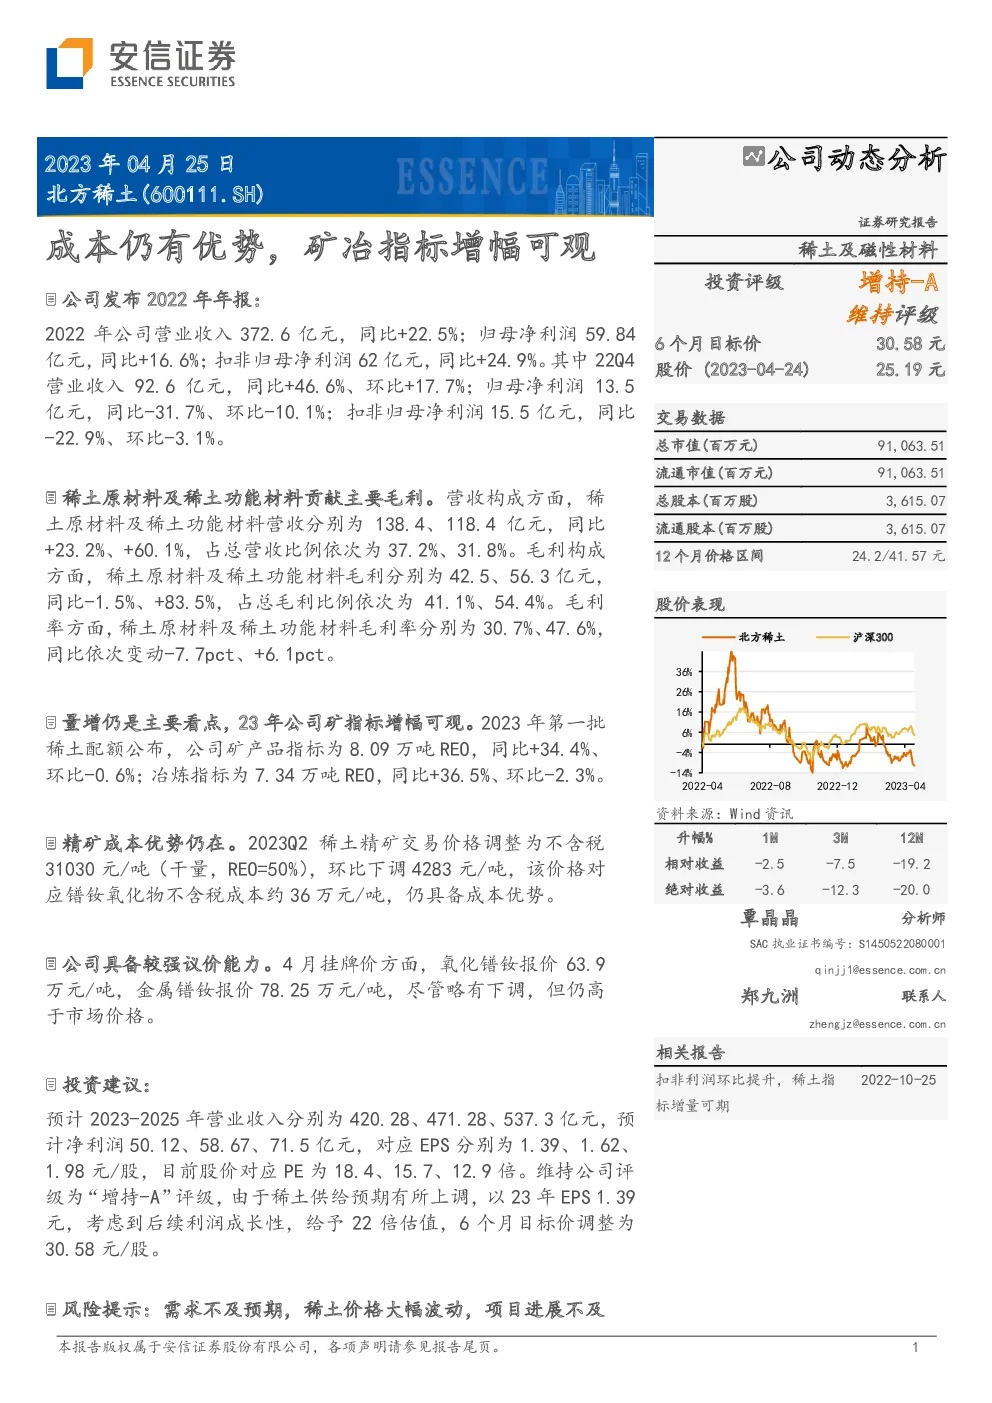
报告主要关注了北方稀土(股票代码:600111.SH)在2022年的经营状况和未来展望。以下是关键要点总结:
一、财务业绩
- 2022年业绩:营业收入同比增长22.5%,达到372.6亿元;归母净利润同比增长16.6%,达到59.84亿元;扣非归母净利润同比增长24.9%,达到62亿元。
- 季度对比:第四季度(2022Q4)的营收和利润分别同比增长46.6%和-31.7%,环比增长17.7%和-10.1%。
二、产品构成与利润贡献
- 营收构成:稀土原材料和稀土功能材料贡献了主要营收,分别占总营收的37.2%和31.8%。
- 毛利构成:稀土原材料和稀土功能材料分别贡献了41.1%和54.4%的毛利。
- 毛利率变化:稀土原材料的毛利率从30.7%下降至23%,而稀土功能材料的毛利率则从47.6%上升至49.3%。
三、成本与价格
- 成本优势:精矿成本优势仍然存在,2023年第二季度的稀土精矿交易价格为不含税31030元/吨,对应镨钕氧化物的成本约为36万元/吨。
- 议价能力:公司4月份的挂牌价格高于市场价,显示较强的议价能力。
四、业务展望
- 产量与销量:预计2023年稀土产品的产量将保持较高增速,具体为矿产品指标8.09万吨REO,同比增长34.4%,冶炼指标7.34万吨REO,同比增长36.5%。
- 目标价格与估值:基于对公司未来三年的盈利预测,预计2023-2025年的营业收入分别为420.28、471.28、537.3亿元,净利润分别为50.12、58.67、71.5亿元。维持“增持-A”评级,目标价调整至30.58元/股。
五、风险提示
报告强调了北方稀土在成本控制、产品结构优化以及市场竞争力方面的优势,并对公司的未来业绩进行了积极的预测和评价。