找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。
报告摘要
公司业绩概览
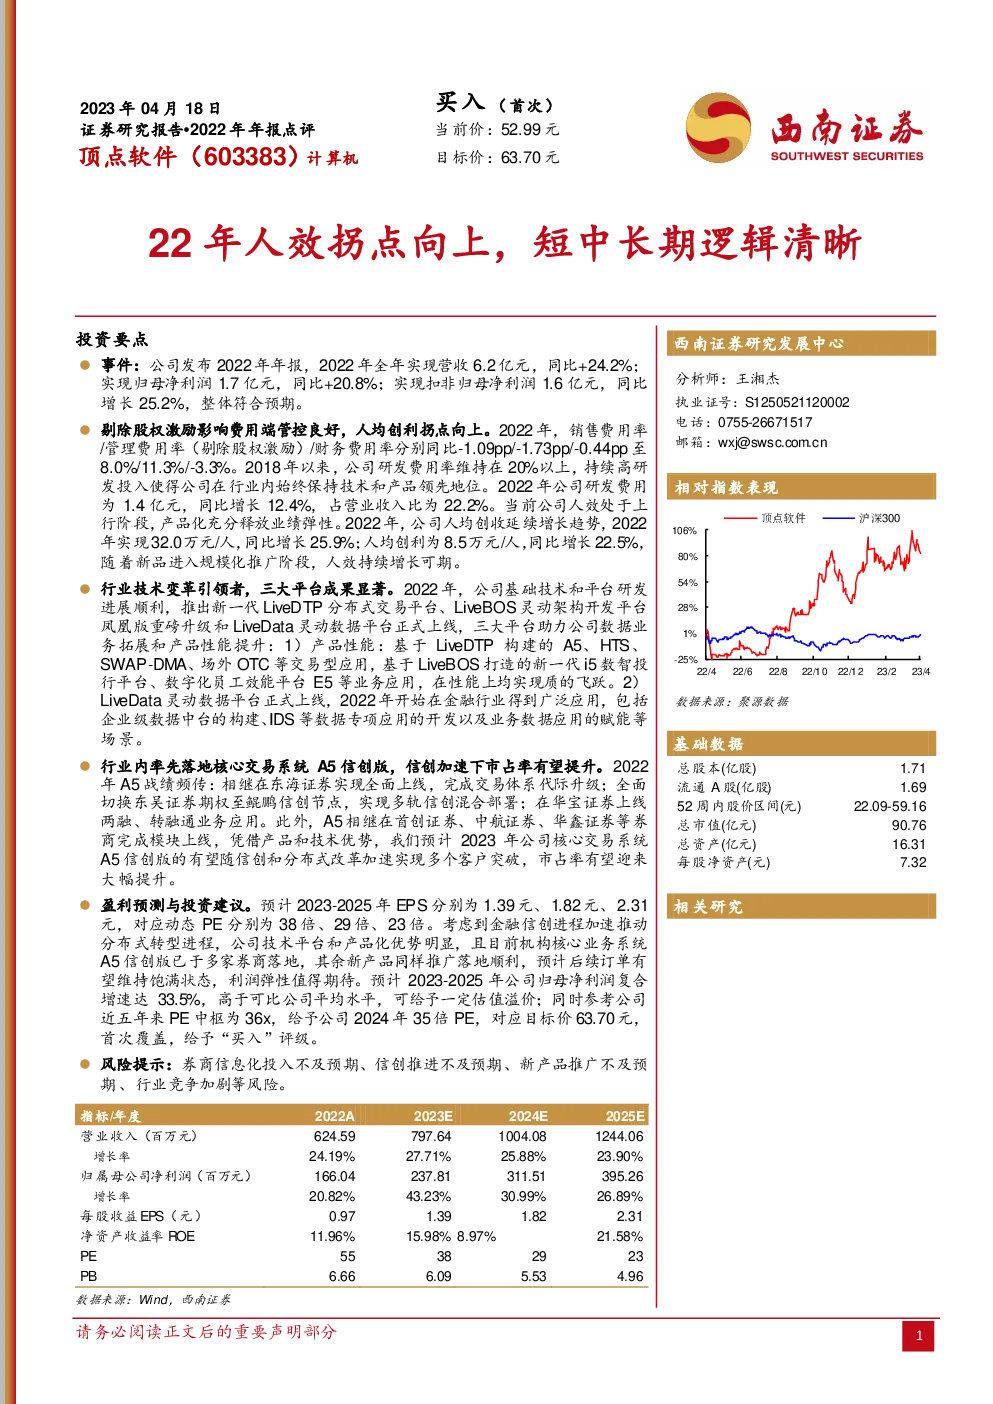
- 营收与利润增长:公司2022年度实现营收6.2亿元,同比增长24.2%;归母净利润1.7亿元,同比增长20.8%。
- 费用控制与成本管理:通过优化费用结构,剔除股权激励影响后,销售费用率、管理费用率(剔除股权激励)以及财务费用率均有显著改善。
- 人效提升:人均创收和人均创利均实现了双位数增长,体现公司人效提升与业务效率的增强。
技术平台与产品优势
- 三大技术平台:公司持续投资于基础技术和平台研发,包括LiveDTP、LiveBOS、LiveData三大平台,助力数据业务拓展和产品性能提升。
- 核心交易系统A5:作为业内首个信创版核心交易系统,A5在多个券商实现全面上线,包括东海证券、东吴证券、华宝证券等,展示了公司在分布式和信创领域的领先技术实力。
- 金融信创与分布式转型:公司积极响应金融信创政策,推动分布式架构转型,助力金融机构数字化升级和国产化进程。
市场与业务展望
- 市场驱动因素:对比海外市场,中国券商的IT投入仍有较大增长空间,中尾部券商加大IT投入寻求差异化竞争,金融信创与分布式转型成为行业趋势。
- 业务亮点:
- 财富管理:公司通过C6、W5等平台深化财富管理业务,助力券商财富管理转型。
- 大资管业务:与多家资产管理机构合作,加强资产管理业务的数字化支持。
- 员工效能管理:推出新一代数字化员工效能平台,优化券商内部管理。
盈利预测与估值
- 盈利预测:基于对公司业务增长的预期,预测2023-2025年的收入和净利润分别增长27.7%、25.9%、23.9%,对应EPS分别为1.39元、1.82元、2.31元。
- 估值分析:考虑到公司技术平台优势、市场前景及行业地位,给予2024年35倍PE的目标价,对应63.70元,首次覆盖给予“买入”评级。
风险提示
- 市场风险:券商信息化投入、金融信创推进及新产品推广可能低于预期。
- 竞争风险:行业竞争加剧可能导致市场份额变化。
结论
综上所述,顶点软件在2022年实现了稳健的增长,特别是在技术平台建设、产品创新、市场拓展等方面表现出色。公司的人效提升策略、强大的技术平台以及在金融信创和分布式转型方面的领先地位为其未来发展奠定了坚实基础。预计随着业务持续增长和市场环境的有利变化,公司未来有望保持较高的盈利增长速度,估值合理,首次覆盖给予“买入”评级。