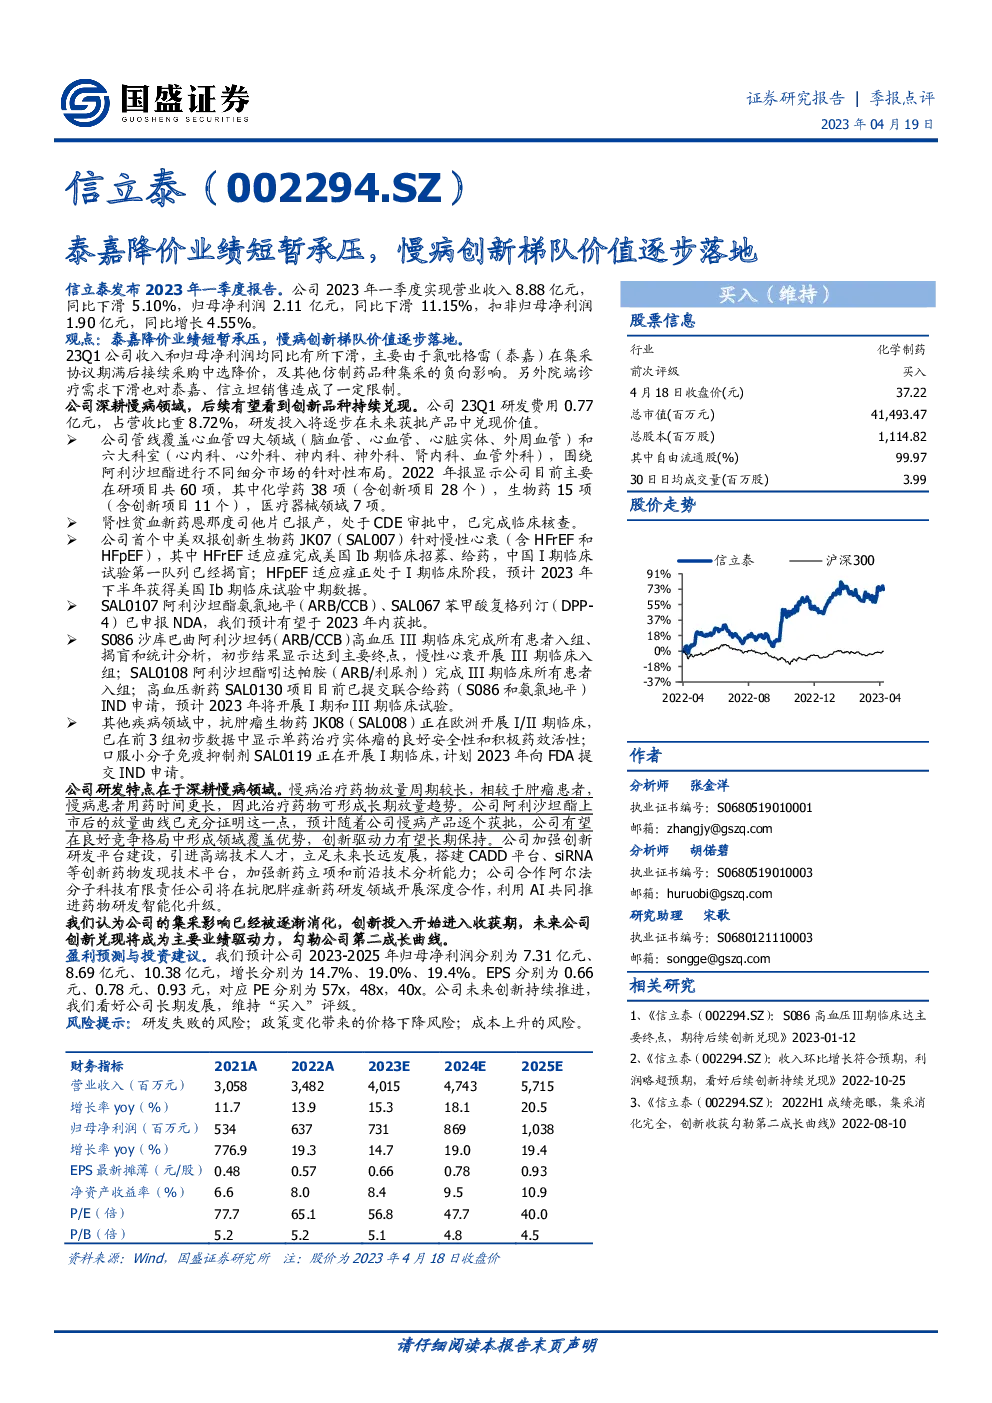
信立泰2023年一季度业绩与创新发展概述
业绩概览
- 营业收入:2023年一季度,信立泰实现营业收入8.88亿元,较去年同期下滑5.10%。
- 净利润表现:归母净利润为2.11亿元,同比下滑11.15%,而扣非归母净利润则实现了4.55%的同比增长至1.90亿元。
- 业务挑战:业绩下滑主要源于核心产品氯吡格雷(泰嘉)在集采协议期满后的接续采购降价以及其它仿制药的集采负面影响,同时,院端诊疗需求的减少也对泰嘉和信立坦的销售造成了压力。
创新与发展亮点
- 研发投入:一季度,公司研发投入占营收比为8.72%,表明公司在创新方面的持续投入。
- 产品管线:信立泰的管线覆盖心血管四大领域及六大科室,包括针对心血管疾病的药物如SAL007(JK07)、SAL0107、SAL067、SAL0108等,以及在研的抗肿瘤生物药JK08和口服小分子免疫抑制剂SAL0119。
- 临床进展:
- 恩那度司他片:已报产,处于CDE审批中,已完成临床核查。
- SAL07:针对慢性心衰的适应症已在中国完成I期临床试验揭盲,在美国正在进行Ib期临床招募。
- SAL0107、SAL067、SAL0108:已申报NDA,预计年内获批。
- S086:高血压III期临床已完成所有患者入组、揭盲和统计分析。
- 国际化布局:公司正在推进全球多中心临床试验,包括在欧洲开展I/II期临床试验的抗肿瘤生物药JK08和口服小分子免疫抑制剂SAL0119的I期临床试验。
研发战略与平台建设
- 技术创新:信立泰加强了创新研发平台的建设,包括CADD平台和siRNA等创新药物发现技术平台,以提升新药立项和前沿技术分析能力。
- 合作深化:与阿尔法分子科技有限责任公司开展深度合作,利用人工智能技术推动药物研发的智能化升级。
未来展望与投资建议
- 业绩预测:预计2023-2025年的归母净利润分别为7.31亿、8.69亿、10.38亿,增长率为14.7%、19.0%、19.4%。
- 估值:对应的PE分别为57倍、48倍、40倍。
- 投资评级:鉴于公司持续的研发投入和创新成果,维持“买入”评级。
风险提示
- 研发风险:研发项目的不确定性可能带来失败风险。
- 政策风险:政策变动可能导致产品价格下降。
- 成本风险:生产成本的上升可能影响盈利能力。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。