找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。
公司2022年度业绩报告摘要
一、整体业绩
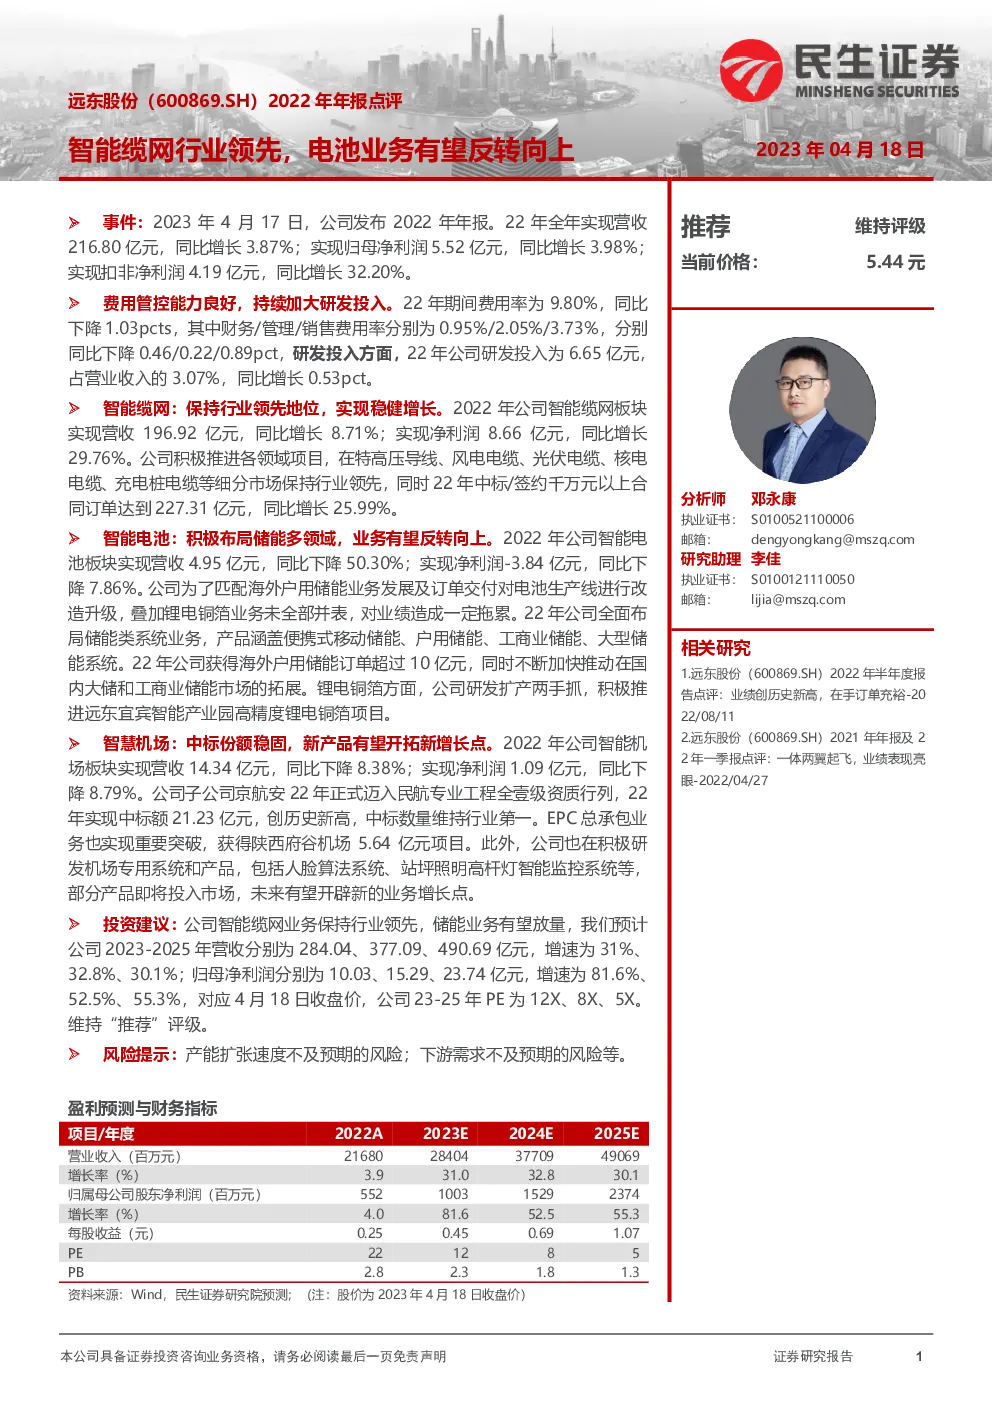
- 营收与利润:2022年全年实现营收216.80亿元,同比增长3.87%;归母净利润5.52亿元,同比增长3.98%;扣非净利润4.19亿元,同比增长32.20%。
二、费用管控与研发投入
- 费用率优化:期间费用率为9.80%,同比下降1.03个百分点,其中财务/管理/销售费用率分别下降0.46/0.22/0.89个百分点。
- 研发投入增加:研发投入达6.65亿元,占营业收入的3.07%,同比增长0.53个百分点。
三、智能缆网业务
- 稳健增长:智能缆网板块营收196.92亿元,同比增长8.71%;净利润8.66亿元,同比增长29.76%。
- 市场领先地位:在特高压导线、风电电缆、光伏电缆、核电电缆、充电桩电缆等领域保持行业领先地位。
- 项目进展:中标/签约千万元以上合同订单总额227.31亿元,同比增长25.99%。
四、智能电池业务
- 储能业务布局:积极布局储能多领域,海外户用储能业务取得进展,获得超过10亿元订单。
- 生产线调整:为匹配海外户用储能业务发展,对公司电池生产线进行改造升级。
- 锂电铜箔业务:研发与扩产同步推进,重点关注远东宜宾智能产业园高精度锂电铜箔项目的进展。
五、智慧机场业务
- 市场份额稳定:智能机场板块营收14.34亿元,同比下降8.38%;净利润1.09亿元,同比下降8.79%。
- 新业务增长点:子公司京航安正式获得民航专业工程全壹级资质,中标额创历史新高至21.23亿元。
- 新产品研发:积极研发机场专用系统和产品,如人脸算法系统、站坪照明高杆灯智能监控系统,部分产品即将进入市场。
六、投资建议
- 增长预测:预计2023-2025年营收分别为284.04、377.09、490.69亿元,增速分别为31%、32.8%、30.1%;归母净利润分别为10.03、15.29、23.74亿元,增速分别为81.6%、52.5%、55.3%。
- 估值与评级:对应4月18日收盘价,2023-2025年PE分别为12X、8X、5X,维持“推荐”评级。
风险提示:产能扩张速度不及预期的风险;下游需求不及预期的风险等。