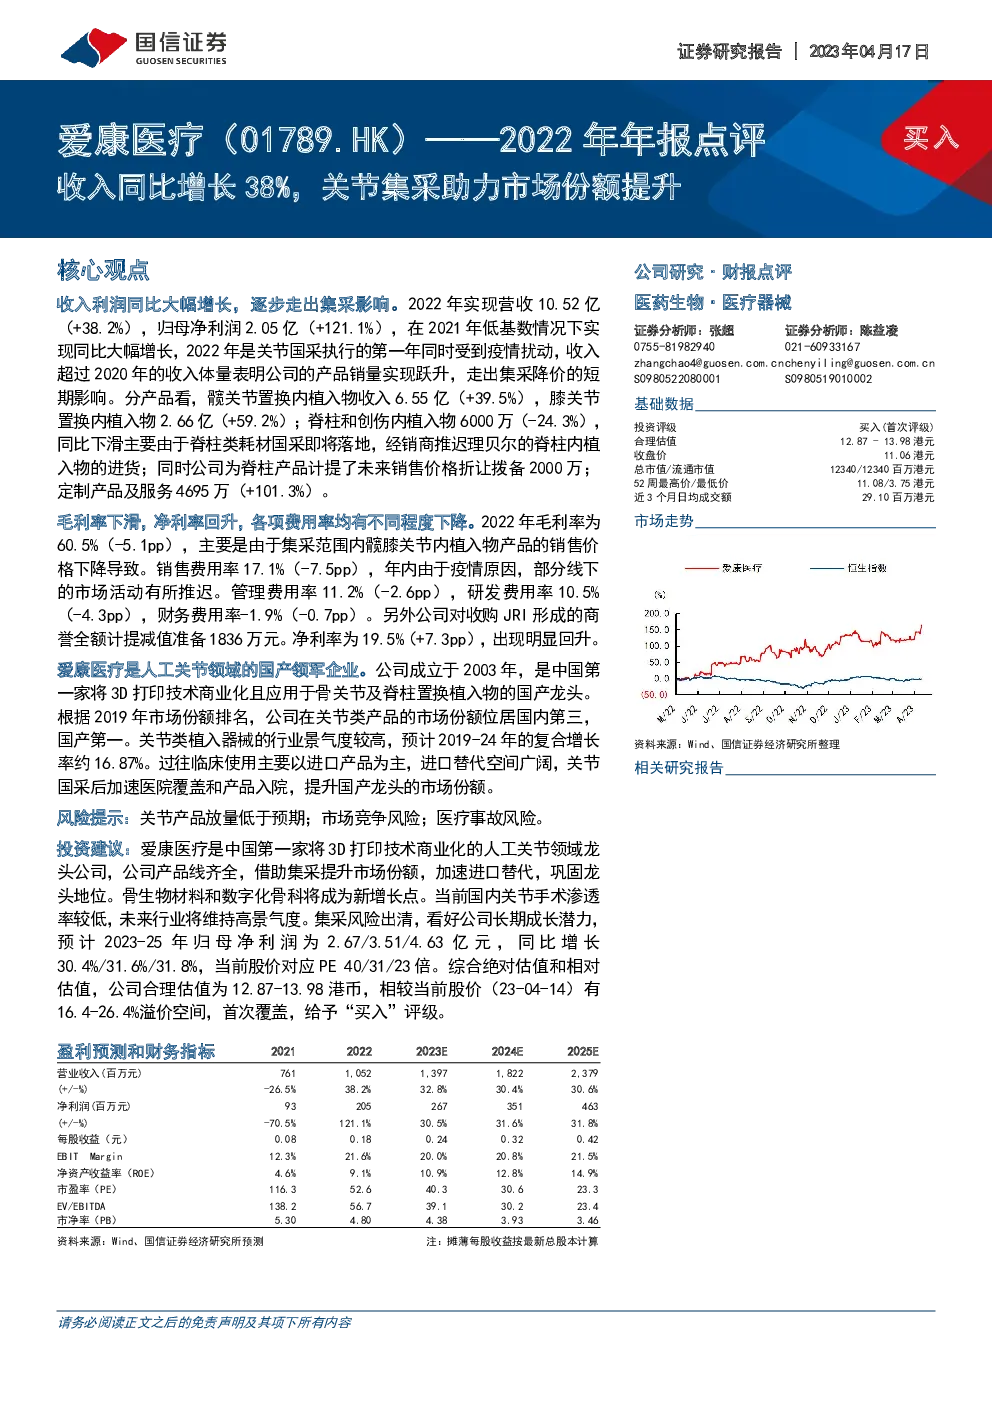
爱康医疗年度业绩总结与展望
业绩亮点与增长动力
-
收入与利润增长:2022年,爱康医疗实现营业收入10.52亿人民币,同比增长38.2%;归母净利润2.05亿人民币,同比增长121.1%。这一增长在2021年低基数背景下尤为显著,表明公司正逐步走出集采影响,产品销量实现跃升。
-
产品结构优化:髋关节置换内植入物与膝关节置换内植入物分别贡献6.55亿和2.66亿人民币收入,同比增长39.5%和59.2%。脊柱和创伤内植入物收入6000万人民币,同比下滑24.3%,主要原因是脊柱类耗材国采的影响,同时公司为脊柱产品计提了2000万人民币的未来销售价格折让拨备。
-
成本与费用控制:尽管毛利率下滑至60.5%(较去年减少5.1个百分点),但通过销售、管理、研发和财务费用率的调整,净利率回升至19.5%(较去年增加7.3个百分点),显示公司在成本控制和费用管理方面的成效。
战略与市场布局
-
集采策略:在全国关节带量采购中全面中标,特别是获得最大中标量,显示了公司强大的市场竞争力。通过集采进入更多医院,覆盖全国超过90%的省级医院,成功突破多家国家级和省级重点医院。
-
产品创新与拓展:积极开发3D打印定制化产品,获得6个国家药监局批准的三类注册证,以及多个合作医院定制式产品备案。此外,公司还在研发和上市多个创新产品,如膝关节假体、骨填充材料、单间室膝关节假体等,以丰富产品管线。
-
市场定位与增长点:爱康医疗作为人工关节领域的领军企业,借助集采提升市场份额,加速进口替代,巩固龙头地位。未来,随着骨生物材料和数字化骨科产品的上市,预计将形成新的增长点。
风险与挑战
-
关节产品放量风险:关节产品的市场放量可能低于预期,面临市场竞争加剧和产品接受度的不确定性。
-
医疗事故风险:医疗事故可能对公司的声誉和业务稳定性构成威胁。
-
集采续约风险:关节产品续约时可能面临的降价幅度超预期,对公司的价格体系造成冲击。
投资建议与估值
风险提示
-
估值风险:估值结论基于假设,可能存在主观性,需谨慎评估。
-
盈利预测风险:业绩预测基于假设,实际表现可能因市场环境变化而有所不同。
-
经营风险:集采续约、成本上升、市场竞争加剧等风险可能影响经营业绩。
爱康医疗作为国内人工关节领域的领导者,通过持续的产品创新和技术升级,正积极应对市场挑战,预计未来将持续保持稳健增长态势。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。