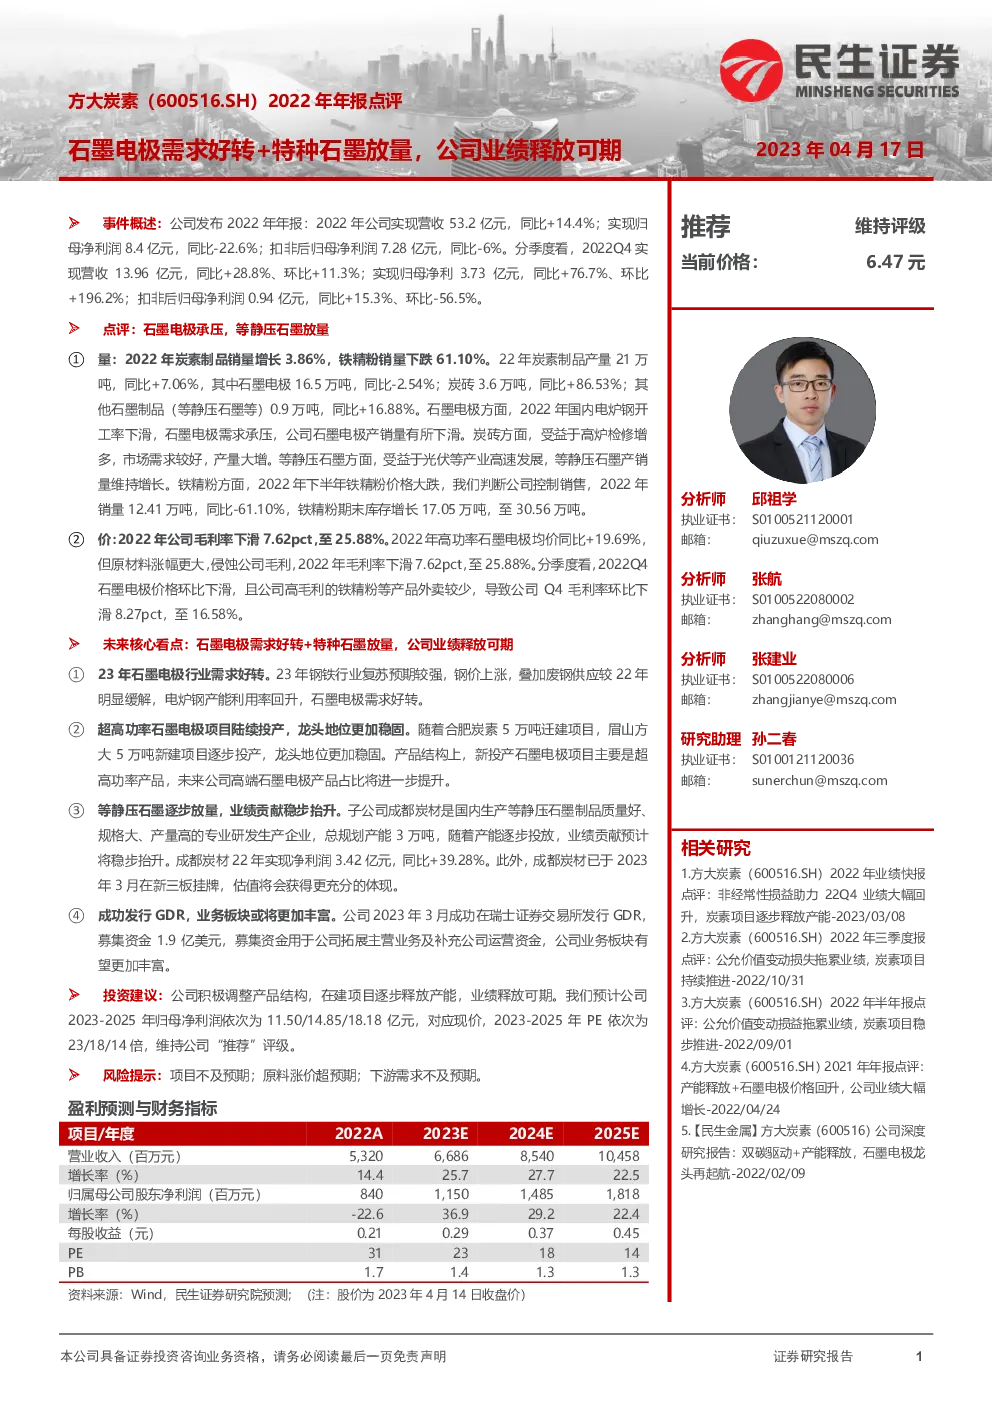
公司2022年度报告概览与核心看点分析
事件概述:
公司2022年实现营业收入53.2亿元,同比增长14.4%;归母净利润8.4亿元,同比下降22.6%;扣非后归母净利润7.28亿元,同比下降6%。第四季度表现亮眼,营收13.96亿元,同比增长28.8%,环比增长11.3%;归母净利润3.73亿元,同比增长76.7%,环比增长196.2%;扣非后归母净利润0.94亿元,同比增长15.3%,环比下降56.5%。
点评:
石墨电极承压,等静压石墨放量
- 原料价格影响:2022年,原材料价格持续上涨,尤其是针状焦和石油焦价格分别上涨35.50%和67.68%,导致公司毛利率下滑7.62个百分点至25.88%。
- 产品结构变化:面对石墨电极市场需求的承压,公司通过调整产品结构,如增加高功率石墨电极的产量,并积极发展等静压石墨等其他石墨制品,以应对市场变化。
- 成本与销售策略:2022年,公司采取了控制铁精粉销售的策略,导致铁精粉期末库存显著增加,同时期间费用率下降,显示公司通过优化成本结构和销售策略,有效降低了部分成本压力。
核心看点:
石墨电极需求好转与特种石墨放量
- 石墨电极需求回暖:预计2023年随着钢铁行业的复苏和电炉钢产能利用率的提升,石墨电极的需求将有所改善。
- 高端产品占比提升:通过新建和迁建项目,公司将进一步增加高端石墨电极产品的产出,巩固市场领先地位。
- 等静压石墨贡献增长:成都炭材作为公司全资子公司,其等静压石墨制品的生产能力和市场份额有望进一步扩大,为公司业绩带来稳定的增长动力。
- 多元化融资渠道:成功发行GDR,不仅拓宽了公司的融资渠道,也为公司业务的国际化和多元化提供了新的机遇。
投资建议:
- 预计公司2023-2025年的归母净利润分别为11.50亿元、14.85亿元和18.18亿元,对应当前股价的市盈率分别为23倍、18倍和14倍,维持“推荐”评级。
风险提示:
- 项目执行风险:海外设备采购可能受到疫情、物流等因素的影响,导致项目进度不及预期。
- 原料价格波动:上游原材料价格受大宗商品市场影响,存在价格上涨的风险。
- 下游需求不确定性:政策调控、废钢回收量的不确定性可能影响电炉钢的生产活动,进而影响公司产品需求。
想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。