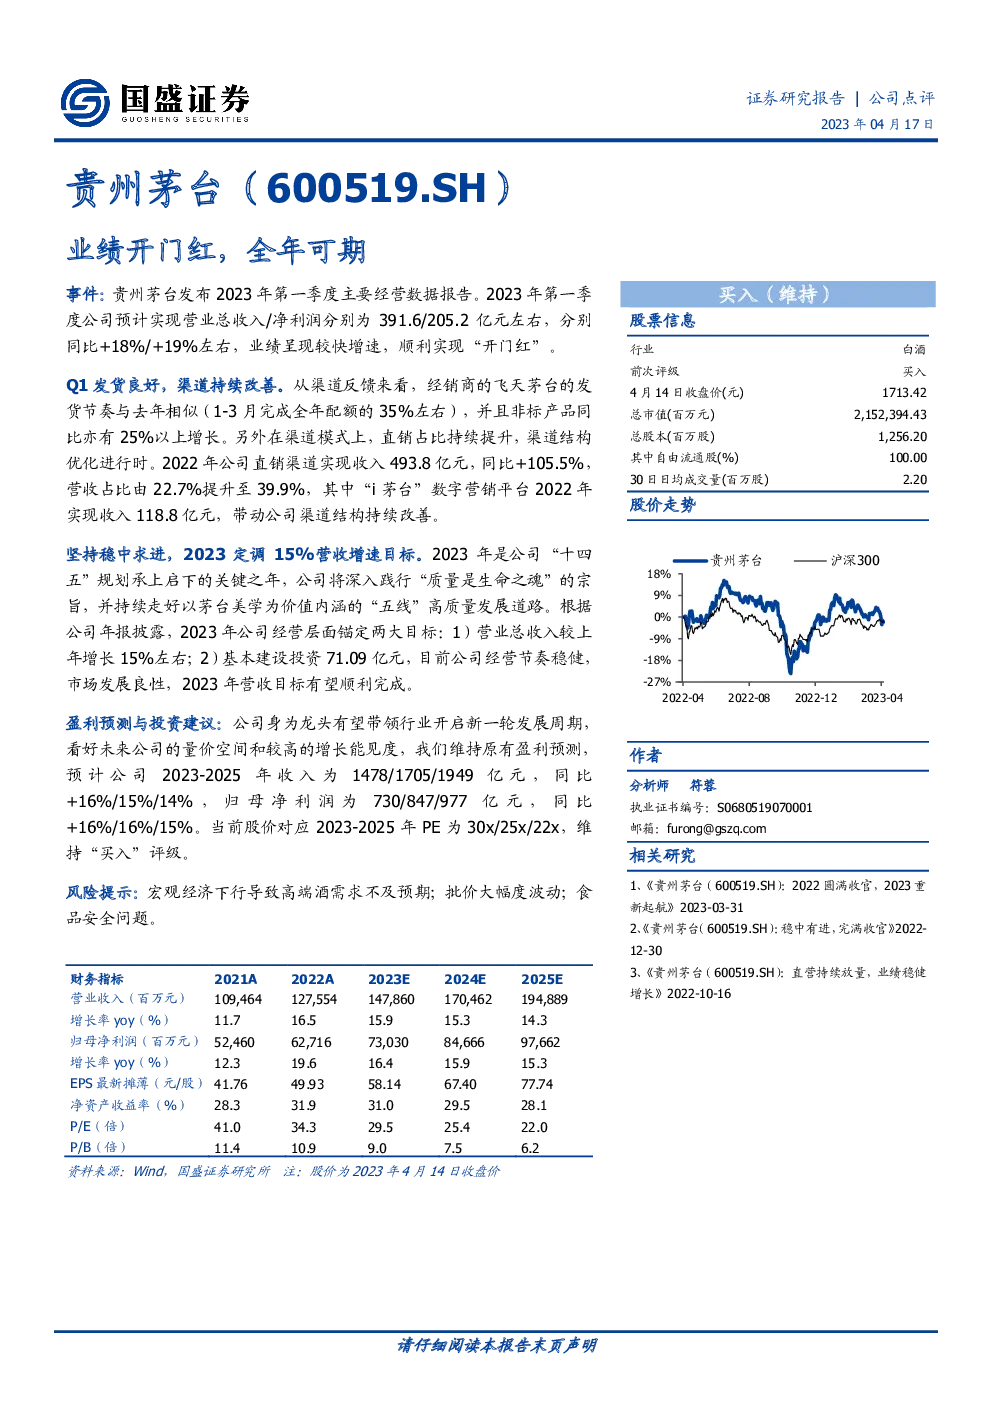
贵州茅台2023年一季度经营数据报告概览
经营业绩亮点:
- 营业收入:2023年一季度,贵州茅台实现营业总收入约391.6亿元,同比增长18%。
- 净利润:同期净利润约为205.2亿元,同比增长19%。
- 业绩表现:整体业绩呈现较快增长态势,顺利实现了“开门红”。
发货与渠道改善:
- 渠道反馈:经销商的飞天茅台发货节奏与去年保持一致,1-3月完成了全年配额的大约35%,同时非标产品同比增长超过25%。
- 直销渠道增长:2022年,直销渠道收入达到493.8亿元,同比增长105.5%,营收占比从22.7%提升至39.9%。“i茅台”数字营销平台在2022年贡献收入118.8亿元,推动了渠道结构的持续优化。
长期战略与目标:
- 营收目标:2023年,公司设定营业总收入增长15%的目标,旨在通过高质量发展路径,实现稳健增长。
- 投资计划:公司计划进行基本建设投资71.09亿元,体现其对长期发展的持续投入。
财务预测与评级:
- 收入预测:预计2023-2025年的收入分别为1478亿、1705亿、1949亿元,年均增长率为16%。
- 净利润预测:相应的归母净利润为730亿、847亿、977亿元,年均增长率16%。
- 估值:当前股价对应2023-2025年的市盈率分别为30x、25x、22x。
- 投资建议:基于对公司龙头地位的认可以及对未来增长潜力的乐观预期,维持“买入”评级。
风险提示:
- 宏观经济风险:潜在的经济下行可能影响高端酒市场需求。
- 批价波动风险:批价大幅波动可能影响销售策略和市场预期。
- 食品安全风险:食品安全问题可能损害品牌形象和消费者信心。
结论:
贵州茅台在2023年一季度展现出强劲的业绩增长势头,得益于良好的发货节奏、渠道结构的持续优化以及直销渠道的显著增长。公司明确了15%的营收增长目标,并通过稳健的投资计划支持长期发展。财务预测显示,公司具有稳定的增长潜力和可预见的盈利能力,投资者被鼓励持有,尽管存在宏观经济、批价波动和食品安全等潜在风险。
专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。