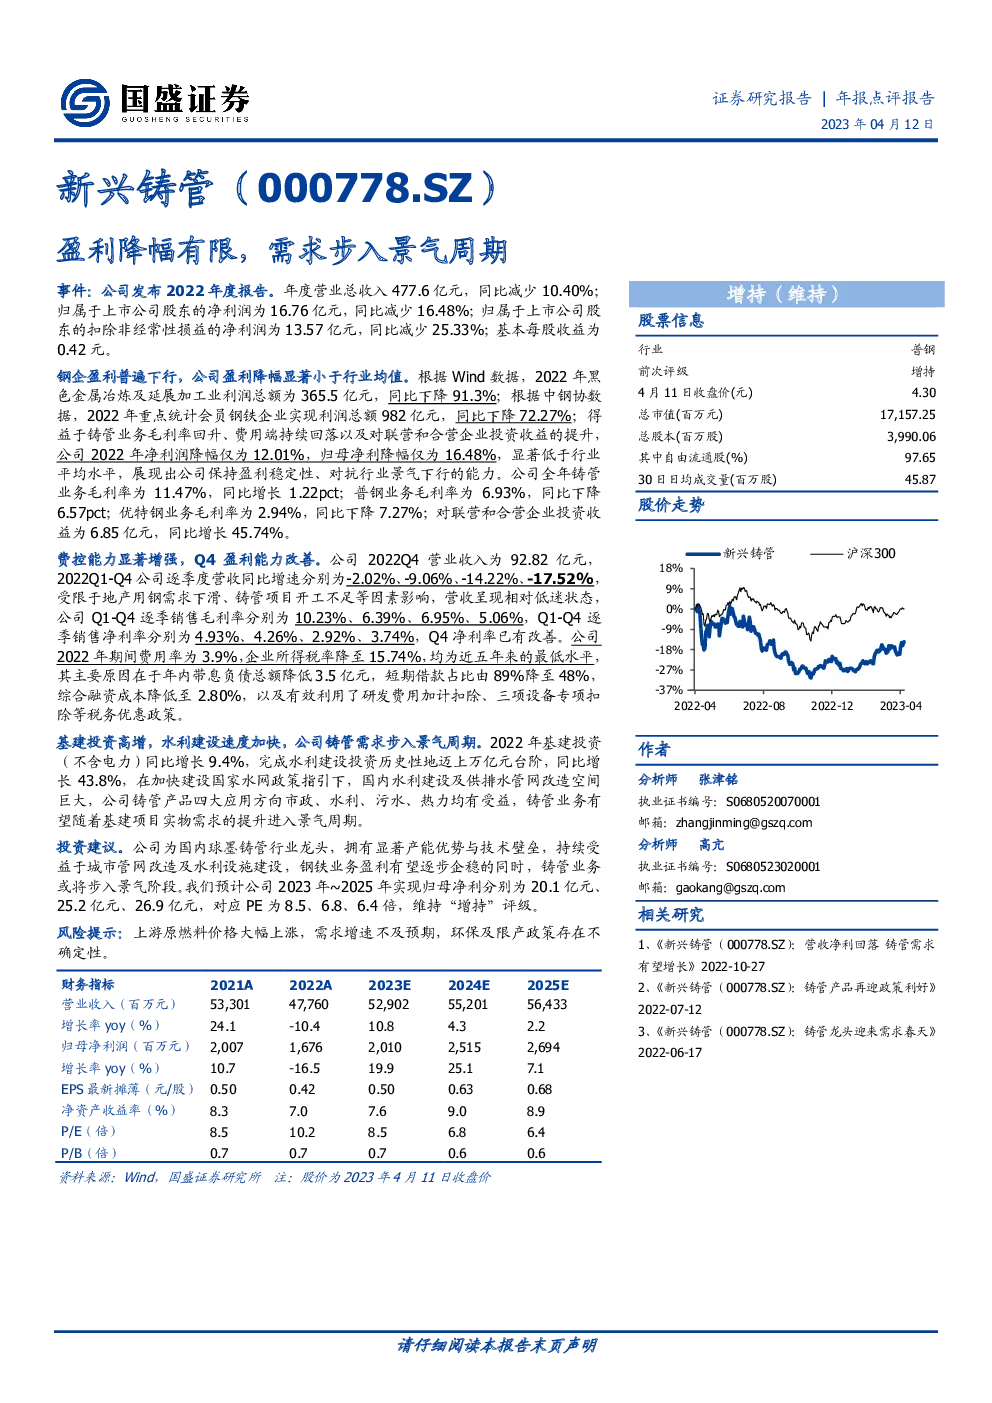
公司2022年度报告概览
主要财务指标:
- 总营业总收入:477.6亿元,较上年减少10.40%。
- 归属于上市公司股东的净利润:16.76亿元,同比减少16.48%。
- 归属于上市公司股东的扣除非经常性损益的净利润:13.57亿元,同比减少25.33%。
- 基本每股收益:0.42元。
行业对比:
- 黑色金属冶炼及延展加工业利润总额:365.5亿元,同比下降91.3%。
- 重点统计会员钢铁企业实现利润总额:982亿元,同比下降72.27%。
利润驱动因素:
- 铸管业务:毛利率11.47%,同比增长1.22个百分点,得益于铸管业务毛利率回升和费用端持续回落。
- 普钢业务:毛利率6.93%,同比下降6.57个百分点。
- 优特钢业务:毛利率2.94%,同比下降7.27个百分点。
- 投资收益:对联营和合营企业投资收益6.85亿元,同比增长45.74%。
费用控制与利润率:
- 期间费用率:3.9%,为近五年来最低水平。
- 企业所得税率:降至15.74%,为近五年来最低水平。
- 销售毛利率:从Q1的10.23%降至Q4的5.06%。
- 销售净利率:从Q1的4.93%降至Q4的3.74%。
投资机会与风险:
- 基建投资:同比增长9.4%,水利建设投资历史性突破万亿,同比增长43.8%。
- 市场前景:受益于城市管网改造及水利设施建设,铸管业务有望进入景气周期。
- 风险提示:上游原料价格波动、需求增长不及预期、环保及限产政策不确定性。
投资建议:
- 盈利预测:预计2023年至2025年归母净利润分别为20.1亿元、25.2亿元、26.9亿元。
- 估值:对应PE分别为8.5、6.8、6.4倍。
- 评级:维持“增持”。
此报告总结了公司的2022年度业绩表现,包括收入、净利润、毛利率等关键指标,并将其与同行业对比,分析了盈利的主要驱动因素和费用控制情况。报告还强调了公司在基础设施建设和水利建设领域的潜在增长机遇,并对未来的盈利进行了预测,最终给出了“增持”的投资建议。同时,报告也提到了可能影响公司业绩的风险因素。
想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。