研报总结
公司业绩亮点:
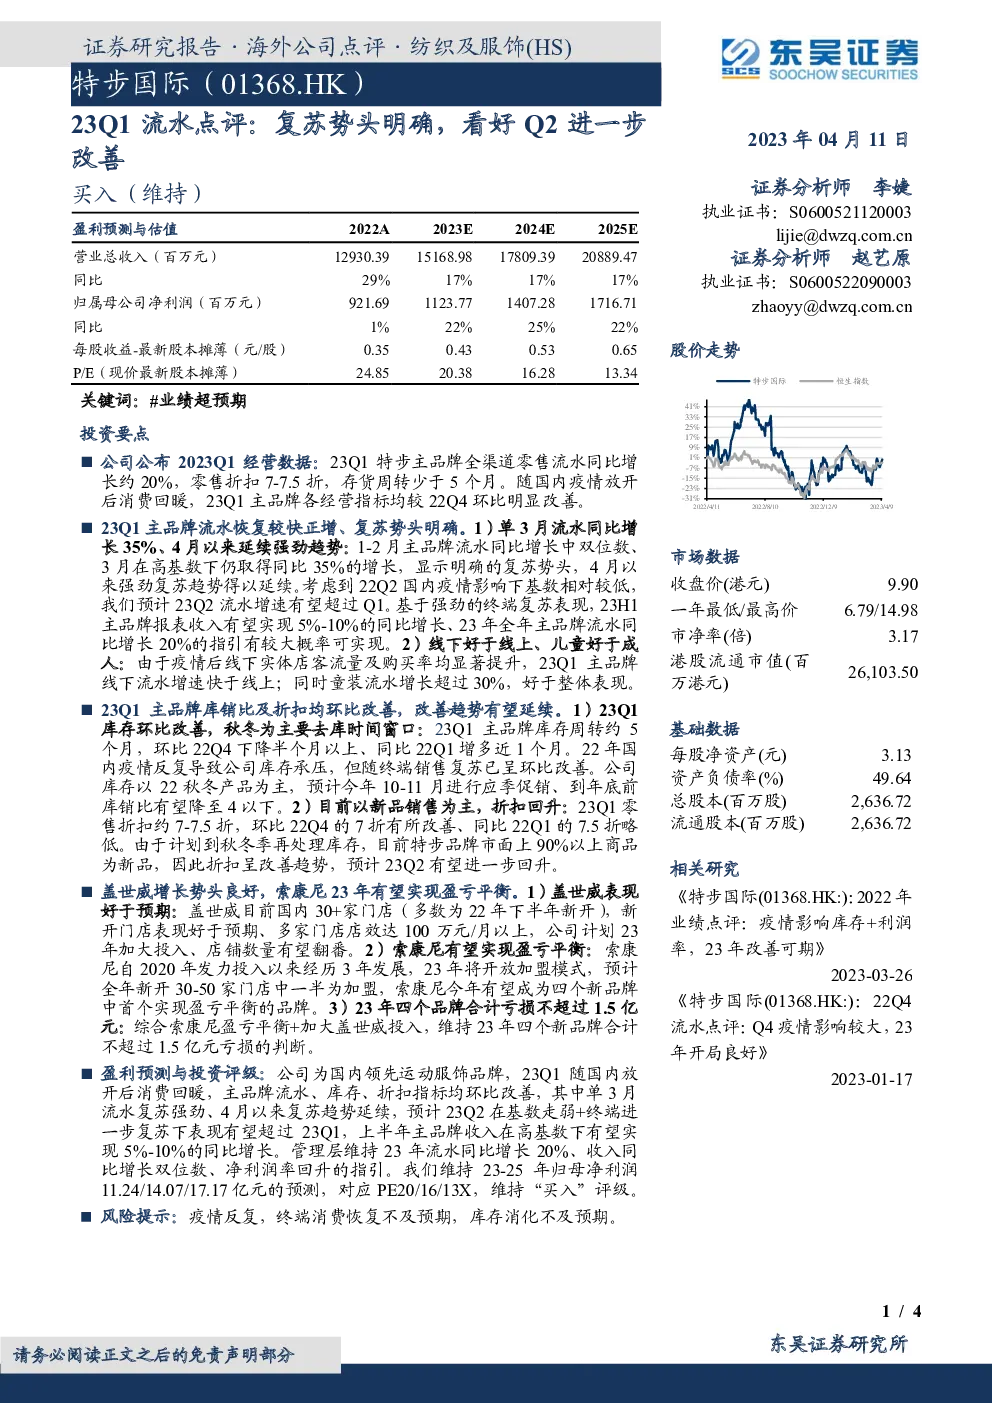
- 2023Q1经营数据:特步主品牌全渠道零售流水同比增长约20%,零售折扣稳定在7-7.5折区间,存货周转周期少于5个月。
- 消费回暖迹象:国内疫情放开后,消费市场回暖明显,特别是从2023Q1开始,主品牌的各项经营指标相比上一季度呈现明显改善趋势。
- 品牌表现:主品牌在3月份实现了35%的同比增长,且4月份继续保持强劲增长态势,显示出复苏势头明确。线下渠道销售好于线上,儿童产品线的销售增长超过30%,表现优于成人产品。
库存与折扣策略:
- 库存管理:库存周转效率提升,2023Q1库存周转时间为约5个月,相较于上一季度有所改善,预计下半年库存清理工作将进一步优化,尤其是针对22秋冬产品,计划通过促销活动将库存降至4个月以下。
- 折扣策略:当前零售折扣稳定在7-7.5折,相比上一季度有所改善,反映出品牌对库存管理的积极调整。随着23年秋季和冬季的到来,计划处理库存,预计折扣策略将进一步优化。
新品牌进展:
- 盖世威:目前在国内运营30多家门店,其中多数是在2022年下半年新开,新开门店表现超出预期,多家门店每月销售额达到100万元以上,计划在2023年增加投入,门店数量有望翻倍。
- 索康尼:作为新品牌之一,索康尼自2020年起投入大量资源,预计2023年将开放加盟模式,全年计划新开30-50家门店,其中一半为加盟形式,有望成为首个实现盈亏平衡的新品牌。
- 整体亏损预测:预计2023年四个新品牌合计亏损不超过1.5亿元。
盈利预测与评级:
- 业绩预测:基于国内消费市场的回暖以及品牌自身经营状况的改善,预计2023年主品牌收入将实现5%-10%的同比增长,净利润率有望回升。
- 财务预测:维持2023-2025年的归母净利润预测分别为11.24亿元、14.07亿元、17.17亿元,对应PE分别为20、16、13倍。
- 投资评级:鉴于公司的业绩前景及市场表现,维持“买入”评级。
风险提示:
- 疫情风险:疫情的不确定性可能影响终端消费恢复速度。
- 库存消化风险:若库存消化进度不及预期,可能影响公司财务状况及业务运营。
结论
特步集团在2023Q1展现出明显的复苏趋势,特别是在零售流水、库存管理及折扣策略等方面取得了显著改善。新品牌盖世威及索康尼的发展也呈现出积极态势,为公司未来的业绩增长提供了有力支撑。尽管存在疫情反复及库存消化的风险,但基于稳健的经营策略和市场回暖的背景,预计公司2023年的业绩将保持稳定增长,值得投资者关注。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。