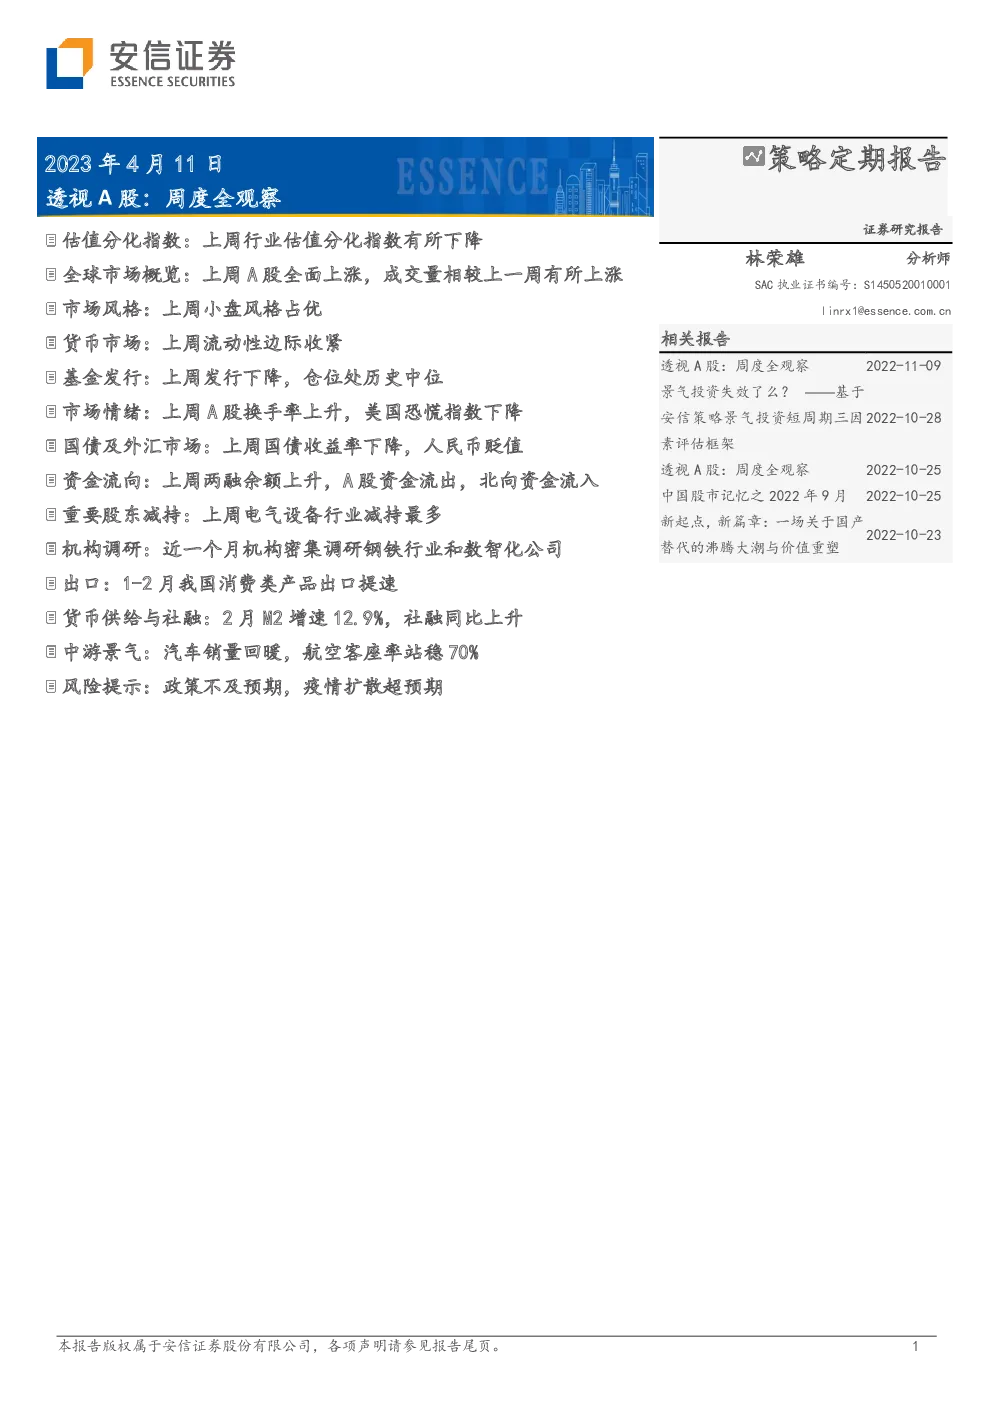
根据所提供的研报内容,以下是针对本周A股市场的关键要点总结:
市场概览
- 全面上涨:上周A股全面上涨,成交量较上一周有所增加。
- 行业表现:非银金融、房地产、银行等金融行业涨幅较小,传媒、电子等科技成长类行业涨幅显著,商业贸易、食品饮料等消费行业也有不错的表现,有色金属、汽车等周期行业亦有上涨。
国际市场概览
- 全球市场:俄罗斯IMOEX和香港恒生指数均有上涨,显示全球市场整体表现积极。
- 商品市场:LME铜和布伦特原油价格分别上涨,反映资源商品市场的活跃。
货币市场
基金市场
- 基金发行:上周基金发行数量环比下降,仓位水平处历史中位。
- 资金流向:两融余额上升,但A股资金净流出,北向资金呈现流入态势。
资本市场动态
- 重要股东减持:电气设备行业减持最多。
- 机构调研:近一个月内,机构密集调研钢铁行业和数智化公司。
- 出口情况:1-2月我国消费类产品出口提速增长。
- 宏观经济指标:M2增速12.9%,社融同比上升,显示货币政策保持宽松态势。
行业与企业分析
- 中观景气:汽车销量回暖,航空客座率稳定在70%以上,显示消费和出行行业的复苏迹象。
- 商品价格:近期主要商品价格呈现不同走势,部分行业价格波动较大。
- 工业生产:2月工业增加值和PPI分布显示部分行业仍面临下行压力。
- 盈利预测:多数行业盈利预测有所调整,部分行业预期改善,部分则承压。
- 资金流向:两融余额上升,资金流向显示市场情绪有所回暖,但资金净流出表明市场谨慎态度。
风险提示
- 政策执行效果低于预期。
- 疫情扩散超预期,可能对经济和市场产生负面影响。
报告亮点
- 景气投资:安信策略提出的景气投资有效性指数在4月见底回升,预示着市场风格可能转向对景气度较高的行业偏好。
- 市场风格与估值:市场风格由成长风格转为周期风格,同时行业估值分化指数有所下降,显示市场对于不同行业估值差异的关注。
- 宏观经济与政策:宏观经济数据如M2增速和社融同比上升,反映了货币政策的宽松态势,对市场形成支撑。
此研报提供了对当前A股市场多维度的分析,包括市场动态、行业表现、宏观经济指标等,为投资者提供了决策依据。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。