发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需
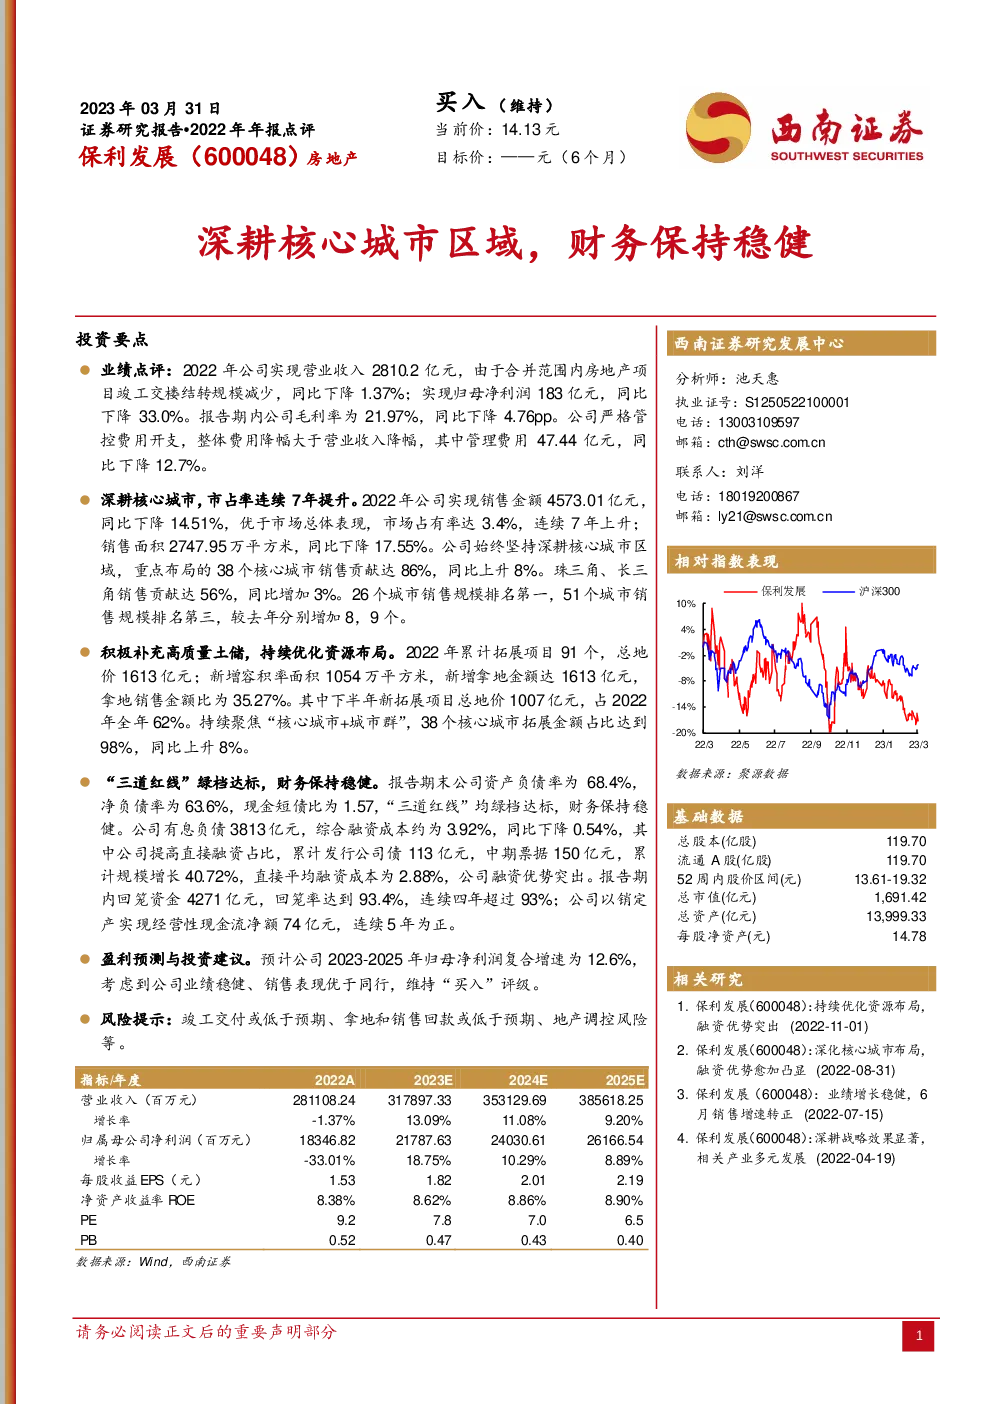
保利发展(600048)2022年年报点评
公司概况
- 核心竞争力:深耕核心城市区域,财务稳健,融资优势突出。
- 销售表现:2022年销售金额4573.01亿元,优于市场总体表现,市场占有率连续7年提升至3.4%。
财务表现
- 盈利情况:2022年营业收入2810.2亿元,同比下降1.37%;归母净利润183亿元,同比下降33.0%。毛利率为21.97%,同比下降4.76个百分点。
- 资源布局:积极补充高质量土储,全年拓展项目91个,新增拿地金额1613亿元,拿地销售金额比为35.27%。下半年新拓展项目占全年62%。
- 财务健康:“三道红线”均绿档达标,资产负债率为68.4%,净负债率为63.6%,现金短债比为1.57。公司融资成本下降,直接融资占比提升,平均融资成本为2.88%。
预测与评级
- 盈利预测:预计2023-2025年归母净利润复合增速为12.6%,考虑公司稳健的业绩和优于同行的销售表现,维持“买入”评级。
- 风险提示:竣工交付、拿地和销售回款、地产调控等方面的风险。
投资亮点
- 深耕战略:持续优化资源布局,聚焦核心城市和城市群。
- 财务稳健:“三道红线”达标,财务指标良好。
- 融资优势:提高直接融资比例,融资成本降低。
结论
保利发展在2022年展现出稳定的财务状况和积极的增长态势,通过深耕核心城市和优化资源布局,提升了市场占有率和销售表现。公司良好的财务管理和融资策略为其未来的持续增长提供了坚实基础。维持“买入”评级,认为其具有长期投资价值。