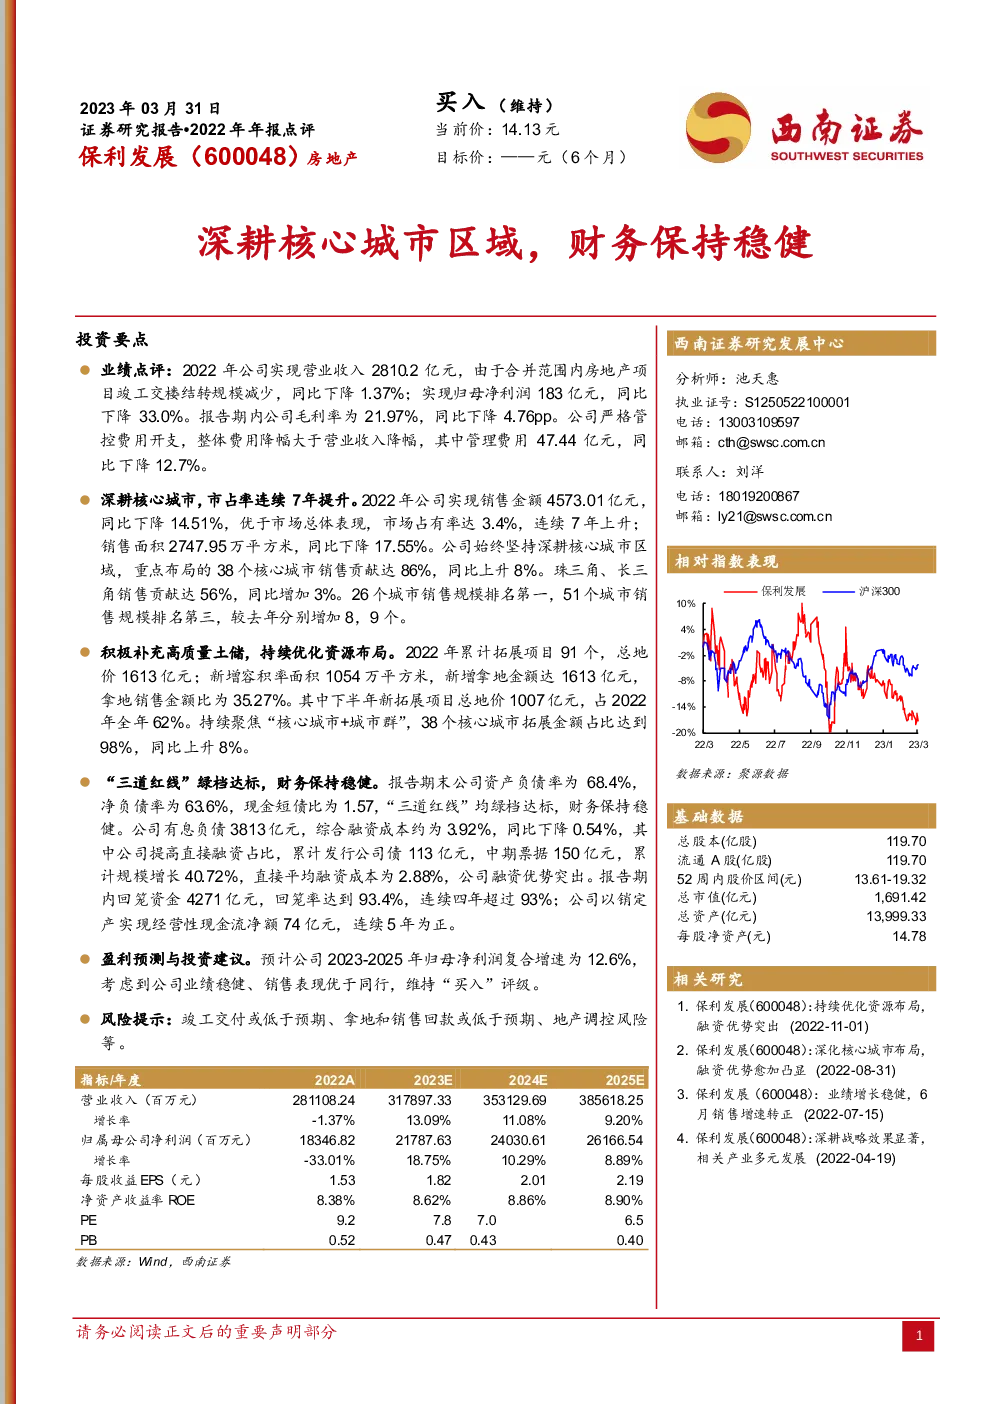
核心观点与关键数据
- 业绩点评:2022年公司实现营业收入2810.2亿元,同比下降1.37%;归母净利润183亿元,同比下降33.0%。毛利率为21.97%,同比下降4.76%。公司严格管控费用,管理费用同比下降12.7%。
- 市场布局:深耕核心城市,市占率连续7年提升。2022年实现销售金额4573.01亿元,同比下降14.51%,但优于市场总体表现,市场占有率达3.4%。38个核心城市销售贡献达86%,珠三角、长三角销售贡献达56%。
- 土储拓展:积极补充高质量土储,2022年累计拓展项目91个,总地价1613亿元,新增容积率面积1054万平方米,拿地销售金额比为35.27%。持续聚焦“核心城市+城市群”,38个核心城市拓展金额占比达到98%。
- 财务状况:“三道红线”绿档达标,资产负债率为68.4%,净负债率为63.6%,现金短债比为1.57。有息负债3813亿元,综合融资成本约为3.92%,同比下降0.54%。回笼资金4271亿元,回笼率达到93.4%,连续四年超过93%。
- 盈利预测:预计2023-2025年归母净利润复合增速为12.6%,维持“买入”评级。
研究结论
- 公司业绩稳健,销售表现优于同行,财务保持稳健,融资优势突出。
- 风险提示:竣工交付或低于预期、拿地和销售回款或低于预期、地产调控风险等。
财务预测
- 分业务收入及毛利率:2023-2025年房地产收入增速为12%/10%/8%,毛利率稳定在22%;其它主营业务收入增速为25%/22%/20%,毛利率为22%。
- 利润表:2023-2025年净利润分别为21787.63亿元、24030.61亿元、26166.54亿元,复合增速为18.75%/10.29%/8.89%。
- 现金流表:2023-2025年经营活动现金流净额分别为12705.9亿元、2811.9亿元、-8603.0亿元。
估值与指标
- 估值指标:2023-2025年PE分别为7.8/7.0/6.5,PB分别为0.47/0.43/0.40。
- 财务分析指标:2023-2025年ROE分别为8.62%/8.86%/8.90%,ROA分别为1.93%/2.02%/2.07%。