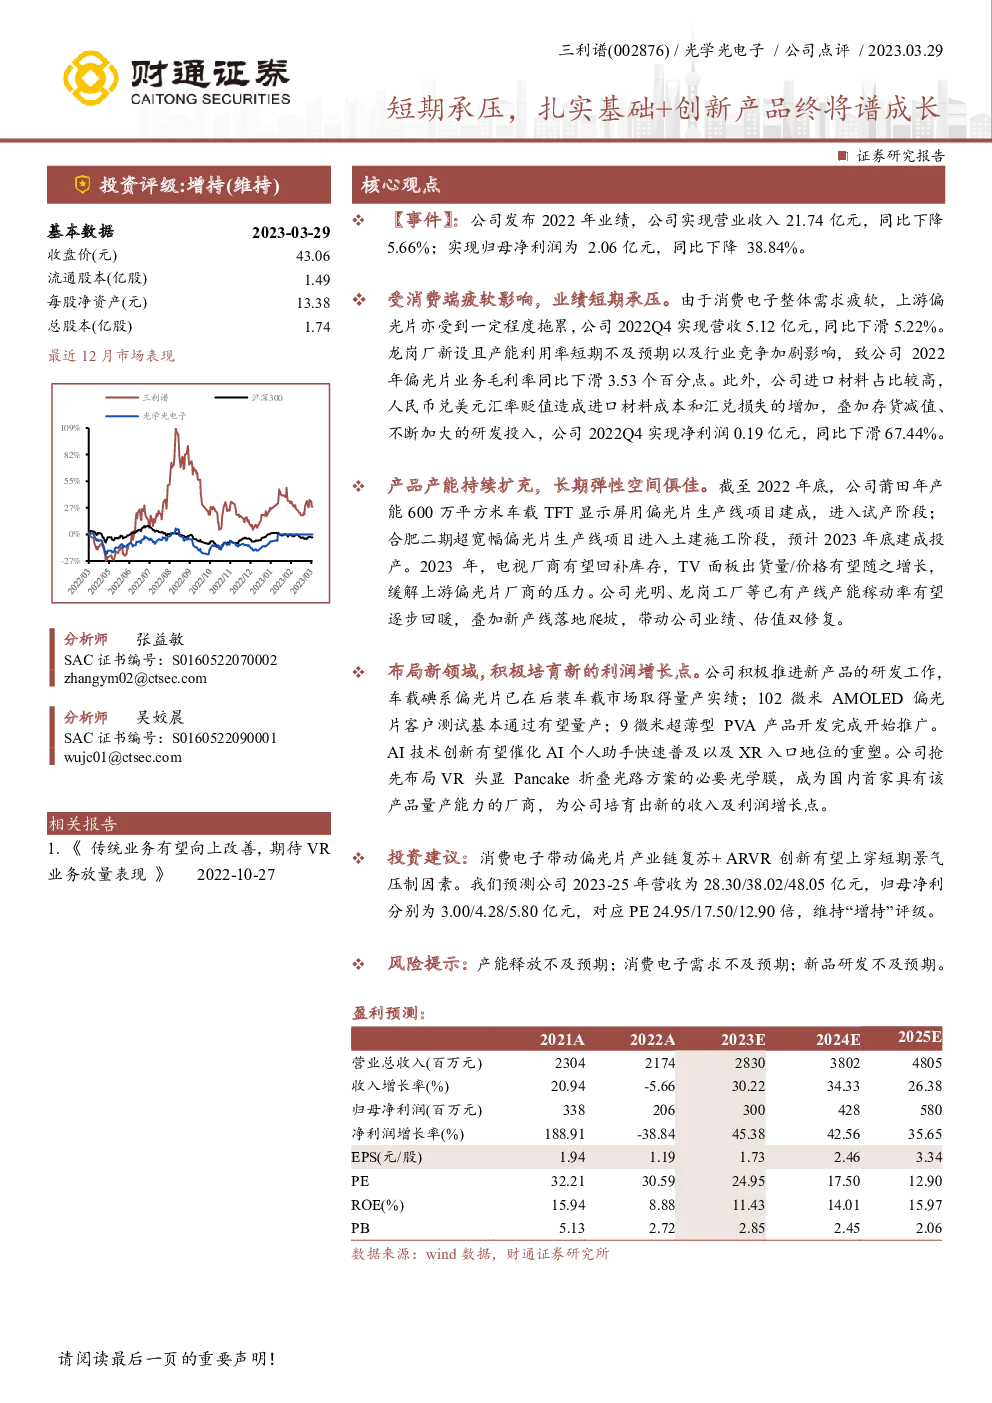
公司2022年度业绩回顾与展望
业绩概览
- 营业收入:2022年实现21.74亿元,同比下降5.66%。
- 归母净利润:录得2.06亿元,同比下降38.84%。
短期挑战
- 消费端疲软:消费电子整体需求疲软,对上游偏光片产业产生负面影响。
- 产能与成本:龙岗厂新设产能利用率短期不足,行业竞争加剧导致偏光片业务毛利率下滑3.53个百分点。同时,较高的进口材料占比及人民币兑美元汇率贬值,增加了进口材料成本和汇兑损失,叠加存货减值与研发投入加大,导致2022Q4净利润下滑67.44%。
长期机遇
- 产能扩张:莆田600万平方米车载TFT显示屏用偏光片生产线已建成并进入试产阶段,合肥二期超宽幅偏光片生产线预计2023年底投产。
- 市场预期:随着2023年电视厂商库存回补与面板出货量/价格的增长,预期能缓解上游偏光片厂商压力,并提升产能稼动率。
新业务布局
- 新产品研发:车载碘系偏光片在后装车载市场实现量产,AMOLED偏光片接近量产,9微米超薄型PVA产品已启动推广。
- 技术前瞻:抢先布局VR头显Pancake折叠光路方案所需光学膜,成为国内首家具备量产能力的厂商。
投资建议
- 财务预测:预计2023-25年营收分别达28.30亿、38.02亿、48.05亿元,归母净利润为3.00亿、4.28亿、5.80亿元。
- 估值分析:对应PE分别为24.95倍、17.50倍、12.90倍。
- 评级:基于消费电子复苏与ARVR创新的双重利好,维持“增持”评级。
风险提示
- 产能释放风险:产能扩张计划可能面临执行不力的风险。
- 需求不确定性:消费电子需求可能低于预期。
- 研发风险:新产品研发进度可能不如预期。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。