FY23三季度流水点评:流水受到疫情冲击,运营水平保持稳定
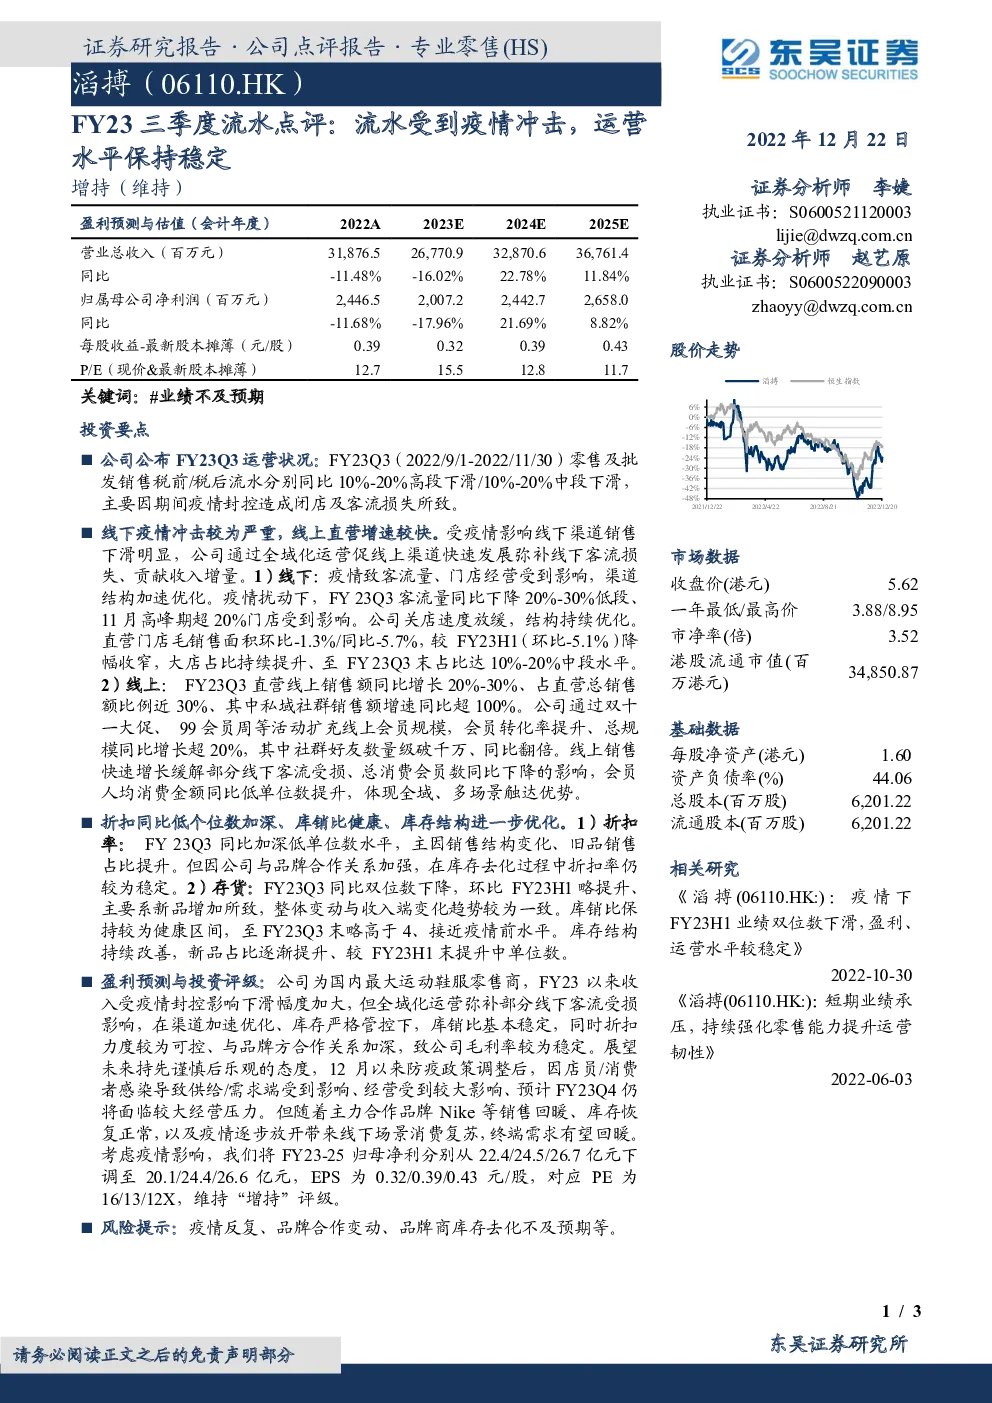
公司公布FY23Q3运营状况:FY23Q3(2022/9/1-2022/11/30)零售及批发销售税前/税后流水分别同比10%-20%高段下滑/10%-20%中段下滑,主要因期间疫情封控造成闭店及客流损失所致。 线下疫情冲击较为严重,线上直营增速较快。受疫情影响线下渠道销售下滑明显,公司通过全域化运营促线上渠道快速发展弥补线下客流损失、贡献收入增量。1)线下:疫情致客流量、门店经营受到影响,渠道结构加速优化。疫情扰动下,FY23Q3客流量同比下降20%-30%低段、11月高峰期超20%门店受到影响。公司关店速度放缓,结构持续优化。 直营门店毛销售面积环比-1.3%/同比-5.7%,较FY23H1(环比-5.1%)降幅收窄,大店占比持续提升、至FY23Q3末占比达10%-20%中段水平。 2)线上:FY23Q3直营线上销售额同比增长20%-30%、占直营总销售额比例近30%、其中私域社群销售额增速同比超100%。公司通过双十一大促、99会员周等活动扩充线上会员规模,会员转化率提升、总规模同比增长超20%,其中社群好友数量级破千万、同比翻倍。线上销售快速增长缓解部分线下客流受损、总消费会员数同比下降的影响,会员人均消费金额同比低单位数提升,体现全域、多场景触达优势。 折扣同比低个位数加深、库销比健康、库存结构进一步优化。1)折扣率:FY23Q3同比加深低单位数水平,主因销售结构变化、旧品销售占比提升。但因公司与品牌合作关系加强,在库存去化过程中折扣率仍较为稳定。2)存货:FY23Q3同比双位数下降,环比FY23H1略提升、主要系新品增加所致,整体变动与收入端变化趋势较为一致。库销比保持较为健康区间,至FY23Q3末略高于4、接近疫情前水平。库存结构持续改善,新品占比逐渐提升、较FY23H1末提升中单位数。 盈利预测与投资评级:公司为国内最大运动鞋服零售商,FY23以来收入受疫情封控影响下滑幅度加大,但全域化运营弥补部分线下客流受损影响,在渠道加速优化、库存严格管控下,库销比基本稳定,同时折扣力度较为可控、与品牌方合作关系加深,致公司毛利率较为稳定。展望未来持先谨慎后乐观的态度,12月以来防疫政策调整后,因店员/消费者感染导致供给/需求端受到影响、经营受到较大影响、预计FY23Q4仍将面临较大经营压力。但随着主力合作品牌Nike等销售回暖、库存恢复正常,以及疫情逐步放开带来线下场景消费复苏,终端需求有望回暖。 考虑疫情影响,我们将FY23-25归母净利分别从22.4/24.5/26.7亿元下调至20.1/24.4/26.6亿元,EPS为0.32/0.39/0.43元/股,对应PE为16/13/12X,维持“增持”评级。 风险提示:疫情反复、品牌合作变动、品牌商库存去化不及预期等。