炼化精细化工龙头,短期重点关注特种聚丙烯
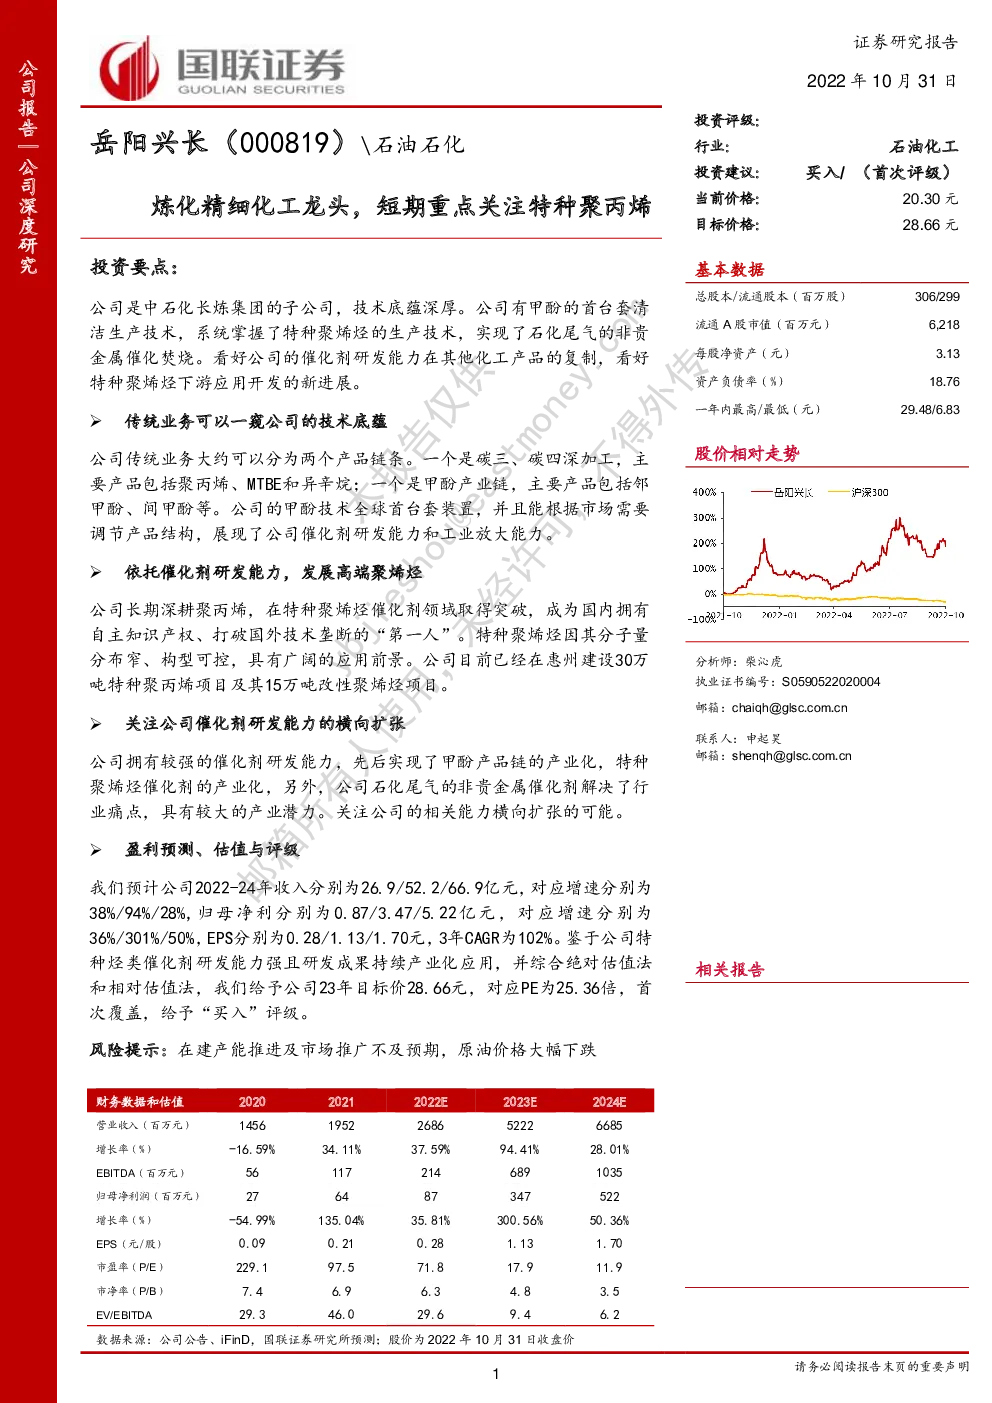
公司是中石化长炼集团的子公司,技术底蕴深厚。公司有甲酚的首台套清洁生产技术,系统掌握了特种聚烯烃的生产技术,实现了石化尾气的非贵金属催化焚烧。看好公司的催化剂研发能力在其他化工产品的复制,看好特种聚烯烃下游应用开发的新进展。 传统业务可以一窥公司的技术底蕴 公司传统业务大约可以分为两个产品链条。一个是碳三、碳四深加工,主要产品包括聚丙烯、MTBE和异辛烷;一个是甲酚产业链,主要产品包括邻甲酚、间甲酚等。公司的甲酚技术全球首台套装置,并且能根据市场需要调节产品结构,展现了公司催化剂研发能力和工业放大能力。 依托催化剂研发能力,发展高端聚烯烃 公司长期深耕聚丙烯,在特种聚烯烃催化剂领域取得突破,成为国内拥有自主知识产权、打破国外技术垄断的“第一人”。特种聚烯烃因其分子量分布窄、构型可控,具有广阔的应用前景。公司目前已经在惠州建设30万吨特种聚丙烯项目及其15万吨改性聚烯烃项目。 关注公司催化剂研发能力的横向扩张 公司拥有较强的催化剂研发能力,先后实现了甲酚产品链的产业化,特种聚烯烃催化剂的产业化,另外,公司石化尾气的非贵金属催化剂解决了行业痛点,具有较大的产业潜力。关注公司的相关能力横向扩张的可能。 盈利预测、估值与评级 我们预计公司2022-24年收入分别为26.9/52.2/66.9亿元,对应增速分别为38%/94%/28%,归母净利分别为0.87/3.47/5.22亿元 , 对应增速分别为36%/301%/50%,EPS分别为0.28/1.13/1.70元,3年CAGR为102%。鉴于公司特种烃类催化剂研发能力强且研发成果持续产业化应用,并综合绝对估值法和相对估值法,我们给予公司23年目标价28.66元,对应PE为25.36倍,首次覆盖,给予“买入”评级。 风险提示:在建产能推进及市场推广不及预期,原油价格大幅下跌 投资聚焦 核心逻辑 公司传统业务是以气分装置为龙头的碳四产业,主要产品MTBE,受俄乌冲突影响原油价格维持高位,公司传统业务具有较强的盈利能力。 公司在特种烃类催化剂领域深研多年,构建了国内领先的技术研发团队,先后实现了特种酚、特种聚丙烯的技术突破,实现了石化尾气的非贵催化焚烧,并在惠州30万吨特种聚丙烯项目、岳阳5100吨间甲酚项目开展产业化应用,项目投产以后将显著提升公司业绩。 公司在特种烃类催化剂领域拥有较强的研发设计能力,看好公司相关研发能力在其他特种石化材料上的转化。 不同于市场的观点 公司特种烃类催化剂研发和设计能力未被市场充分认知,及其在相关品类上延伸的可能性被市场低估。 核心假设 1)传统化工板块:预期在俄乌冲突持续及世界能源短缺的背景下,油价维持较高水平,碳四产业景气度较高,板块盈利能力维持较高水平。 2)新材料板块:惠州30万吨特种聚丙烯项目,预计2023年年中投产放量,产销量逐年提升,释放业绩增量;5100万吨间甲酚项目年内建成,23年逐步起量并贡献营收。 盈利预测、估值与评级 我们预计公司2022-24年收入分别为26.9/52.2/66.9亿元 , 对应增速分别为38%/94%/28%,归母净利分别为0.87/3.47/5.22亿元,对应增速分别为36%/301%/50%,EPS分别为0.28/1.13/1.70元,3年CAGR为102%。 鉴于公司特种烃类催化剂研发能力强且研发成果持续产业化应用,并综合绝对估值法和相对估值法,我们给予公司23年目标价28.66元,对应PE为25.36倍,较当前股价有41%的上涨空间,首次覆盖,给予“买入”评级。 1.公司聚焦炼化精细化工 岳阳兴长(000819)是一家以加工、生产、经营化工产品为主的石化企业,总部位于湖南岳阳,公司前身为中石化长岭炼化的三产长炼劳动服务公司,1989年1月经岳阳市体改办批准自筹资金,并向全体职工融资募股,成立股份制公司。1997年6月深交所上市。 上市以后,公司通过一系列收购兼并、扩能改造、对外投资,持续扩张石化主业规模,初步形成以气分装置为龙头,包含聚丙烯、MTBE、烷基化油等产品的碳四产业链,以苯酚为原料的甲酚产业链两大石油化工的精细化工产业链。此外,公司还有6座加油站,从事油品零售业务。 1.1控制股东为中石化 公司的实际控制人为中国石化集团资产经营管理有限公司,中石化资产经营管理有限公司目前持有上市公司22.91%的股权,此外,湖南长炼兴长企业服务有限公司和湖南长炼兴长集团有限责任公司分别持有上市公司9.55%和4.57%的股权。 公司具有完善的激励机制,员工的薪酬和岗位价值匹配。22年6月,公司推出了首次股权激励计划,覆盖102名核心技术骨干和管理人员。不仅如此,核心技术骨干和管理人员在对应的子公司直接持股。 图表1:岳阳兴长股权结构图(截至2022年10月) 1.2立足碳四产业,布局特种聚烯烃、特种酚 公司目前有岳阳和惠州两个生产基地,其中惠州基地目前处于建设过程中,计划于2023年实现中交。 岳阳基地是公司的主力生产基地,目前有9套炼油及化工生产装置,6座加油站。 核心化工装置主要包括7.5万吨丙烯、13.5万吨MTBE、20万吨异辛烷、3万吨聚丙烯、1.5万吨邻甲酚、1900吨重包膜。在建项目主要是新岭化工的间甲酚项目以及立恒新材料的40万吨煅后焦项目,其中间甲酚项目计划22年6月中交。 惠州基地的运营主体为惠州立拓,位于惠州市新材料产业园,一期规划项目为30万吨特种聚烯烃,及配套15万吨专用料改性造粒线。 按照业务板块划分,公司的产品大约可以归类为能化产业、新材料产业、节能环保产业三大板块: 图表2:岳阳兴长的现有三大业务板块及内容 能化板块主要13.5万吨MTBE、20万吨烷基化产品以及6座加油站,公司的MTBE主要面向汽油添加剂,华南地区的MTBE供求偏紧,依托长岭炼化,受益于高油价,板块盈利相对较好。烷基化油面向国六B汽油调油市场,属于MTBE的升级产品,需求稳定,但是盈利能力弱于MTBE。 新材料板块是公司未来重点打造的板块,现役装置主要是岳阳基地的3万吨聚丙烯以及新岭化工1.5万吨邻甲酚。未来,公司在特种聚烯烃、碳四深加工以及酚类产业链延伸也有系统的布局。 节能环保板块的运营主体为湖南立泰环境工程有限公司,主要从事提供石化行业尾气催化氧化、油气回收超低排放以及VOCs吸附回收技术服务,公司催化焚烧的相关催化剂自主研发,且为非贵金属催化剂,吸附材料也实现了自我配套,具有较强的产业竞争力。 从产业链、产品链的角度看,公司的产品可以分为碳三/碳四产业链以及特种酚产业链: 碳三/碳四产业链以气分装置为龙头,分离出的丙烯部分外销,部分做成聚丙烯,分离出的异丁烯制备MTBE,正丁烯制备异辛烷。展望未来,公司有意向和中国石化错位竞争,发展特种聚丙烯和改性聚丙烯。 特种酚板块目前主要生产邻甲酚、2,6-二甲酚。需要注意,公司的甲酚产业链市场关注不足,公司的甲酚产业链以苯酚为原料,属于全球首台套产品,2,6-二甲酚的下游对应PPO,属于战略新兴产业。不仅如此,公司针对市场间甲酚货紧价扬的背景,开发出甲酚歧化工艺。展望未来,公司有意向进一步延伸产业链,发展间甲酚、BHT以及邻甲酚、间甲酚的下游产品。 1.3传统业务景气,人力回报提升 公司历史营收主要基于碳四产业链,营收与利润水平与MTBE景气周期紧密联系,并密切跟随油价。2012-2013年,油价高位,MTBE价格维持在8500元/吨,盈利能力较强,公司营收规模近20亿元,归母净利润逾6000万元;2014-2017年,油价中枢迅速下滑并维持在50美元/桶以下,MTBE价格中枢下降至近5000元/吨,公司营收规模降至近15亿元,归母净利下降至近3000万元,其中2017年公司计提了芜湖康卫资产减值准备2992万元后,当年净亏损985万元。 2018-2019年,公司业绩跟随油价与MTBE价格上涨而修复反弹,营收规模重回20亿元附近,归母净利提升5000万元以上;2020年由于疫情冲击,MTBE与原油大跌,公司盈利水平再跌至2016年水平;而2020年后,MTBE随油价一路上行,公司碳四产业链步入景气周期,盈利能力快速修复,归母净利提升至6400万元,达近10年新高。2022年Q1公司盈利水平随碳四产业链景气而继续大幅上涨,归母净利同比2021年Q1上涨了306%,至1200万元。 图表3:营业收入及其变动情况 图表4:归母净利润及其变动情况 2021年以来,随着业务景气上行,公司也在不断完善管理体系,人工效率得到大幅提升。2021年,公司明确了干部聘用、考核、退出及后备干部培养机制,增加了考核不合格以及强制淘汰条款。2021年,公司首次实现新员工考核试用期退出1人,合同期退出1人,主动解聘闲置岗位和歇岗人员3人。推动气分片区与聚丙烯片区融合,操作员由最多200多人到定编的80余人;长进公司和塑料制品分公司合并后由过去的100多人缩编到25人,公司人力投入回报率快速提升。 图表5:人力投入回报率(ROP)变动情况(%) 2.碳四产业链发展平稳 公司缘起长岭炼化的三产公司长炼劳动服务公司,利用炼化公司的炼厂气进行深加工是一个很自然的选择。 公司的碳三、碳四深加工依托长岭炼化的炼厂气,炼厂气经过管道输送进入岳阳兴长的气分装置分离出丙烯、异丁烯、正丁烯等组分。进而深加工得到聚丙烯、MTBE和异辛烷。 长岭炼化位于中南地区,所处区域内的碳三、碳四资源有一定的稀缺性,同时,公司的MTBE、异辛烷等产品主要用于调油,公司是华中地区最大油品调和组分供应商,旗下有6座加油站,优势较为明显。 展望未来,公司也注意到油转化的行业趋势,并且未雨绸缪,进行了战略布局。 图表6:公司碳四产业链/产品链图 2.1.国内MTBE总量过剩,中南地区供求偏紧 MTBE的原料主要是异丁烯和甲醇,受益于油价上行,公司的MTBE业务盈利能力较强,是公司传统业务的主要盈利产品,公司目前拥有13.5万吨/年MTBE装置。 MTBE上游是液化气的气分装置,液化气精馏分离得到醚前碳四,醚前碳四与甲醇反应生产MTBE。MTBE下游主要有三种应用:作为汽油添加剂、裂解为高纯度异丁烯、医药用途。 整体来看,国内的MTBE产能过剩严重,产能利用率长期在50%-60%水平波动。 2021年,国内MTBE产能达2260万吨,产量为1401万吨,产能利用率为62%,为近年来最高水平,生产的MTBE基本国内自用,出口占比不足1%。近年来,MTBE的表观消费量在1200万吨上下起伏,2021年我国MTBE的表观消费量达1128吨,同比小幅上涨了3.3%。 图表7:MTBE的有效产能、产量及利用率情况 图表8:MTBE的表观消费量情况 分企业来看,MTBE产能分散,集中度较低,竞争充分。我国MTBE产能最大的企业为华星石化,拥有MTBE产能100万吨,约占全国总产能的4.4%,其次是恒力石化,拥有82万吨产能,约占总产能的3.6%,玉皇化工、金陵亨斯迈与利津石化分别拥有MTBE产能80万吨、78万吨、60万吨,对应产能占比分别为3.5%、3.4%、2.6%。行业CR5为17.6%,CR10为26.39%,整体集中度较低,竞争充分。 图表9:MTBE分企业产能格局(万吨,%) 分区域看,我国MTBE供给分布不均,存在结构性竞争洼地。我国MTBE主要集中在华东和东北地区,华东地区约占我国MTBE总产量的57%,东北地区占14%居第二位。从省份产能地图上看,我国MTBE主要在环渤海地区以及江浙沪深等地聚集。公司所在地长岭地区及周边MTBE市场供求平衡偏紧,湖南地区MTBE企业仅有岳阳兴长与巴陵石化两家,后者仅6万吨产能,临近的华南市场MTBE也长期供应不足,公司占据华中与华南区域竞争洼地,MTBE出货能力较强。 图表10:中国MTBE产能竞争格局 图表11:MTBE产能各地区分布情况 我国MTBE超过90%用于汽油添加剂,汽油调和依旧是MTBE产业发展的主导方向。从发展趋势看,MTBE