3Q业绩韧性凸显,盈利改善趋势有望延续
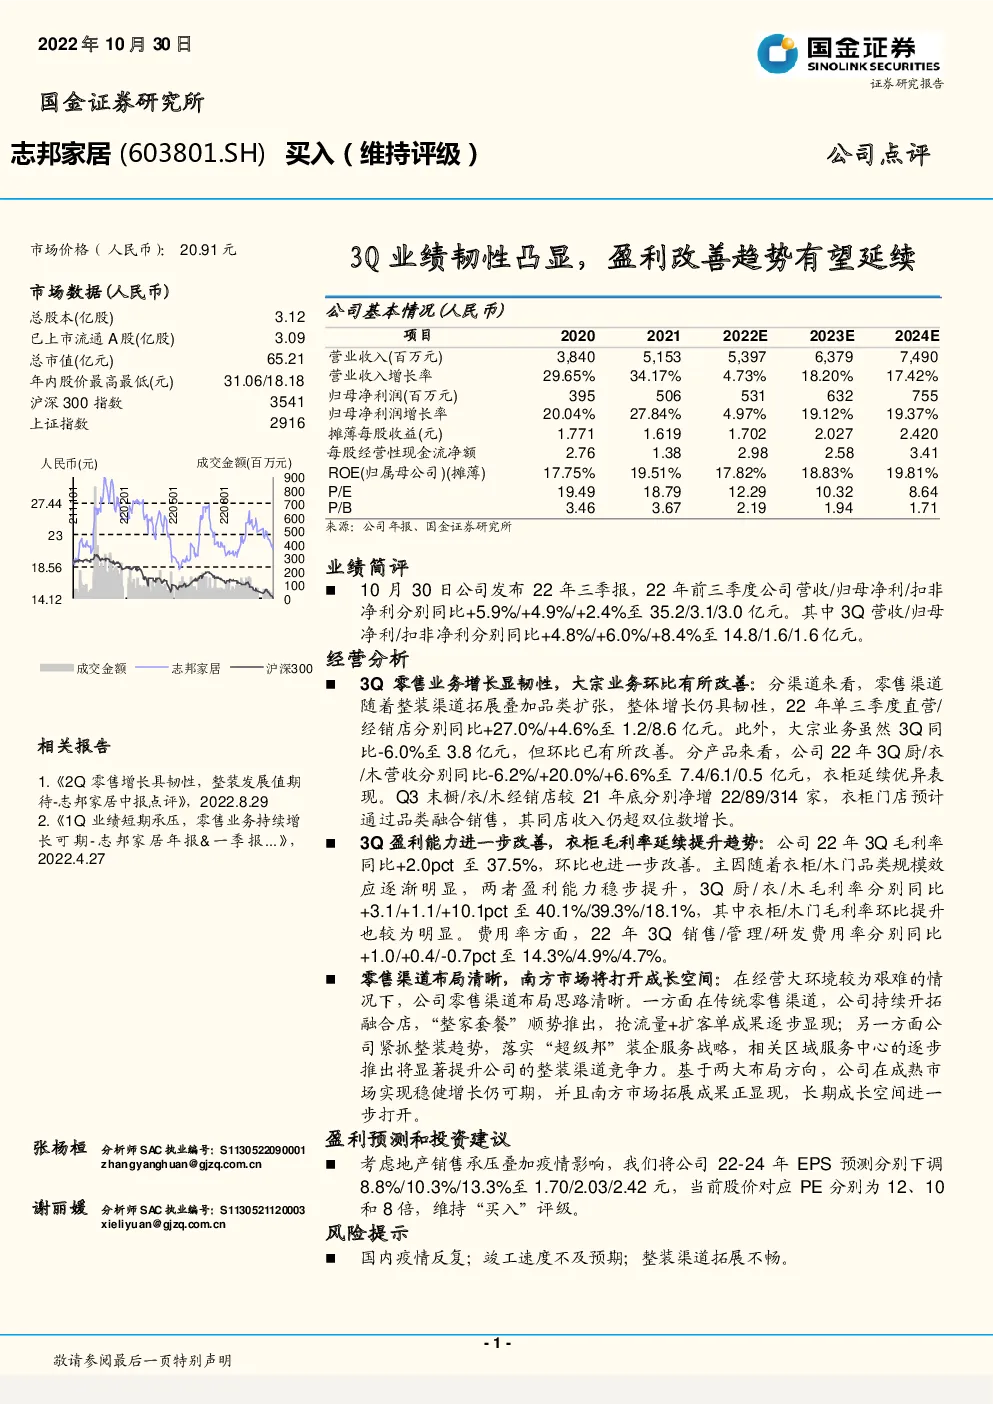
公司基本情况(人民币) 业绩简评 10月30日公司发布22年三季报,22年前三季度公司营收/归母净利/扣非净利分别同比+5.9%/+4.9%/+2.4%至35.2/3.1/3.0亿元。其中3Q营收/归母净利/扣非净利分别同比+4.8%/+6.0%/+8.4%至14.8/1.6/1.6亿元。 经营分析 3Q零售业务增长显韧性,大宗业务环比有所改善:分渠道来看,零售渠道随着整装渠道拓展叠加品类扩张,整体增长仍具韧性,22年单三季度直营/经销店分别同比+27.0%/+4.6%至1.2/8.6亿元。此外,大宗业务虽然3Q同比-6.0%至3.8亿元,但环比已有所改善。分产品来看,公司22年3Q厨/衣/木营收分别同比-6.2%/+20.0%/+6.6%至7.4/6.1/0.5亿元,衣柜延续优异表现。Q3末橱/衣/木经销店较21年底分别净增22/89/314家,衣柜门店预计通过品类融合销售,其同店收入仍超双位数增长。 3Q盈利能力进一步改善,衣柜毛利率延续提升趋势:公司22年3Q毛利率同比+2.0pct至37.5%,环比也进一步改善。主因随着衣柜/木门品类规模效应逐渐明显,两者盈利能力稳步提升 ,3Q厨/衣/木毛利率分别同比+3.1/+1.1/+10.1pct至40.1%/39.3%/18.1%,其中衣柜/木门毛利率环比提升也较为明显。费用率方面 ,22年3Q销售/管理/研发费用率分别同比+1.0/+0.4/-0.7pct至14.3%/4.9%/4.7%。 零售渠道布局清晰,南方市场将打开成长空间:在经营大环境较为艰难的情况下,公司零售渠道布局思路清晰。一方面在传统零售渠道,公司持续开拓融合店,“整家套餐”顺势推出,抢流量+扩客单成果逐步显现;另一方面公司紧抓整装趋势,落实“超级邦”装企服务战略,相关区域服务中心的逐步推出将显著提升公司的整装渠道竞争力。基于两大布局方向,公司在成熟市场实现稳健增长仍可期,并且南方市场拓展成果正显现,长期成长空间进一步打开。 盈利预测和投资建议 考虑地产销售承压叠加疫情影响,我们将公司22-24年EPS预测分别下调8.8%/10.3%/13.3%至1.70/2.03/2.42元,当前股价对应PE分别为12、10和8倍,维持“买入”评级。 风险提示 国内疫情反复;竣工速度不及预期;整装渠道拓展不畅。