你可能感兴趣
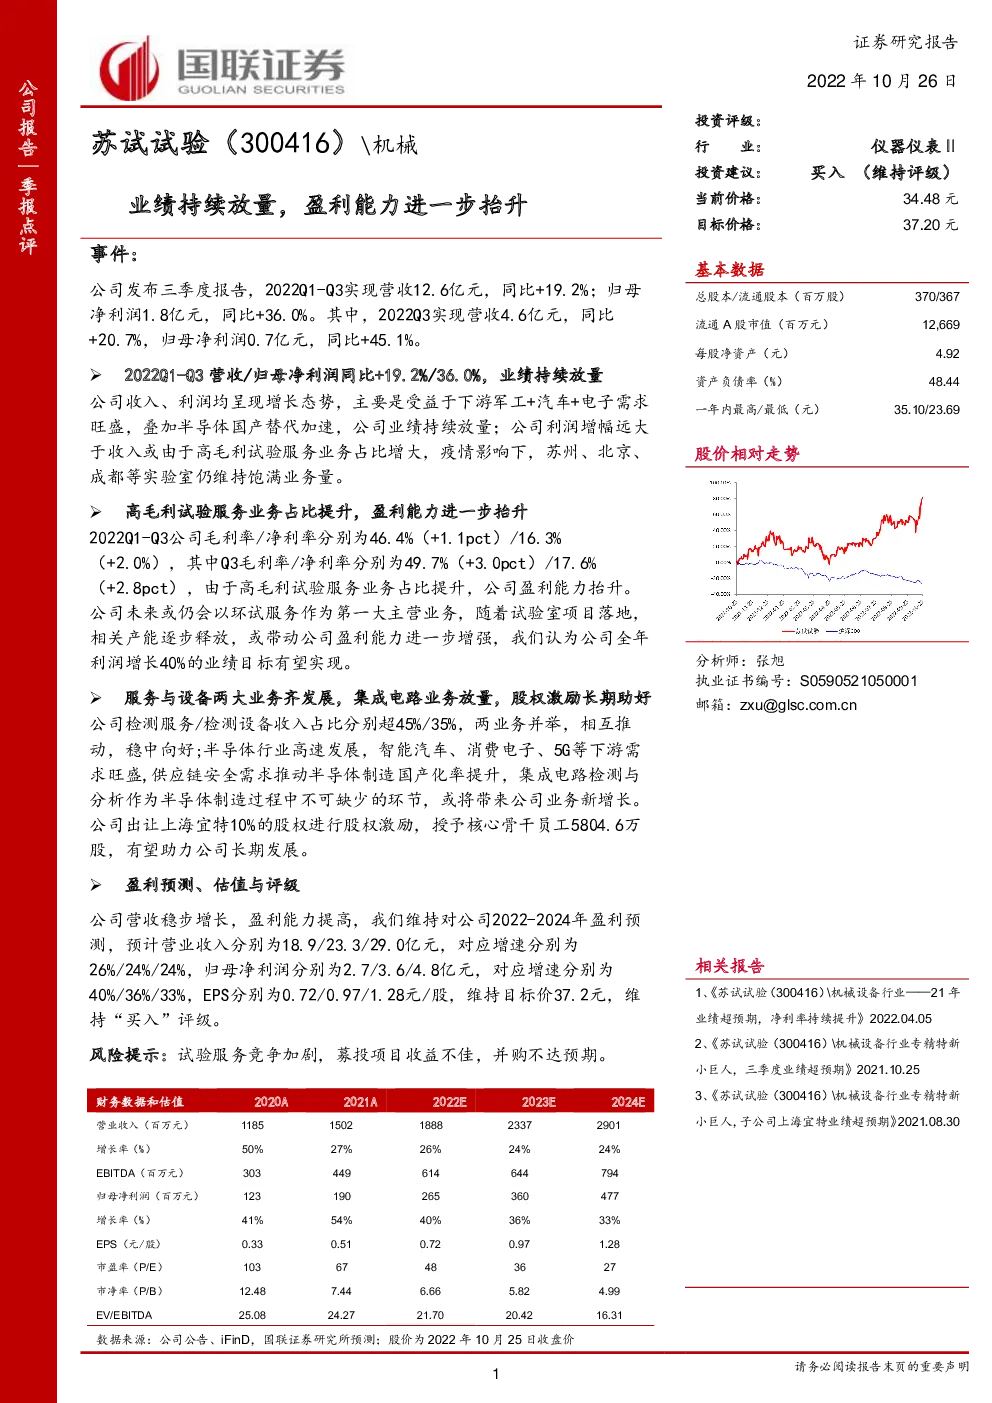
营收持续高增,盈利能力进一步抬升
电子设备国投证券2024-04-13
中伟股份报告之四,23Q3业绩预告点评:业绩超预期,一体化持续抬升盈利能力
国泰君安证券2023-10-18
【国君电新】业绩超预期,一体化持续抬升盈利能力——中伟股份报告之四:23Q3业绩预告点评
建筑建材国泰君安证券2023-10-24
业绩靓丽盈利能力进一步提升,产能爬坡有望持续释放增量
中泰证券2024-08-19
东鹏饮料(605499):三季报点评:业绩持续亮眼,成本红利及规模效应支撑盈利能力进一步提升
食品饮料国联证券2024-10-30
嗨体持续爆发推动亮眼业绩,盈利能力进一步攀升
医药生物国信证券2021-04-27
公司三季报点评:Q3业绩持续强劲,盈利能力进一步增强
医药生物长城证券2020-10-29
业绩快速增长,高毛利率产品放量带来盈利能力持续提升
医药生物中泰证券2020-03-01
业绩放量盈利能力持续向上,看好中长期发展
基础化工财通证券2023-10-22
2023年三季报点评:业绩仍有所承压,种植牙放量明显,蒲公英盈利能力持续提升
东吴证券2023-10-26