龙头本色,坚定信心
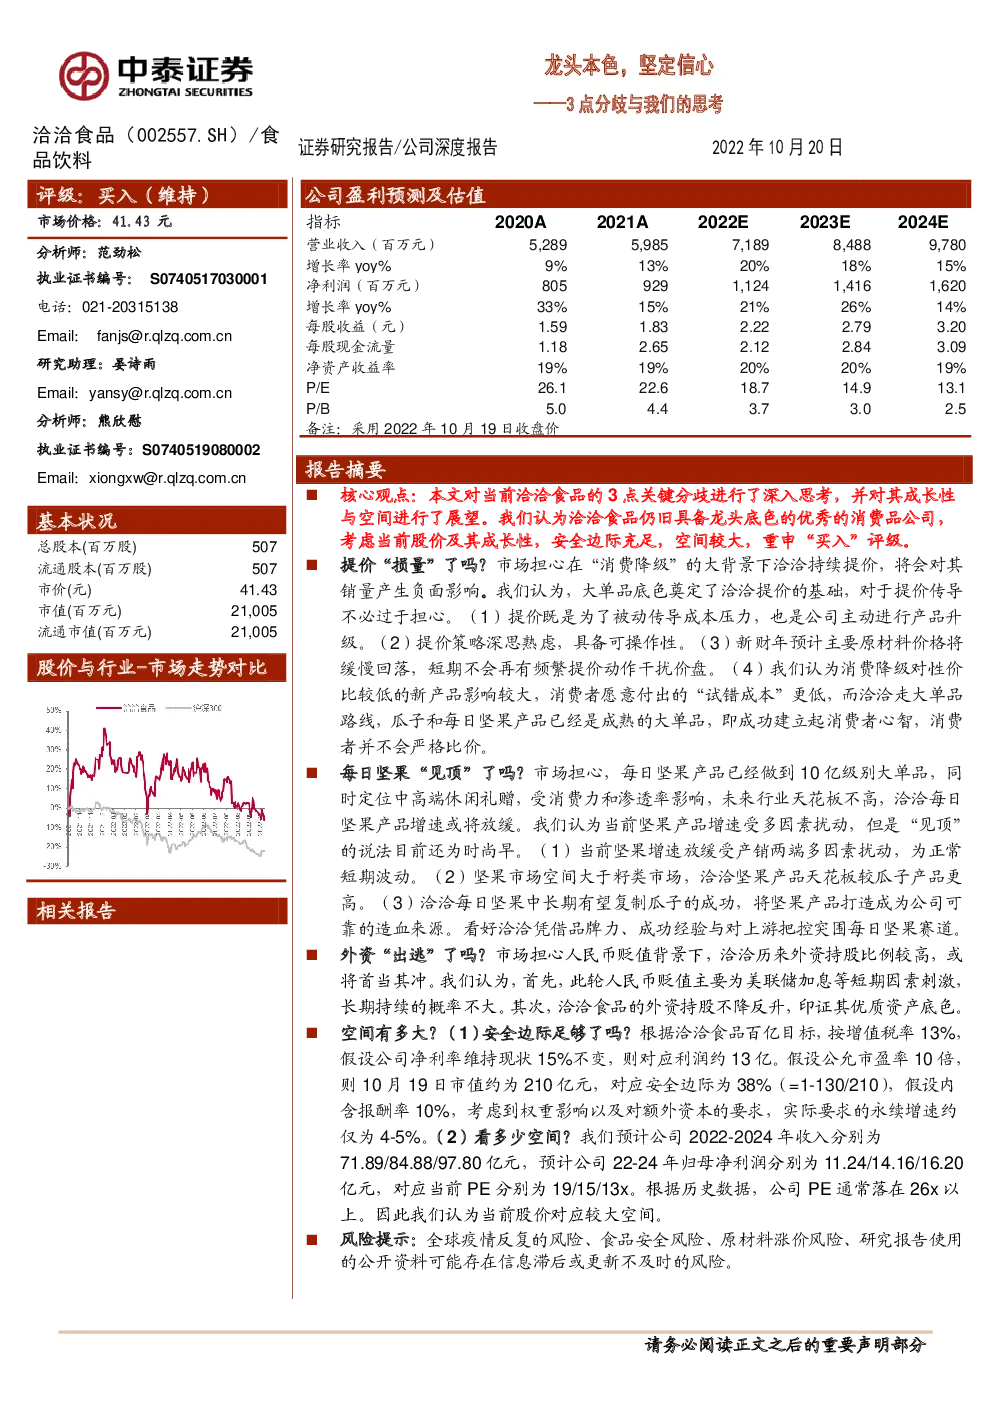
核心观点:本文对当前洽洽食品的3点关键分歧进行了深入思考,并对其成长性与空间进行了展望。我们认为洽洽食品仍旧具备龙头底色的优秀的消费品公司,考虑当前股价及其成长性,安全边际充足,空间较大,重申“买入”评级。 提价“损量”了吗?市场担心在“消费降级”的大背景下洽洽持续提价,将会对其销量产生负面影响。我们认为,大单品底色奠定了洽洽提价的基础,对于提价传导不必过于担心。(1)提价既是为了被动传导成本压力,也是公司主动进行产品升级。(2)提价策略深思熟虑,具备可操作性。(3)新财年预计主要原材料价格将缓慢回落,短期不会再有频繁提价动作干扰价盘。(4)我们认为消费降级对性价比较低的新产品影响较大,消费者愿意付出的“试错成本”更低,而洽洽走大单品路线,瓜子和每日坚果产品已经是成熟的大单品,即成功建立起消费者心智,消费者并不会严格比价。 每日坚果“见顶”了吗?市场担心,每日坚果产品已经做到10亿级别大单品,同时定位中高端休闲礼赠,受消费力和渗透率影响,未来行业天花板不高,洽洽每日坚果产品增速或将放缓。我们认为当前坚果产品增速受多因素扰动,但是“见顶”的说法目前还为时尚早。(1)当前坚果增速放缓受产销两端多因素扰动,为正常短期波动。(2)坚果市场空间大于籽类市场,洽洽坚果产品天花板较瓜子产品更高。(3)洽洽每日坚果中长期有望复制瓜子的成功,将坚果产品打造成为公司可靠的造血来源。看好洽洽凭借品牌力、成功经验与对上游把控突围每日坚果赛道。 外资“出逃”了吗?市场担心人民币贬值背景下,洽洽历来外资持股比例较高,或将首当其冲。我们认为,首先,此轮人民币贬值主要为美联储加息等短期因素刺激,长期持续的概率不大。其次,洽洽食品的外资持股不降反升,印证其优质资产底色。 空间有多大?(1)安全边际足够了吗?根据洽洽食品百亿目标,按增值税率13%,假设公司净利率维持现状15%不变,则对应利润约13亿。假设公允市盈率10倍,则10月19日市值约为210亿元,对应安全边际为38%(=1-130/210),假设内含报酬率10%,考虑到权重影响以及对额外资本的要求,实际要求的永续增速约仅为4-5%。(2)看多少空间?我们预计公司2022-2024年收入分别为 71.89/84.88/97.80亿元,预计公司22-24年归母净利润分别为11.24/14.16/16.20亿元,对应当前PE分别为19/15/13x。根据历史数据,公司PE通常落在26x以上。因此我们认为当前股价对应较大空间。 风险提示:全球疫情反复的风险、食品安全风险、原材料涨价风险、研究报告使用的公开资料可能存在信息滞后或更新不及时的风险。 复盘洽洽食品2021年年初至今的股价走势,我们发现洽洽的市场表现可以分为4个阶段:(1)2021年上半年,股价下挫至低点。主要原因系同期高基数加上社区团购扰动明显,主业下滑明显,业绩出现负增长。 (2)2021年下半年,股价修复,超额收益明显。主要原因系大宗商品涨价强化提价预期,提价落地后传导顺利,预期未来利润弹性释放。(3)2022年上半年,股价震荡,总体稳定,超额收益依旧明显。主要原因系提价后虽然没有释放较大利润弹性,但是疫情刺激葵瓜子动销,洽洽成为了难得的受疫情影响较小的标的。(4)2022年下半年,洽洽食品的股价持续下挫,当前位臵已经接近21年中报前后股价的低点。主要原因系22年中报毛利率和产品均价均低于预期,同时疫后坚果动销恢复不及预期,瓜子增速也出现回落。 我们认为当前市场对洽洽食品信心不足主要是因为在一些关键问题上存在分歧,因此我们对当前洽洽食品的关键3点分歧进行了深入思考,并对其成长性与空间进行了展望。我们认为洽洽食品仍旧具备龙头底色的优秀的消费品公司,考虑当前股价及其成长性,安全边际充足,空间较大,重申“买入”评级。 图表1:洽洽食品股价复盘 一、提价“损量”了吗? 市场担心在“消费降级”的大背景下洽洽持续提价,将会对其销量产生负面影响,即出现“提价损量”的情况。根据公司公告与草根调研,2021年10月,洽洽对葵花子系列产品以及南瓜子、小而香西瓜子产品进行出厂价格调整,各品类提价幅度为8%-18%不等。2022年4月,公司对豆类、花生小品类进行提价。2022年8月,公司将坚果15日装屋顶盒产品内包装规格缩小(单袋从26g降至23g),相当于间接提价13%。 2022年8月,公司对葵花子系列产品进行出厂价格调整,整体提价幅度约3.8%。但与此同时,新冠疫情已经到第3年,消费者信心指数和社零总额同比增速都出现了明显回落。有一种声音认为,“消费降级”已经确定性发生。在此背景下,洽洽频繁大幅度提价,大概率会对其销量造成影响。 图表2:消费者信心指数 图表3:社会消费品零售总额实际当月同比(%) 我们认为,大单品底色奠定了洽洽提价的基础,对于提价传导不必过于担心。 (1)提价既是为了被动传导成本压力,也是公司主动进行产品升级。 我们认为,去年10月以来洽洽对葵瓜子2次提价,并不是单纯的相同包装的瓜子直接提价,而是在葵瓜子原材料大幅涨价的时期逆势做瓜子原材料品质升级,以期提升包括原香瓜子在内的整体葵瓜子产品品质。 因此,2次提价既是“顺势而为”,也是“有意为之”。 (2)提价策略深思熟虑,具备可操作性。我们复盘21年来的几次提价,发现公司提价是考虑产品市占率和产品定位的综合决定,为其成功传导奠定基础。对于市场竞争激烈、公司市占率仍不够高的每日坚果产品,考虑到消费者对于内包装克数的敏感度不高,公司采取缩克重的方式间接提价覆盖原材料成本压力,而对于市占率较高的瓜子产品,公司采取直接提价的方式,既缓解成本压力,又可以增厚渠道利润,进而增加渠道推力。 (3)新财年预计主要原材料价格将缓慢回落,短期不会再有频繁提价动作干扰价盘。洽洽8月提价动作我们预计主要系“补提价”,即21年10月提价并未覆盖成本上涨,因此通过补提缓解成本压力。近期农产品价格涨幅有所收窄,花生等经济作物价格回落明显。自“退耕还林”等政策后,我国经济作物种植面积基本稳定,价格主要受种植成本和终端需求影响,考虑经济环境等因素,我们预计新的采购季,籽坚果、树坚果等经济作物价格仍会保持缓慢回落态势,公司成本压力和提价速度频率皆有望趋缓。 图表4:农产品集贸市场价格指数:花生仁:当月同比 图表5:中国大宗商品价格指数:农产品类 (4)洽洽走大单品路线,一旦培育好消费者心智,消费者并不会严格比价,即对产品均价并不敏感。根据我们的草根调研,在三线城市大卖场,洽洽的坚果和瓜子产品提价基本已经传导至终端。从货龄看,畅销的大单品,如红袋瓜子(110g)、红袋瓜子(200g)、蓝袋焦糖瓜子(106g)、蓝袋山核桃瓜子(106g)依旧保持着不错的动销。更深层次地,我们认为消费降级对性价比较低的新产品影响较大,消费者愿意付出的“试错成本”更低,因此低性价比的新品很难建立消费者心智。根据草根调研情况,洽洽蓝袋陈皮瓜子(106g)和甘源咸蛋黄夏威夷果仁(65g)动销情况均欠佳,这也为我们的想法进行了佐证。 图表6:洽洽瓜子线下商超销售量(吨) 图表7:洽洽每日坚果线下商超销售量(吨) 图表8:某南方三线城市大卖场2022年国庆节后坚果零食售价与货龄情况 二、每日坚果“见顶”了吗? 市场担心,每日坚果产品已经做到10亿级别大单品,同时定位中高端休闲礼赠,受消费力和渗透率影响,未来行业天花板不高,洽洽每日坚果产品增速或将放缓。(1)受渗透率与消费力等多重因素影响,混合行业整体增速放缓。根据第一财经商业数据中心(CBN Data)联合天猫发布的《2019坚果炒货行业消费洞察趋势白皮书》显示,天猫每日坚果消费人群在天猫坚果人群的渗透率从2017年的17%上升至2019年的47%。2021年混合坚果市场规模突破百亿,同比增速降至16%。(2)受疫情等多重因素影响,22H1洽洽坚果产品增速下滑。22H1洽洽坚果类产品收入达5.25亿元,同比增速降至14%。 图表9:混合坚果市场规模 图表10:洽洽每日坚果同比增速 我们认为当前坚果产品增速受多因素扰动,但是“见顶”的说法目前还为时尚早。 (1)当前坚果增速放缓受产销两端多因素扰动,为正常短期波动。我们认为洽洽Q2坚果增速放缓主要受到一下因素影响:1、上半年全国多地散发疫情对人流造成一定限制,而每日坚果产品,尤其是15日装等主力产品,主要定位休闲礼赠场景,因此疫情对每日坚果主流消费场景影响较大;2、瓜子产品受到居家消费与囤货消费刺激,上半年预计提前完成财年目标,Q2渠道和销售团队对于坚果产品的下单、发货积极性不高;3、8月公司为覆盖成本上涨对屋顶盒产品进行提价,因此需要清理渠道的老26g产品库存,发货进度推迟。综上所述,坚果产品增速短期放缓并不具备代表性,应该弱化短期波动,着眼长远。 (2)坚果市场空间大于籽类市场,洽洽坚果产品天花板较瓜子产品更高。根据英敏特预测,2024年,中国坚果市场预计有千亿级别的市场容量,而籽类市场预计不到百亿,而洽洽2021年葵花子类产品已经做到接近40亿规模,坚果类产品营收仅14亿,坚果产品还有较大的成长空间。 图表11:中国籽类市场未来预期销售额 图表12:中国坚果市场未来预期销售额 图表13:洽洽食品葵花子产品和坚果类产品营收(亿元) (3)洽洽每日坚果中长期有望复制洽洽瓜子的成功,将坚果产品打造成为公司可靠的造血来源。 为什么看好洽洽突围坚果赛道? 1、在中国,树坚果天然具备一定休闲礼赠或者招待客人的功能属性,因此对品牌力有一定要求。相对于沃隆、三只松鼠等品牌,洽洽的品牌力优势在广大低线城市尤其突出; 2、每日坚果和葵瓜子生产环节特点高度类似,即原料筛选+简单焙烤+无菌包装,核心竞争力在于采购端对优质原料的把控与议价权、生产端对原料的筛选和集约化的加工、销售端对营销的深刻理解和自主可控的兼备深度与广度的渠道。洽洽在瓜子产品上已经积累了成功经验,坚果和瓜子产品有望深度协同; 3、洽洽未来10年内具备把控上游原材料的可能,这可能是关键优势。 根据沃隆食品的招股说明书,国内主要品牌的每日坚果产品生产所需的主要原材料最终均来自于进口,因此产业链利润相对透明。而树坚果从种植到结果再到丰产需要10-20年时间,国内鲜有坚果零食厂商具备这样的资金实力。公司从14-15年开始进行国内坚果基地的布局,在广西有约3000亩夏威夷果种植基地,目前逐步进入丰产状态;在安徽有1万多亩的碧根果种植基地,部分进入了挂果期,预计全部丰产后会替代公司10-20%坚果的供应量。 怎样拆解洽洽坚果产品的销量增长?抢占货架资源,提升渠道渗透依旧是重中之重。 (1)打造屋顶盒“爆品”,传导洽洽每日坚果品牌势能:1、近场渠道(牛奶店、蛋糕店、水果店)渠道精耕;2、现代渠道(卖场、便利店)与牛奶渠道的协同销售。(2)渠道拓展:深化拓展团购渠道,积极开拓特殊渠道,如学生营养配餐等。(3)渠道下沉:5日装、7日装的定量装向3、4线城市渗透。 三、外资“出逃”了吗? 市场担心人民币贬值之下,外资会抛售人民币资产,而洽洽历来外资持股比例较高,或将首当其冲。年初至今,由于美国政府频繁加息等因素影响,人民币贬值压力不断加大,6月人民币即期汇率跌破6.7,9月人民币即期汇率跌破7。在此背景下外资持有A股的权益资产是按人民币计价,为防止资产缩水应当抛售人民币资产。而年初至今,洽洽食品外资持股占A股总数的比例一直在20%以上,外资持股的比重较高,或许受到外资“出逃”较大冲击。 图表14:即期汇率:美元兑人民币 图表15:洽洽食品外资持股比例 首先,此轮人民币贬值主要为短期因素刺激,长期持续的概率不大。此轮人民币贬值的背后主要推动因素是美联储多次加息造成美元持续走强,属于其他国家货币政策调节下的短期催化。从远期汇率角度看,美元兑人民币汇率当前深度贴水。我们认为,人民币长期贬值的概率不大。 图表16:人民币远期汇率报价(BP) 其次,洽洽食品的外资持股不降反升,印证其优质资产底色。我们认为7月洽洽股价的回调或多