利空出清重启高增长,前瞻布局VR产业链
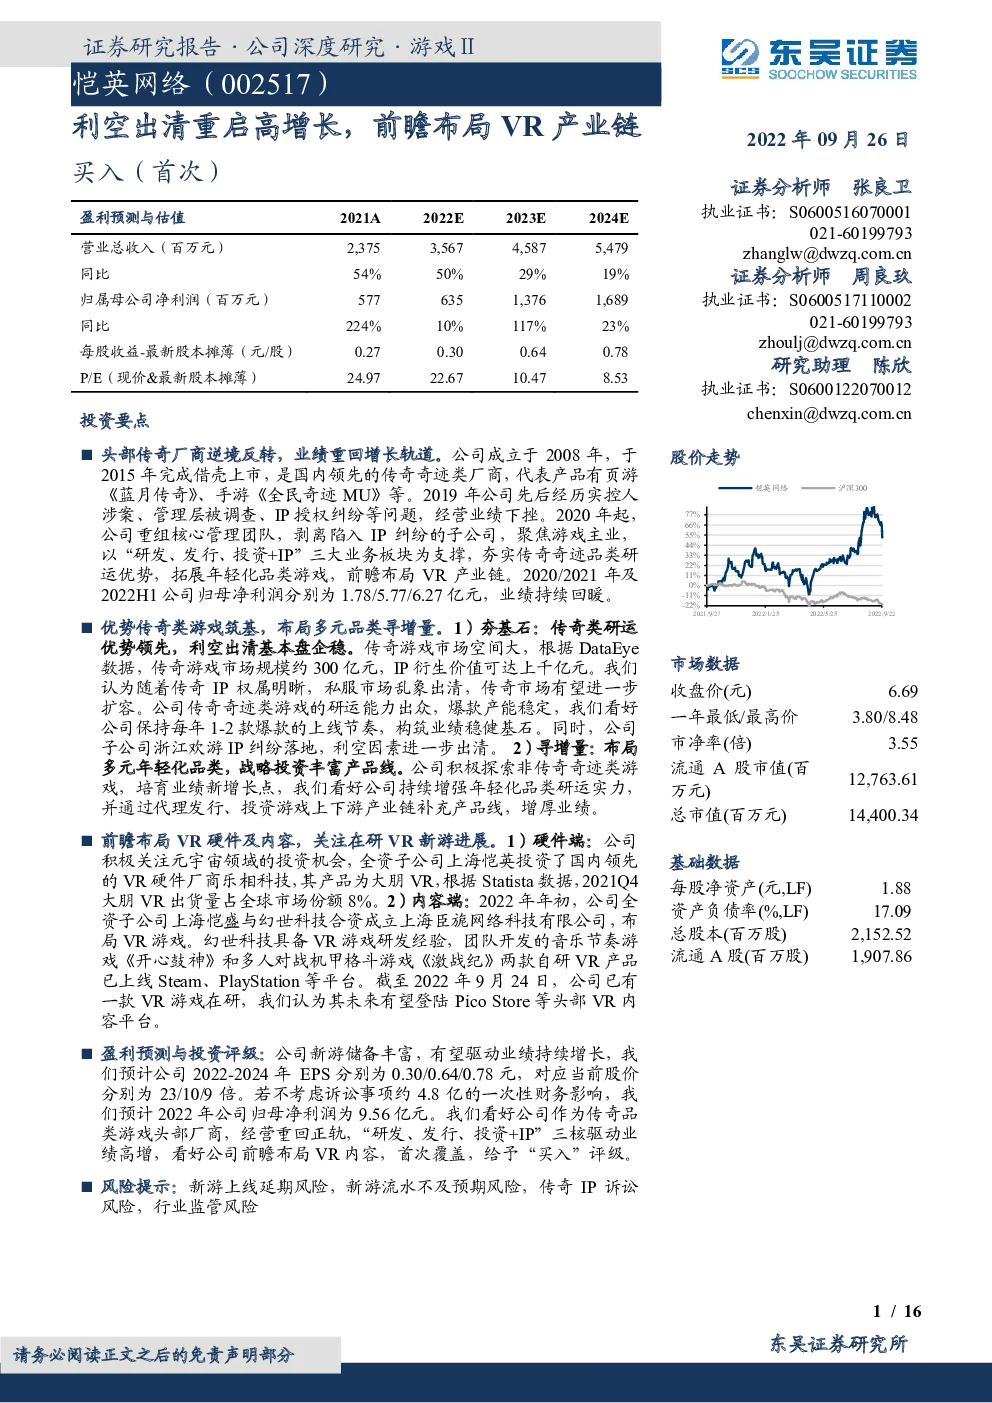
头部传奇厂商逆境反转,业绩重回增长轨道。公司成立于2008年,于2015年完成借壳上市,是国内领先的传奇奇迹类厂商,代表产品有页游《蓝月传奇》、手游《全民奇迹MU》等。2019年公司先后经历实控人涉案、管理层被调查、IP授权纠纷等问题,经营业绩下挫。2020年起,公司重组核心管理团队,剥离陷入IP纠纷的子公司,聚焦游戏主业,以“研发、发行、投资+IP”三大业务板块为支撑,夯实传奇奇迹品类研运优势,拓展年轻化品类游戏,前瞻布局VR产业链。2020/2021年及2022H1公司归母净利润分别为1.78/5.77/6.27亿元,业绩持续回暖。 优势传奇类游戏筑基,布局多元品类寻增量。1)夯基石:传奇类研运优势领先,利空出清基本盘企稳。传奇游戏市场空间大,根据DataEye数据,传奇游戏市场规模约300亿元,IP衍生价值可达上千亿元。我们认为随着传奇IP权属明晰,私服市场乱象出清,传奇市场有望进一步扩容。公司传奇奇迹类游戏的研运能力出众,爆款产能稳定,我们看好公司保持每年1-2款爆款的上线节奏,构筑业绩稳健基石。同时,公司子公司浙江欢游IP纠纷落地,利空因素进一步出清。2)寻增量:布局多元年轻化品类,战略投资丰富产品线。公司积极探索非传奇奇迹类游戏,培育业绩新增长点,我们看好公司持续增强年轻化品类研运实力,并通过代理发行、投资游戏上下游产业链补充产品线,增厚业绩。 前瞻布局VR硬件及内容,关注在研VR新游进展。1)硬件端:公司积极关注元宇宙领域的投资机会,全资子公司上海恺英投资了国内领先的VR硬件厂商乐相科技,其产品为大朋VR,根据Statista数据,2021Q4大朋VR出货量占全球市场份额8%。2)内容端:2022年年初,公司全资子公司上海恺盛与幻世科技合资成立上海臣旎网络科技有限公司,布局VR游戏。幻世科技具备VR游戏研发经验,团队开发的音乐节奏游戏《开心鼓神》和多人对战机甲格斗游戏《激战纪》两款自研VR产品已上线Steam、PlayStation等平台。截至2022年9月24日,公司已有一款VR游戏在研,我们认为其未来有望登陆Pico Store等头部VR内容平台。 盈利预测与投资评级:公司新游储备丰富,有望驱动业绩持续增长,我们预计公司2022-2024年EPS分别为0.30/0.64/0.78元,对应当前股价分别为23/10/9倍。若不考虑诉讼事项约4.8亿的一次性财务影响,我们预计2022年公司归母净利润为9.56亿元。我们看好公司作为传奇品类游戏头部厂商,经营重回正轨,“研发、发行、投资+IP”三核驱动业绩高增,看好公司前瞻布局VR内容,首次覆盖,给予“买入”评级。 风险提示:新游上线延期风险,新游流水不及预期风险,传奇IP诉讼风险,行业监管风险 1.逆境反转,三大业务板块重启增长 1.1.至暗时刻已过,传奇王者重启增长 公司成立于2008年,于2015年完成借壳上市,是国内领先的传奇奇迹类厂商,代表产品有页游《蓝月传奇》、手游《全民奇迹MU》等。2019年在内外部压力下,公司业绩下挫,2020年起公司积极完善公司治理,完成战略调整,业绩已逐步修复,重回增长轨道。 2008-2013年(页游阶段):依托腾讯开放平台,产品表现优秀。依托腾讯开放平台流量,公司于2010-2011年先后上线自研社交页游《摩天大楼》《恐龙时代》《捕鱼大亨》《热血海盗王》,于2012-2013年先后推出《斗战西游》《蜀山传奇》等RPG页游,产品表现出色。同时公司于2012年建立独立页游平台“XY游戏”,2013年XY页游平台开服总数居于行业前10,月流水超4000万,公司头部页游厂商地位初步确立。 2014-2018年(页转手阶段):页游维持领先优势,自研独代并重发力手游。2014年12月,公司独家代理发行手游《全民奇迹MU》,截至2015年10月全球累计流水突破30亿元,同时公司分别与万代南梦宫、网易联合开发发行《敢达争锋对决》、《战舰世界闪击战》,手游收入占比逐步提升。页游端,2016年6月《蓝月传奇》上线,截至2017年12月流水突破27亿元,研运优势保持领先。此外,2017年公司收购浙江盛和网络,进一步加强传奇奇迹类游戏的研发优势。 图1:公司发展历程 2019年至今:困境凸显经营韧性,至暗时刻已过,业绩重启增长。2019年,公司经历实控人失联、核心管理层被调查、IP授权诉讼等问题,经营受到重大影响,营收端同比下滑,叠加诉讼带来大额商誉减值,2019年公司归母净利润同比盈转亏至-18.94亿元。2020年起,公司重组核心管理团队,剥离存在IP纠纷的子公司浙江九翎,聚焦游戏主业,以“研发、发行、投资+IP”三大业务板块为支撑,持续夯实传奇奇迹品类研运优势,拓展年轻化品类游戏,前瞻布局VR产业链,业绩重回增长轨道。 图2:公司营业收入及归母净利润情况(单位:亿元,%) 1.2.治理改善,实控人即将变更 实控人王悦股份陆续被拍卖,董事长金锋将成为第一大股东。截至2020年12月,公司创始人、实控人王悦直接持有公司股票4.62亿股,持股占比21.44%。2021年起,王悦及一致行动人所持股份陆续被拍卖,公司现任董事长金锋通过集中竞价、大宗交易等方式持续增持。截至2022年9月15日,王悦持股占比16.94%,金锋持股占比13.78%,待2022年9月6-7日拍卖股份过户后,王悦及一致行动人持股占比将降至7.97%,公司现任董事长金锋持股占比为13.78%,将成为第一大股东。同时,王悦所持股份后续仍将被陆续拍卖,若拍卖成功并完成过户手续,王悦将失去公司控制权。 图3:公司股权结构(截至2022年9月15日) 管理层焕新经验丰富,治理结构逐步完善。2019年伴随王悦被捕,陈永聪、金锋等多名公司高管被陆续调查,公司人事陷入动荡,直至2020年底,金锋、陈永聪等分别收到《不起诉决定书》,公司管理层逐步恢复稳定。新管理层中,董事长金锋、总经理陈永聪、副总经理程龙等均具有多年游戏行业从业经历,且多位高管均有大流水游戏项目经验。同时,公司引入多位具备法律、政企背景的高管及董事,强化合规经营。 表1:公司董事会及高管部分成员 1.3.业绩持续回暖,2022H1增速亮眼 《天使之战》等产品表现出色,2022H1业绩同比高增。2022H1公司实现营收20.10亿元,同比增长103.49%,实现归母净利润6.27亿元,同比增长126.41%,营收及归母净利润同比高增主要系新游《天使之战》、老游《原始传奇》、《热血合击》、《王者传奇》等多款游戏表现良好。展望全年及未来,新游《永恒联盟》已于2022年9月上线,后续产品储备丰富,有望陆续上线驱动营收增长。 图4:公司营业收入及同比增速 图5:公司归母净利润及同比增速 毛利率基本维稳,净利率逐步回升。2022H1公司毛利率为71.81%,yoy-3.25pct,我们认为同比下滑主要系产品流水结构变动所致,代理产品《天使之战》流水表现出色,对应收入成本增加;归母净利率31.22%,yoy+3.16pct,主要受益于IP诉讼纠纷逐步出清,管理费用率同比下降4.94pct至3.65%,公司盈利能力持续回升。 图6:公司毛利率及归母净利率 图7:公司期间费用率及研发费用率 经营性现金流企稳,货币资金充足。2020年起公司经营活动产生的现金流量净额持续回升,截至2022H1,公司持有货币资金18.95亿元,在手现金充足。 图8:公司经营活动产生的现金流量净额(单位:亿元) 2.优势传奇类游戏筑基,布局多元品类增量可期 2.1.传奇IP权属已厘清,公司有望逐渐整合市场 “传奇”IP授权纠纷多年,制约传奇市场规模扩张。“传奇”IP由娱美德和亚拓士共同享有,2001年盛趣游戏与亚拓士签署《软件许可协议》并不断续约至2017年,取得《热血传奇》PC端在中国大陆的代理权。2004年盛趣游戏收购亚拓士,并自2016年起,不断对外进行“传奇”IP手游、页游授权,2017年盛趣游戏与亚拓士签署《续展协议》将《软件许可协议》延期至2023年。与此同时,娱美德也于中国大陆地区授权其他游戏公司开发传奇IP,并成立株式会社传奇IP。盛趣游戏与娱美德均认为对方的授权行为涉嫌侵权,双方围绕续约有效性及授权合法性开始频繁互讼。同时,娱美德对盛趣游戏授权企业发起诉讼,众多传奇厂商经营受影响,授权不清使得传奇市场发展受限。 “传奇”IP权属厘清,传奇厂商活力待释放。根据世纪华通2021年12月24日发布的公告,最高人民法院已明确盛趣游戏享有《传奇》游戏在中国大陆的独占性授权。 我们认为传奇游戏用户付费能力强,市场空间大,IP权属明晰将催化更多传奇IP衍生新游,传奇IP活力将逐步释放。根据伽马数据,截至2020年,传奇品类游戏已创造超900亿元流水,累计注册用户超6亿人,同时根据DataEye报告,传奇游戏市场规模约300亿元,衍生的“传奇”IP价值有望超过1300亿元。 图9:“传奇”IP流水情况(单位:亿元) 图10:传奇品类游戏用户付费能力强 表2:部分传奇游戏流水(单位:亿元,截至2021年3月) 整顿私服市场乱象,头部厂商携手共谋发展,传奇市场体量有望进一步扩容。国内传奇私服乱象由来已久,根据游戏葡萄数据,在2017上半年不到三个月的时间里,有共计893款手游、95款H5游戏、69款页游分别涉嫌侵犯盛趣游戏《热血传奇》、《传奇世界》的著作权。随着最高法明确了传奇IP的权属,以及盛趣游戏联合其他厂商开启传奇IP大规模“净网”行动,我们认为私服市场乱象将逐步得到整治,正版IP授权产品或将受益于用户流量迁移。同时盛趣游戏与恺英网络联合出资设立“盛同恺”,并专项开展《传奇世界》IP、《传奇》IP的合作及维权相关业务。我们认为在头部厂商牵头下,传奇市场将步入规范化发展,市场体量有望进一步扩容。 同时我们认为,传奇奇迹类市场竞争激烈,新游想要实现较高月流水,需在游戏玩法、画面品质等方面有所提升和差异化,因此我们看好具备研运实力的厂商持续突围。 2.2.研运优势领先,利空出清基本盘企稳 传奇奇迹类研运实力深厚,多款产品流水表现出色。2014年公司与北京天马时空联合研发发行《全民奇迹》手游,上线以来各项运营数据保持优秀,首日充值额达2600万元,截至2015年10月、2017年8月全球累计流水分别突破30亿元、10亿元。后续自研产品《蓝月传奇》《王者传奇》陆续上线,累计流水均超30亿元,《蓝月传奇3D》等均实现出色的流水表现,其中“蓝月”IP已成为公司自有标杆级IP。 表3:公司部分自研/代理产品流水表现 浙江欢游IP纠纷落地,历史遗留问题再度出清。因传奇IP授权混乱,公司旗下子公司浙江九翎、浙江欢游先后陷入IP诉讼纠纷,2019年公司已经剥离浙江九翎。2022年9月23日,公司发布公告,明确浙江欢游与传奇IP进入执行阶段,执行金额为4.8亿元,公司将会持续维护自身利益,后续建议关注进展。我们认为这次浙江欢游诉讼落地,将对公司2022年产生一次性财务影响,但随着IP纠纷落地,公司利空因素进一步出清。 研运能力持续验证,后续产品管线值得期待。2022年1月,公司代理发行《天使之战》手游,根据伽马数据预测,当月流水超1亿元,拉动2022H1业绩高增长,2022年9月自研手游《永恒联盟》上线,公司于传奇奇迹领域的研发、发行能力持续获验。我们认为公司传奇奇迹类爆款产能稳定,除2018年受版号停发影响,2019年受管理层动荡及诉讼事件影响,2014-2022年公司均能保持每年1-2款旗舰传奇奇迹类产品上线。 我们看好在外部环境向好、内部治理结构逐步完善的背景下,公司有望保持传奇奇迹类产品的稳定上线,构筑业绩稳健基石。 表4:公司部分传奇奇迹类游戏 2.3.布局多元年轻化品类,战略投资丰富产品线 自研及代理并重,探索多元年轻化品类。自研端,已上线产品有动作对战手游《敢达争锋对决》、MMORPG手游《刀剑神域黑衣剑士:王牌》、冒险卡牌手游《魔神英雄传》等。代理发行端,已上线产品有放