业绩超预期,工业软件高速增长
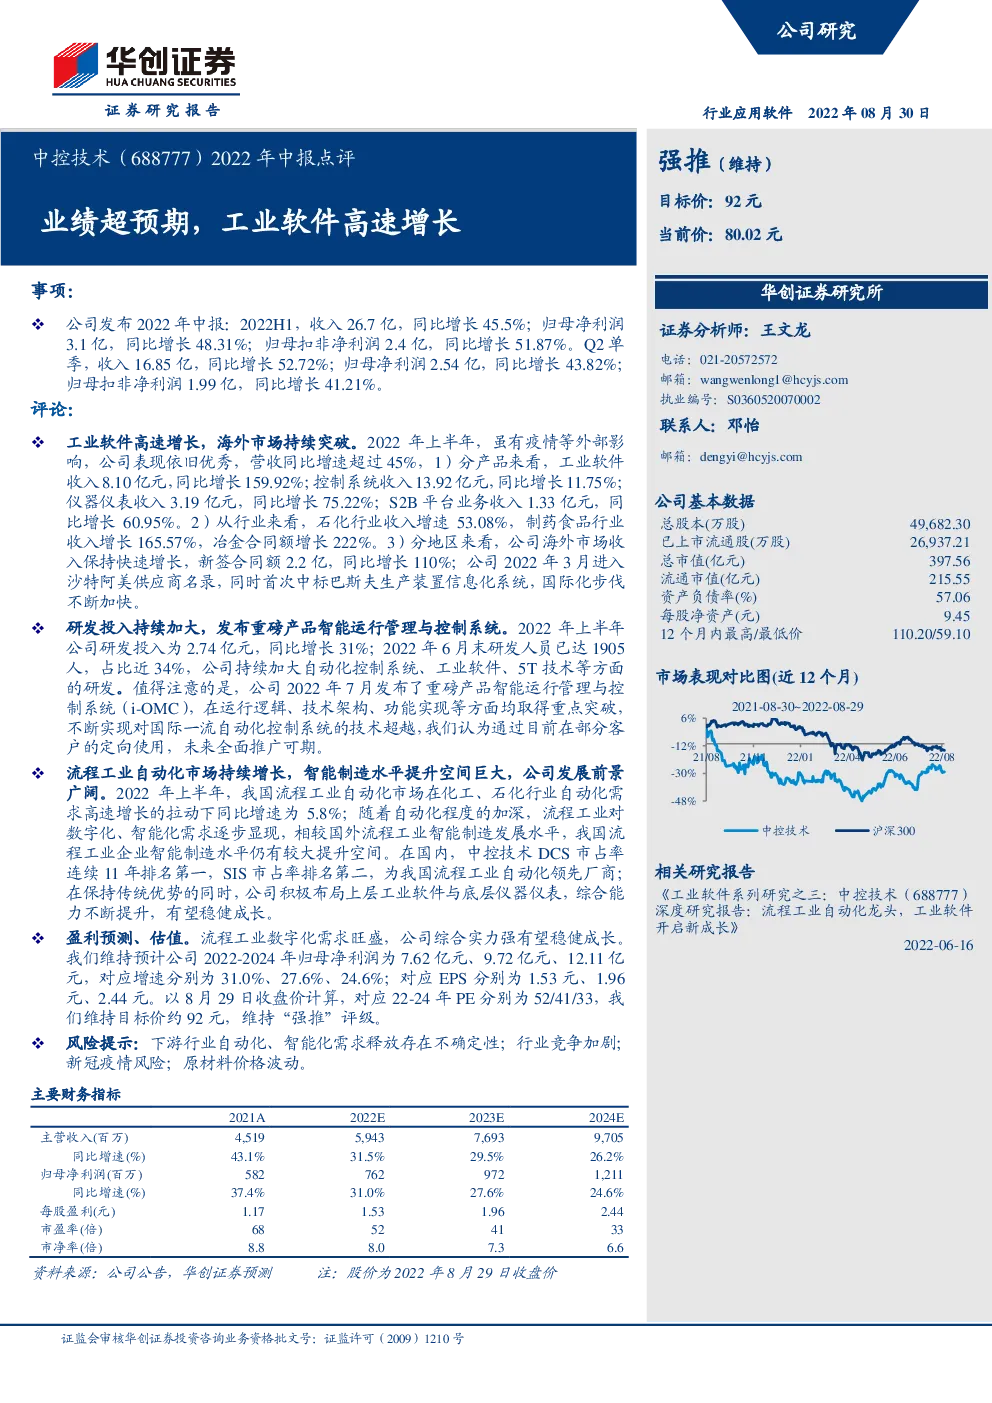
事项: 公司发布2022年中报:2022H1,收入26.7亿,同比增长45.5%;归母净利润3.1亿,同比增长48.31%;归母扣非净利润2.4亿,同比增长51.87%。Q2单季,收入16.85亿,同比增长52.72%;归母净利润2.54亿,同比增长43.82%; 归母扣非净利润1.99亿,同比增长41.21%。 评论: 工业软件高速增长,海外市场持续突破。2022年上半年,虽有疫情等外部影响,公司表现依旧优秀,营收同比增速超过45%,1)分产品来看,工业软件收入8.10亿元,同比增长159.92%;控制系统收入13.92亿元,同比增长11.75%; 仪器仪表收入3.19亿元,同比增长75.22%;S2B平台业务收入1.33亿元,同比增长60.95%。2)从行业来看,石化行业收入增速53.08%,制药食品行业收入增长165.57%,冶金合同额增长222%。3)分地区来看,公司海外市场收入保持快速增长,新签合同额2.2亿,同比增长110%;公司2022年3月进入沙特阿美供应商名录,同时首次中标巴斯夫生产装置信息化系统,国际化步伐不断加快。 研发投入持续加大,发布重磅产品智能运行管理与控制系统。2022年上半年公司研发投入为2.74亿元,同比增长31%;2022年6月末研发人员已达1905人,占比近34%,公司持续加大自动化控制系统、工业软件、5T技术等方面的研发。值得注意的是,公司2022年7月发布了重磅产品智能运行管理与控制系统(i-OMC),在运行逻辑、技术架构、功能实现等方面均取得重点突破,不断实现对国际一流自动化控制系统的技术超越,我们认为通过目前在部分客户的定向使用,未来全面推广可期。 流程工业自动化市场持续增长,智能制造水平提升空间巨大,公司发展前景广阔。2022年上半年,我国流程工业自动化市场在化工、石化行业自动化需求高速增长的拉动下同比增速为5.8%;随着自动化程度的加深,流程工业对数字化、智能化需求逐步显现,相较国外流程工业智能制造发展水平,我国流程工业企业智能制造水平仍有较大提升空间。在国内,中控技术DCS市占率连续11年排名第一,SIS市占率排名第二,为我国流程工业自动化领先厂商; 在保持传统优势的同时,公司积极布局上层工业软件与底层仪器仪表,综合能力不断提升,有望稳健成长。 盈利预测、估值。流程工业数字化需求旺盛,公司综合实力强有望稳健成长。 我们维持预计公司2022-2024年归母净利润为7.62亿元、9.72亿元、12.11亿元,对应增速分别为31.0%、27.6%、24.6%;对应EPS分别为1.53元、1.96元、2.44元。以8月29日收盘价计算,对应22-24年PE分别为52/41/33,我们维持目标价约92元,维持“强推”评级。 风险提示:下游行业自动化、智能化需求释放存在不确定性;行业竞争加剧;新冠疫情风险;原材料价格波动。 主要财务指标