2022年中报点评:核心产品放量,公司业绩高增长
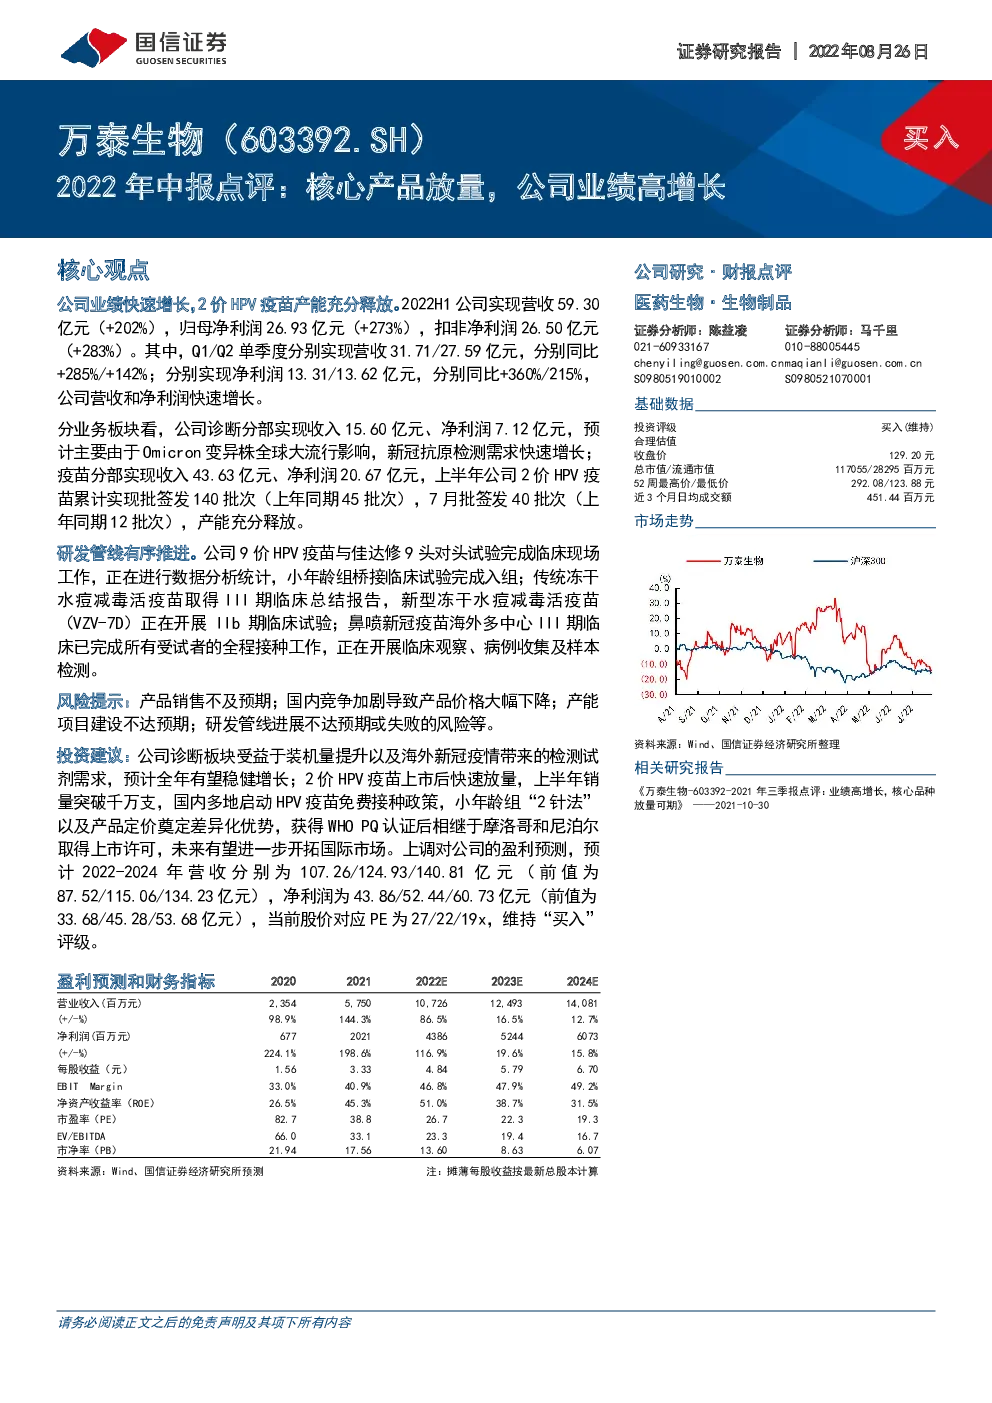
公司业绩快速增长,2价HPV疫苗产能充分释放。2022H1公司实现营收59.30亿元(+202%),归母净利润26.93亿元(+273%),扣非净利润26.50亿元(+283%)。其中,Q1/Q2单季度分别实现营收31.71/27.59亿元,分别同比+285%/+142%;分别实现净利润13.31/13.62亿元,分别同比+360%/215%,公司营收和净利润快速增长。 分业务板块看,公司诊断分部实现收入15.60亿元、净利润7.12亿元,预计主要由于Omicron变异株全球大流行影响,新冠抗原检测需求快速增长; 疫苗分部实现收入43.63亿元、净利润20.67亿元,上半年公司2价HPV疫苗累计实现批签发140批次(上年同期45批次),7月批签发40批次(上年同期12批次),产能充分释放。 研发管线有序推进。公司9价HPV疫苗与佳达修9头对头试验完成临床现场工作,正在进行数据分析统计,小年龄组桥接临床试验完成入组;传统冻干水痘减毒活疫苗取得III期临床总结报告,新型冻干水痘减毒活疫苗(VZV-7D)正在开展IIb期临床试验;鼻喷新冠疫苗海外多中心III期临床已完成所有受试者的全程接种工作,正在开展临床观察、病例收集及样本检测。 风险提示:产品销售不及预期;国内竞争加剧导致产品价格大幅下降;产能项目建设不达预期;研发管线进展不达预期或失败的风险等。 投资建议:公司诊断板块受益于装机量提升以及海外新冠疫情带来的检测试剂需求,预计全年有望稳健增长;2价HPV疫苗上市后快速放量,上半年销量突破千万支,国内多地启动HPV疫苗免费接种政策,小年龄组“2针法”以及产品定价奠定差异化优势,获得WHOPQ认证后相继于摩洛哥和尼泊尔取得上市许可,未来有望进一步开拓国际市场。上调对公司的盈利预测,预计2022-2024年营收分别为107.26/124.93/140.81亿元 ( 前值为87.52/115.06/134.23亿元),净利润为43.86/52.44/60.73亿元(前值为33.68/45.28/53.68亿元),当前股价对应PE为27/22/19x,维持“买入”评级。 盈利预测和财务指标 公司业绩快速增长,2价HPV疫苗产能充分释放。2022H1公司实现营收59.30亿元(+202%),归母净利润26.93亿元(+273%),扣非净利润26.50亿元(+283%)。 其中,Q1/Q2单季度分别实现营收31.71/27.59亿元,分别同比+285%/+142%;分别实现净利润13.31/13.62亿元,分别同比+360%/215%,公司营收和净利润快速增长。 分业务板块看,公司诊断分部实现收入15.60亿元、净利润7.12亿元,预计主要由于Omicron变异株全球大流行影响,新冠抗原检测需求快速增长;疫苗分部实现收入43.63亿元、净利润20.67亿元,上半年公司2价HPV疫苗累计实现批签发140批次(上年同期45批次),7月批签发40批次(上年同期12批次),产能充分释放。 图1:万泰生物营业收入及增速(单位:亿元、%) 图2:万泰生物单季营业收入及增速(单位:亿元、%) 图3:万泰生物归母净利润及增速(单位:亿元、%) 图4:万泰生物单季归母净利润及增速(单位:亿元、%) 盈利能力持续提升,费用率改善。2022H1公司实现销售毛利率85.8%(+4.0pct)、净利率45.4%(+8.7pct),主要系高毛利的疫苗板块收入占比大幅提升。销售费用率27.6%(-0.9pct),管理费用率1.7%(-2.3pct),研发费用率3.9%(-6.5pct),财务费用率-0.3%(-0.4pct),随着公司营收规模扩大费用率明显改善。 图5:万泰生物毛利率、净利率变化情况 图6:万泰生物费用率变化情况 多个健康中国行动试点/候选城市启动国产HPV疫苗免费接种。2020年12月2日,全国爱国卫生运动委员会办公室、健康中国行动推进委员会办公室印发《关于开展健康城市建设推动健康中国行动创新模式试点工作的通知》明确,以妇幼健康促进行动、癌症防治行动中宫颈癌防治为重点内容,在全国遴选部分城市开展创新模式试点工作。 表1:健康中国行动试点城市HPV疫苗免费接种政策 研发管线有序推进。公司9价HPV疫苗与佳达修9头对头试验完成临床现场工作,正在进行数据分析统计,小年龄组桥接临床试验完成入组;传统冻干水痘减毒活疫苗取得III期临床总结报告,新型冻干水痘减毒活疫苗(VZV-7D)正在开展IIb期临床试验;鼻喷新冠疫苗海外多中心III期临床已完成所有受试者的全程接种工作,正在开展临床观察、病例收集及样本检测。 表2:万泰生物在研管线进度 风险提示:产品销售不及预期;国内竞争加剧导致产品价格大幅下降;产能项目建设不达预期;研发管线进展不达预期或失败的风险等。 投资建议:上调盈利预测,维持“买入”评级 公司诊断板块受益于装机量提升以及海外新冠疫情带来的检测试剂需求,预计全年有望稳健增长;2价HPV疫苗上市后快速放量,上半年销量突破千万支,国内多地启动HPV疫苗免费接种政策,小年龄组“2针法”以及产品定价奠定差异化优势,获得WHOPQ认证后相继于摩洛哥和尼泊尔取得上市许可,未来有望进一步开拓国际市场 。上调对公司的盈利预测 , 预计2022-2024年营收分别为107.26/124.93/140.81亿元(前值为87.52/115.06/134.23亿元),净利润为43.86/52.44/60.73亿元(前值为33.68/45.28/53.68亿元),当前股价对应PE为27/22/19x,维持“买入”评级。 附表:可比公司估值表 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元) 免责声明