盈利坚实,行稳致远
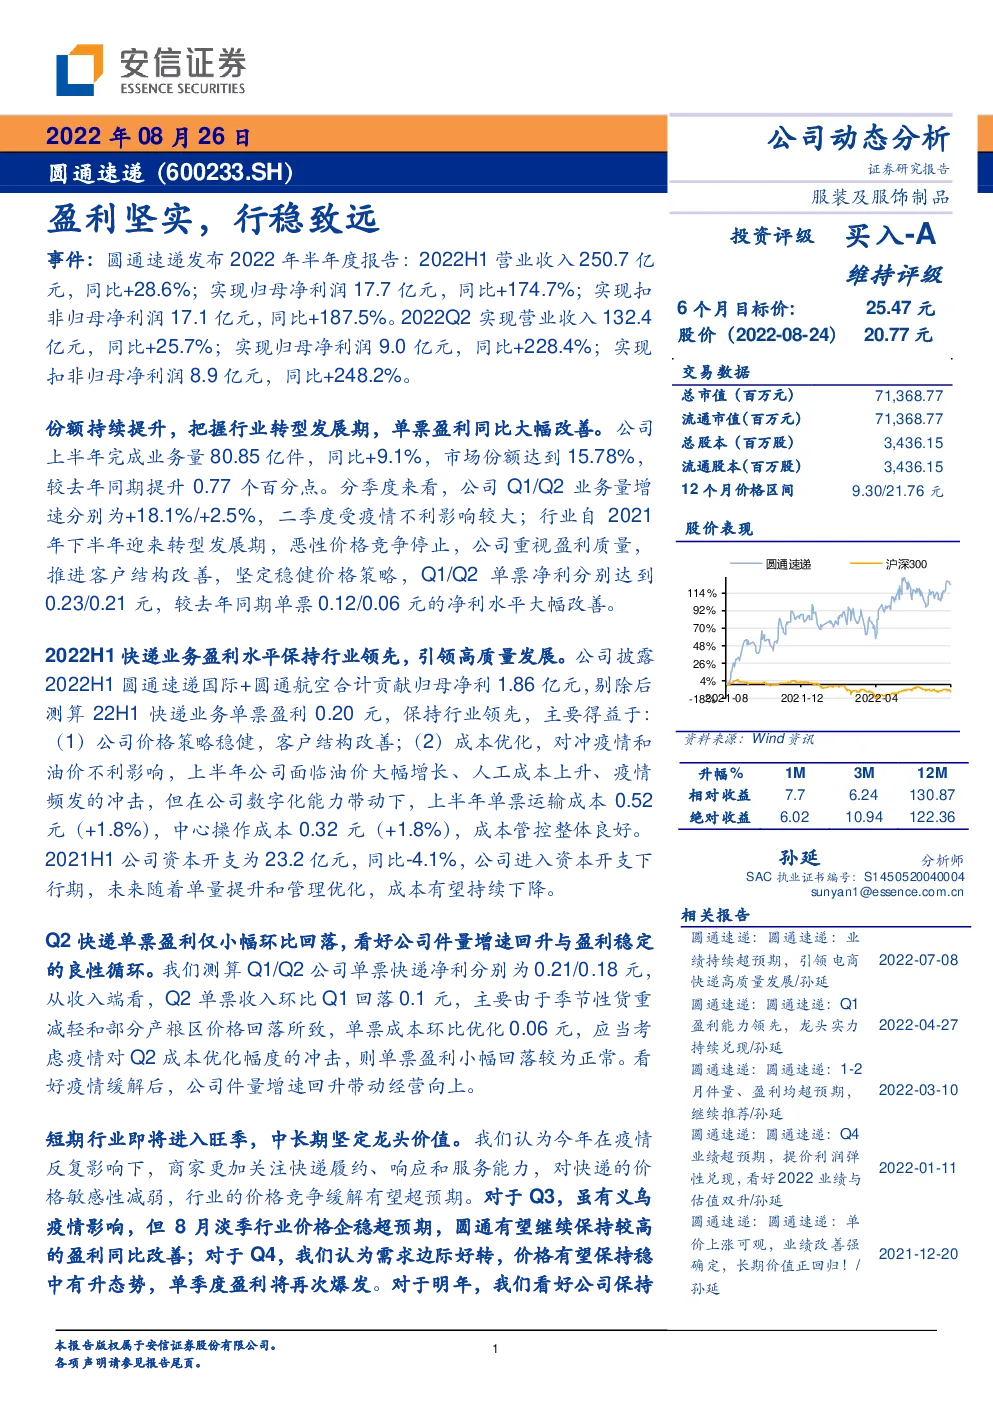
事件:圆通速递发布2022年半年度报告:2022H1营业收入250.7亿元,同比+28.6%;实现归母净利润17.7亿元,同比+174.7%;实现扣非归母净利润17.1亿元,同比+187.5%。2022Q2实现营业收入132.4亿元,同比+25.7%;实现归母净利润9.0亿元,同比+228.4%;实现扣非归母净利润8.9亿元,同比+248.2%。 份额持续提升,把握行业转型发展期,单票盈利同比大幅改善。公司上半年完成业务量80.85亿件,同比+9.1%,市场份额达到15.78%,较去年同期提升0.77个百分点。分季度来看,公司Q1/Q2业务量增速分别为+18.1%/+2.5%,二季度受疫情不利影响较大;行业自2021年下半年迎来转型发展期,恶性价格竞争停止,公司重视盈利质量,推进客户结构改善,坚定稳健价格策略,Q1/Q2单票净利分别达到0.23/0.21元,较去年同期单票0.12/0.06元的净利水平大幅改善。 2022H1快递业务盈利水平保持行业领先,引领高质量发展。公司披露2022H1圆通速递国际+圆通航空合计贡献归母净利1.86亿元,剔除后测算22H1快递业务单票盈利0.20元,保持行业领先,主要得益于: (1)公司价格策略稳健,客户结构改善;(2)成本优化,对冲疫情和油价不利影响,上半年公司面临油价大幅增长、人工成本上升、疫情频发的冲击,但在公司数字化能力带动下,上半年单票运输成本0.52元(+1.8%),中心操作成本0.32元(+1.8%),成本管控整体良好。 2021H1公司资本开支为23.2亿元,同比-4.1%,公司进入资本开支下行期,未来随着单量提升和管理优化,成本有望持续下降。 Q2快递单票盈利仅小幅环比回落,看好公司件量增速回升与盈利稳定的良性循环。我们测算Q1/Q2公司单票快递净利分别为0.21/0.18元,从收入端看,Q2单票收入环比Q1回落0.1元,主要由于季节性货重减轻和部分产粮区价格回落所致,单票成本环比优化0.06元,应当考虑疫情对Q2成本优化幅度的冲击,则单票盈利小幅回落较为正常。看好疫情缓解后,公司件量增速回升带动经营向上。 短期行业即将进入旺季,中长期坚定龙头价值。我们认为今年在疫情反复影响下,商家更加关注快递履约、响应和服务能力,对快递的价格敏感性减弱,行业的价格竞争缓解有望超预期。对于Q3,虽有义乌疫情影响,但8月淡季行业价格企稳超预期,圆通有望继续保持较高的盈利同比改善;对于Q4,我们认为需求边际好转,价格有望保持稳中有升态势,单季度盈利将再次爆发。对于明年,我们看好公司保持稳定价格,件量低基数带来需求增速改善,油价压力减弱及管理能力带来成本改善。中长期看好公司作为电商快递龙头的配臵价值。 投资建议:公司业绩持续超预期,战略定位、数字化管理与成本管控能力卓越,彰显龙头气质。行业监管政策持续,行业龙头经营策略发生质的转变,确认行业发展拐点。我们看好公司持续的数字化能力建设、客户结构调整带来的品牌溢价,公司将继续迎来业绩与估值双升。 中长期视角看,线上渗透率持续提升背景下,行业是大空间的成长赛道,服务成为新的竞争要素,行业价格有望稳中有升,同时行业格局逐步清晰,龙头将充分受益份额与稳定盈利提升。基于公司业绩持续兑现和疫情缓解,我们上调公司2022-2024年归母净利润分别为36.1/45.0/54.9亿元,对应现股价PE为19.6/15.7/12.9倍,维持“买入-A”评级。 风险提示:电商件需求不及预期,行业价格竞争缓解不及预期,油价、人工、租金等刚性成本上升等。 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表