提价落地良好,吨盈环比改善
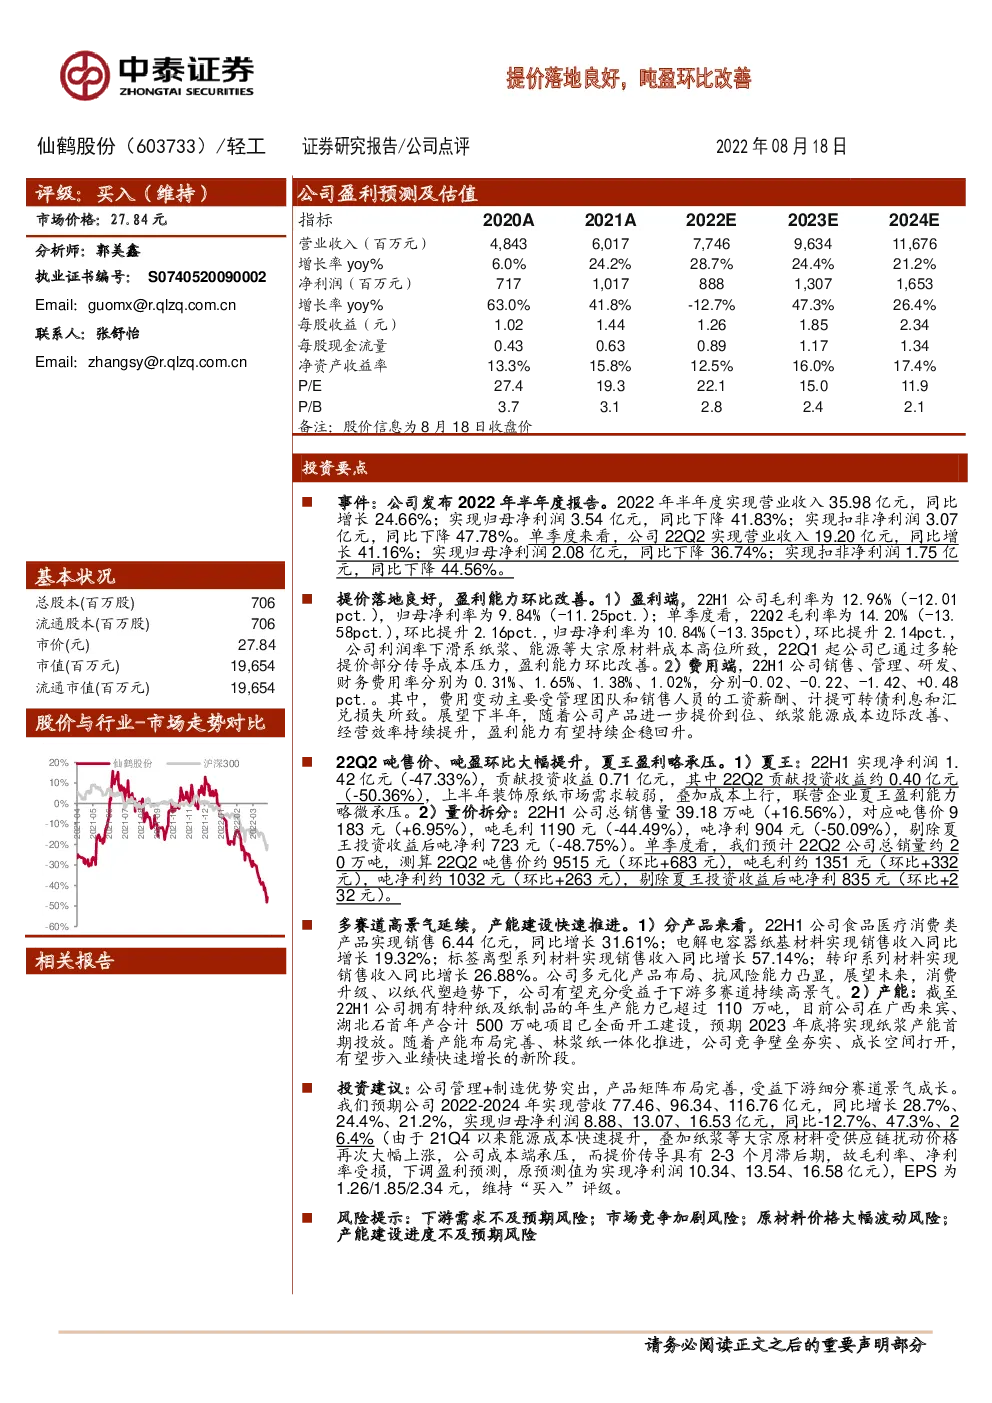
事件:公司发布2022年半年度报告。2022年半年度实现营业收入35.98亿元,同比增长24.66%;实现归母净利润3.54亿元,同比下降41.83%;实现扣非净利润3.07亿元,同比下降47.78%。单季度来看,公司22Q2实现营业收入19.20亿元,同比增长41.16%;实现归母净利润2.08亿元,同比下降36.74%;实现扣非净利润1.75亿元,同比下降44.56%。 提价落地良好,盈利能力环比改善。1)盈利端,22H1公司毛利率为12.96%(-12.01 pct.),归母净利率为9.84%(-11.25pct.);单季度看,22Q2毛利率为14.20%(-13. 58pct.),环比提升2.16pct.,归母净利率为10.84%(-13.35pct),环比提升2.14pct.,公司利润率下滑系纸浆、能源等大宗原材料成本高位所致,22Q1起公司已通过多轮提价部分传导成本压力,盈利能力环比改善。2)费用端,22H1公司销售、管理、研发、财务费用率分别为0.31%、1.65%、1.38%、1.02%,分别-0.02、-0.22、-1.42、+0.48 pct.。其中,费用变动主要受管理团队和销售人员的工资薪酬、计提可转债利息和汇兑损失所致。展望下半年,随着公司产品进一步提价到位、纸浆能源成本边际改善、经营效率持续提升,盈利能力有望持续企稳回升。 22Q2吨售价、吨盈环比大幅提升,夏王盈利略承压。1)夏王:22H1实现净利润1. 42亿元(-47.33%),贡献投资收益0.71亿元,其中22Q2贡献投资收益约0.40亿元(-50.36%),上半年装饰原纸市场需求较弱,叠加成本上行,联营企业夏王盈利能力略微承压。2)量价拆分:22H1公司总销售量39.18万吨(+16.56%),对应吨售价9 183元(+6.95%),吨毛利1190元(-44.49%),吨净利904元(-50.09%),剔除夏王投资收益后吨净利723元(-48.75%)。单季度看,我们预计22Q2公司总销量约2 0万吨,测算22Q2吨售价约9515元(环比+683元),吨毛利约1351元(环比+332元),吨净利约1032元(环比+263元),剔除夏王投资收益后吨净利835元(环比+2 32元)。 多赛道高景气延续,产能建设快速推进。1)分产品来看,22H1公司食品医疗消费类产品实现销售6.44亿元,同比增长31.61%;电解电容器纸基材料实现销售收入同比增长19.32%;标签离型系列材料实现销售收入同比增长57.14%;转印系列材料实现销售收入同比增长26.88%。公司多元化产品布局、抗风险能力凸显,展望未来,消费升级、以纸代塑趋势下,公司有望充分受益于下游多赛道持续高景气。2)产能:截至22H1公司拥有特种纸及纸制品的年生产能力已超过110万吨,目前公司在广西来宾、湖北石首年产合计500万吨项目已全面开工建设,预期2023年底将实现纸浆产能首期投放。随着产能布局完善、林浆纸一体化推进,公司竞争壁垒夯实、成长空间打开,有望步入业绩快速增长的新阶段。 投资建议:公司管理+制造优势突出,产品矩阵布局完善,受益下游细分赛道景气成长。 我们预期公司2022-2024年实现营收77.46、96.34、116.76亿元,同比增长28.7%、24.4%、21.2%,实现归母净利润8.88、13.07、16.53亿元,同比-12.7%、47.3%、2 6.4%(由于21Q4以来能源成本快速提升,叠加纸浆等大宗原材料受供应链扰动价格再次大幅上涨,公司成本端承压,而提价传导具有2-3个月滞后期,故毛利率、净利率受损,下调盈利预测,原预测值为实现净利润10.34、13.54、16.58亿元),EPS为1.26/1.85/2.34元,维持“买入”评级。 风险提示:下游需求不及预期风险;市场竞争加剧风险;原材料价格大幅波动风险;产能建设进度不及预期风险 图表1:仙鹤股份三大财务报表