经营稳健,符合预期
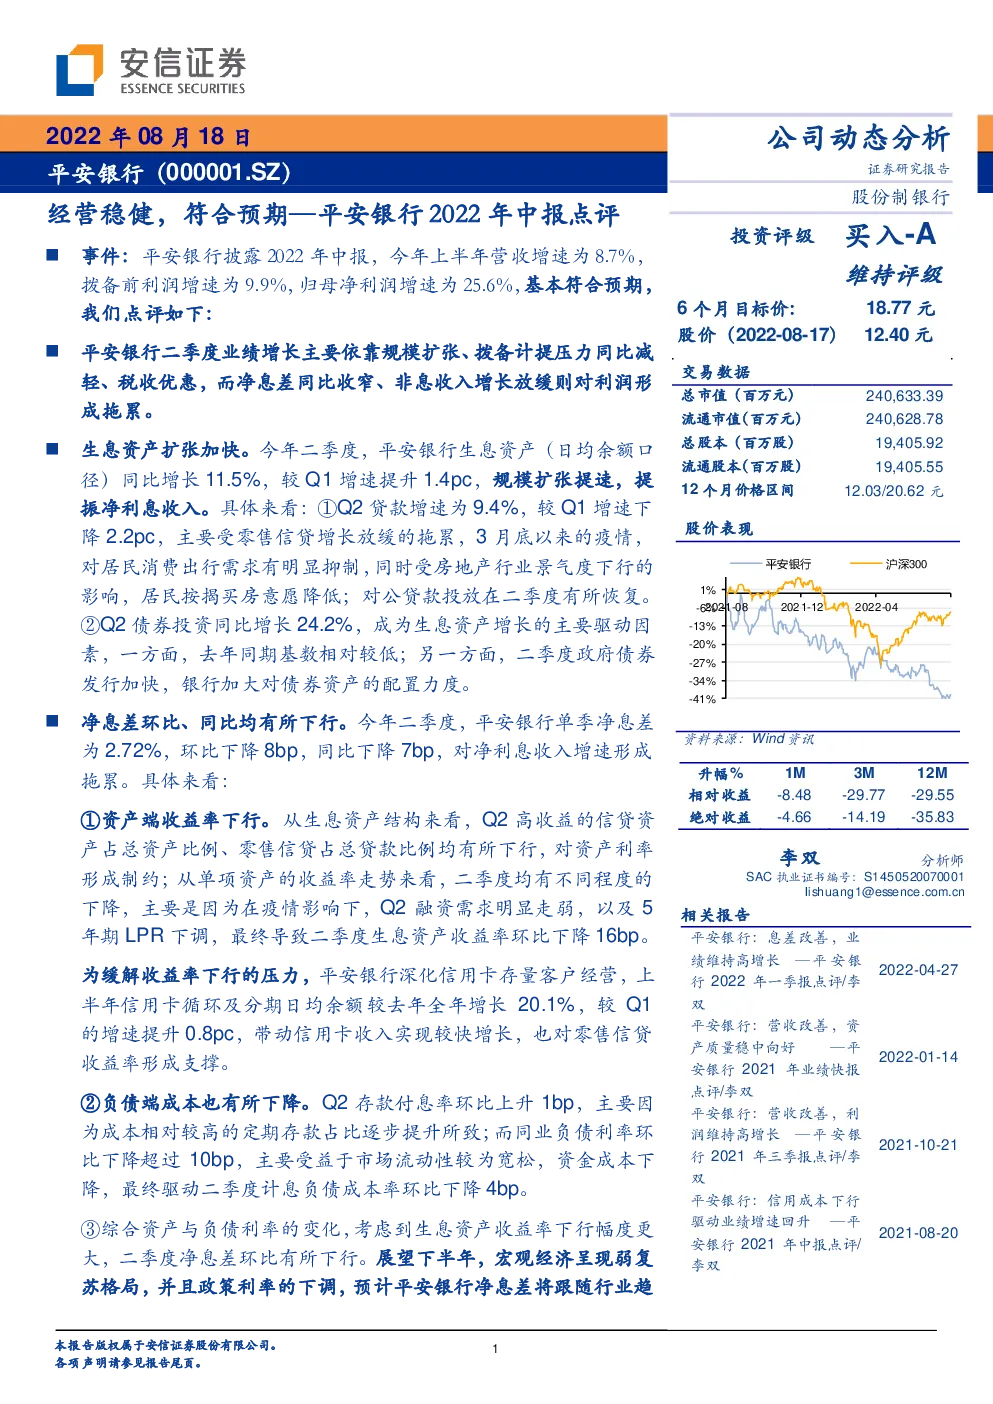
事件:平安银行披露2022年中报,今年上半年营收增速为8.7%,拨备前利润增速为9.9%,归母净利润增速为25.6%,基本符合预期,我们点评如下: 平安银行二季度业绩增长主要依靠规模扩张、拨备计提压力同比减轻、税收优惠,而净息差同比收窄、非息收入增长放缓则对利润形成拖累。 生息资产扩张加快。今年二季度,平安银行生息资产(日均余额口径)同比增长11.5%,较Q1增速提升1.4pc,规模扩张提速,提振净利息收入。具体来看:①Q2贷款增速为9.4%,较Q1增速下降2.2pc,主要受零售信贷增长放缓的拖累,3月底以来的疫情,对居民消费出行需求有明显抑制,同时受房地产行业景气度下行的影响,居民按揭买房意愿降低;对公贷款投放在二季度有所恢复。 ②Q2债券投资同比增长24.2%,成为生息资产增长的主要驱动因素,一方面,去年同期基数相对较低;另一方面,二季度政府债券发行加快,银行加大对债券资产的配臵力度。 净息差环比、同比均有所下行。今年二季度,平安银行单季净息差为2.72%,环比下降8bp,同比下降7bp,对净利息收入增速形成拖累。具体来看: ①资产端收益率下行。从生息资产结构来看,Q2高收益的信贷资产占总资产比例、零售信贷占总贷款比例均有所下行,对资产利率形成制约;从单项资产的收益率走势来看,二季度均有不同程度的下降,主要是因为在疫情影响下,Q2融资需求明显走弱,以及5年期LPR下调,最终导致二季度生息资产收益率环比下降16bp。 为缓解收益率下行的压力,平安银行深化信用卡存量客户经营,上半年信用卡循环及分期日均余额较去年全年增长20.1%,较Q1的增速提升0.8pc,带动信用卡收入实现较快增长,也对零售信贷收益率形成支撑。 ②负债端成本也有所下降。Q2存款付息率环比上升1bp,主要因为成本相对较高的定期存款占比逐步提升所致;而同业负债利率环比下降超过10bp,主要受益于市场流动性较为宽松,资金成本下降,最终驱动二季度计息负债成本率环比下降4bp。 ③综合资产与负债利率的变化,考虑到生息资产收益率下行幅度更大,二季度净息差环比有所下行。展望下半年,宏观经济呈现弱复苏格局,并且政策利率的下调,预计平安银行净息差将跟随行业趋势下行。 非息收入增速略有放缓。二季度平安银行非息收入增长3%,较Q1增速下降15.7pc,其中手续费及佣金净收入同比增长-19.5%,较Q1增速下降24.3pc,成为非息收入增速放缓的主要拖累因素,也对营收增速形成制约;而其他非息净收入同比增长48.9%,较Q1增速下降3pc。 手续费净收入增速下降主要受财富管理业务的拖累。①二季度代理基金收入同比下降49.02%,增速降幅较Q1明显扩大,主要因为资本市场波动加大,公募基金仍是净赎回,新发行基金规模偏低; ②代理保险业务收入同比下降1.14%,较Q1增速显著下降,预计主要是因为一季度保险业务开门红,保险销售业务较好,而二季度一线城市疫情冲击导致保险销量下滑;③代理理财业务收入同比增长36.42%,环比提升13.3pc,主要是因为理财规模扩大。 存量信用风险略有改善,但不良生成速度加快。二季度末,平安银行不良率环比持平,二季度信用风险的前瞻性指标关注率、逾期率分别环比下降9bp、16bp。从内部结构来看:①对公贷款不良率环比提升5bp,预计主要受房地产行业信用风险暴露的影响,Q2对公房地产贷款不良率环比提升32bp至0.77%,但较可比同业更低,风险可控。②零售贷款不良率环比下降2bp,其中信用卡、新一贷不良率均略有上升,主要受疫情扰动的影响,但较2020年武汉疫情的影响偏小。 从新生成不良速度来看,今年上半年不良生成率为1.62%,较去年同期以及2020年上半年均有所上升,未来风险演化趋势仍值得关注。 在去年二季度信用成本高基数效应的影响下,今年二季度信用成本同比下降17bp,拨备计提压力减轻,成为利润维持较快增长的主要驱动因素。 零售业务增速放缓,疫情以及资本市场大幅波动,对平安银行零售业务增长带来压力,今年二季度末,公司各项零售客户数、AUM增速均较Q1有所下滑,但客户质量(人均AUM)仍继续提升。 展望下半年,我们预计资本市场波动性减弱以及经济弱复苏的大环境,对平安银行信贷投放、财富管理业务带来的压力可能好于上半年。 投资建议:我们预计公司2022年的收入增速为10.72%,净利润增速为26.11%,给予买入-A的投资评级,6个月目标价为18.77元,相当于2022年1.0X PB。 风险提示:零售转型进度不及预期,资产质量超预期恶化。 财务摘要(百万元) 图1:平安银行2022年二季度业绩增长拆分 图2:平安银行各季度生息资产(日均余额口径)同比增速、占比 图3:平安银行单季度净息差 图4:平安银行单季度生息资产收益率 图5:平安银行单季度计息负债成本率 图6:平安银行各项存款单季度成本率 图7:平安银行单季度手续费收入明细占比、同比增速 图8:平安银行资产质量指标 图9:平安银行不良贷款净生成率 图10:平安银行广义口径的信用成本(信用减值损失/期初期末平均总资产) 图11:平安银行各项零售业务指标 财务数据预测及估值数据汇总 2020A 2021A 2022E 2023E 2024E 2020A 2021A 2022E 2023E 2024E 财务预测 财务预测业绩增长 利润表 资产负债表