车企需求旺盛,未来成长可期
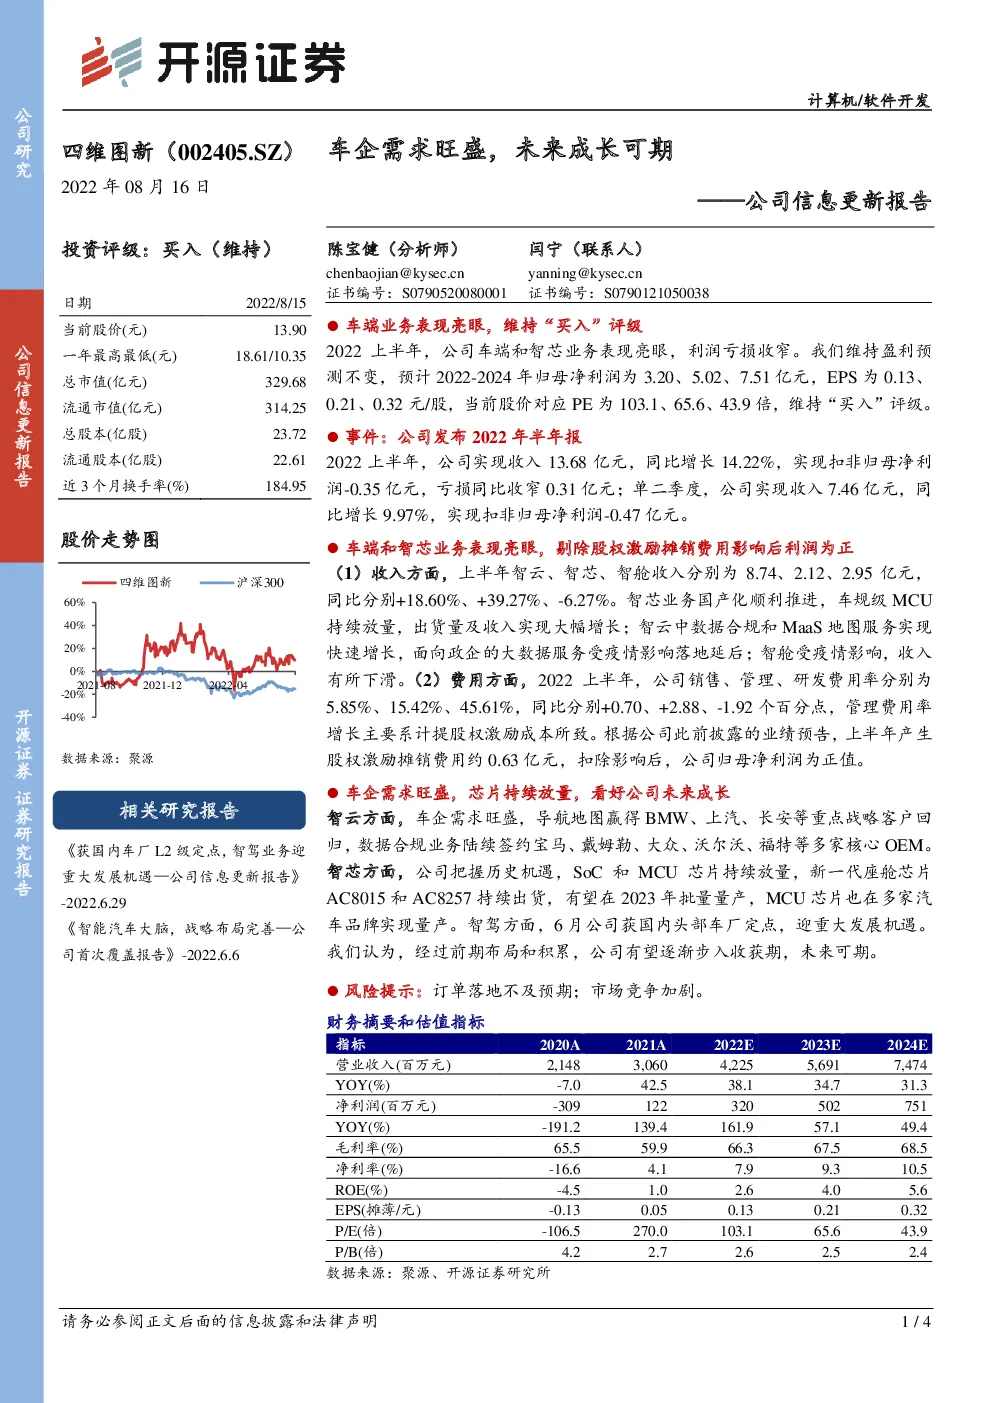
车端业务表现亮眼,维持“买入”评级 2022上半年,公司车端和智芯业务表现亮眼,利润亏损收窄。我们维持盈利预测不变,预计2022-2024年归母净利润为3.20、5.02、7.51亿元,EPS为0.13、0.21、0.32元/股,当前股价对应PE为103.1、65.6、43.9倍,维持“买入”评级。 事件:公司发布2022年半年报 2022上半年,公司实现收入13.68亿元,同比增长14.22%,实现扣非归母净利润-0.35亿元,亏损同比收窄0.31亿元;单二季度,公司实现收入7.46亿元,同比增长9.97%,实现扣非归母净利润-0.47亿元。 车端和智芯业务表现亮眼,剔除股权激励摊销费用影响后利润为正 (1)收入方面,上半年智云、智芯、智舱收入分别为8.74、2.12、2.95亿元,同比分别+18.60%、+39.27%、-6.27%。智芯业务国产化顺利推进,车规级MCU持续放量,出货量及收入实现大幅增长;智云中数据合规和MaaS地图服务实现快速增长,面向政企的大数据服务受疫情影响落地延后;智舱受疫情影响,收入有所下滑。(2)费用方面,2022上半年,公司销售、管理、研发费用率分别为5.85%、15.42%、45.61%,同比分别+0.70、+2.88、-1.92个百分点,管理费用率增长主要系计提股权激励成本所致。根据公司此前披露的业绩预告,上半年产生股权激励摊销费用约0.63亿元,扣除影响后,公司归母净利润为正值。 车企需求旺盛,芯片持续放量,看好公司未来成长 智云方面,车企需求旺盛,导航地图赢得BMW、上汽、长安等重点战略客户回归,数据合规业务陆续签约宝马、戴姆勒、大众、沃尔沃、福特等多家核心OEM。 智芯方面,公司把握历史机遇,SoC和MCU芯片持续放量,新一代座舱芯片AC8015和AC8257持续出货,有望在2023年批量量产,MCU芯片也在多家汽车品牌实现量产。智驾方面,6月公司获国内头部车厂定点,迎重大发展机遇。 我们认为,经过前期布局和积累,公司有望逐渐步入收获期,未来可期。 风险提示:订单落地不及预期;市场竞争加剧。 财务摘要和估值指标 附:财务预测摘要