业绩符合预期,持续优化产能布局
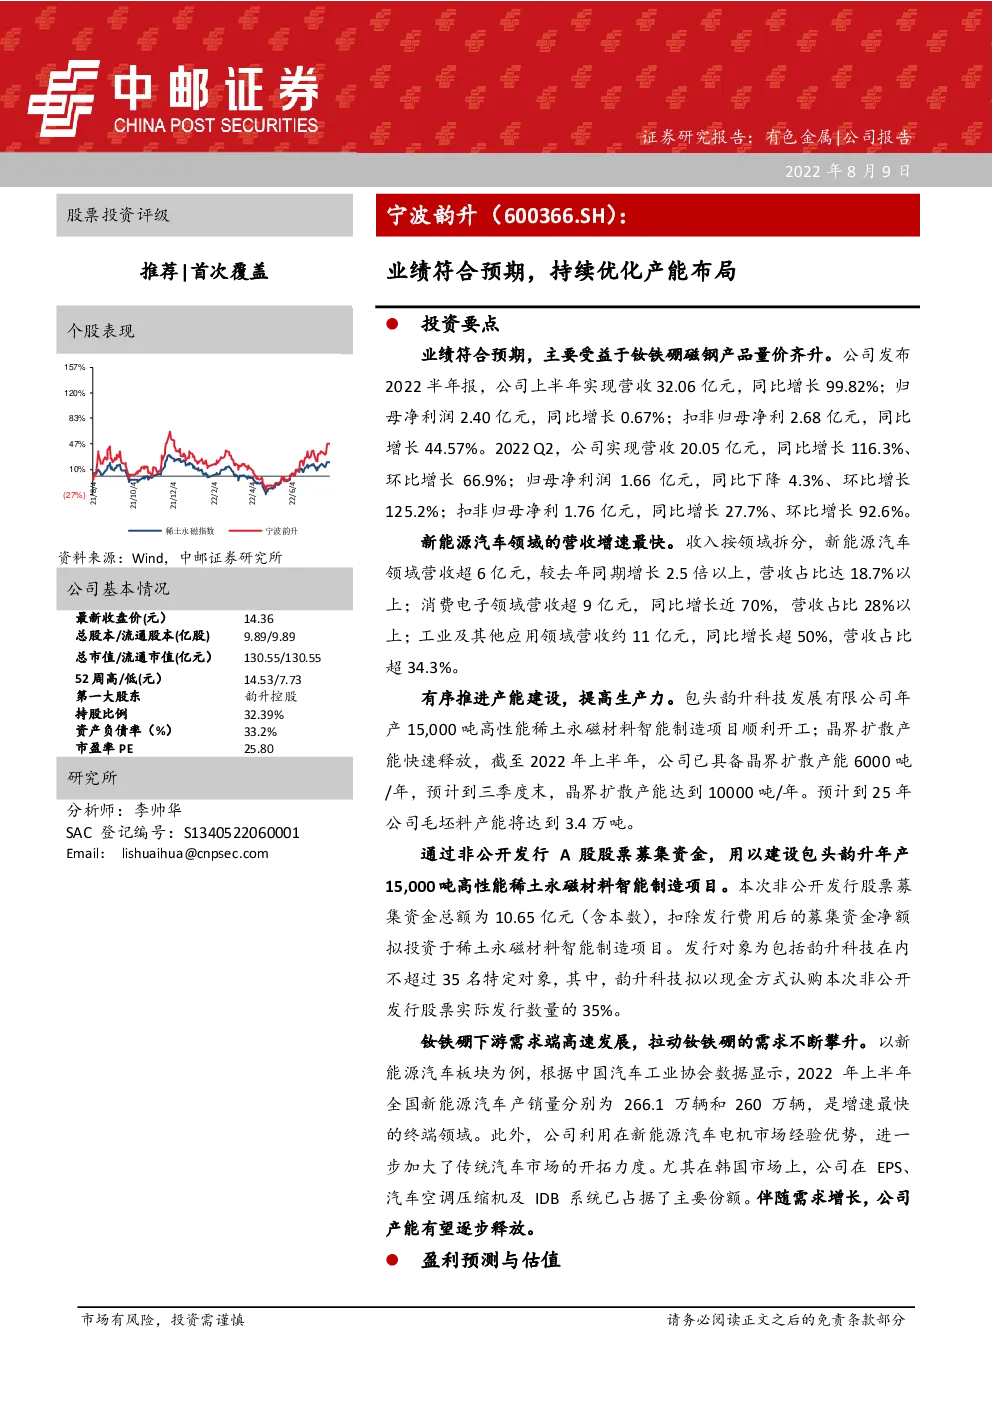
业绩符合预期,主要受益于钕铁硼磁钢产品量价齐升。公司发布2022半年报,公司上半年实现营收32.06亿元,同比增长99.82%;归母净利润2.40亿元,同比增长0.67%;扣非归母净利2.68亿元,同比增长44.57%。2022Q2,公司实现营收20.05亿元,同比增长116.3%、环比增长66.9%;归母净利润1.66亿元,同比下降4.3%、环比增长125.2%;扣非归母净利1.76亿元,同比增长27.7%、环比增长92.6%。 新能源汽车领域的营收增速最快。收入按领域拆分,新能源汽车领域营收超6亿元,较去年同期增长2.5倍以上,营收占比达18.7%以上;消费电子领域营收超9亿元,同比增长近70%,营收占比28%以上;工业及其他应用领域营收约11亿元,同比增长超50%,营收占比超34.3%。 有序推进产能建设,提高生产力。包头韵升科技发展有限公司年产15,000吨高性能稀土永磁材料智能制造项目顺利开工;晶界扩散产能快速释放,截至2022年上半年,公司已具备晶界扩散产能6000吨/年,预计到三季度末,晶界扩散产能达到10000吨/年。预计到25年公司毛坯料产能将达到3.4万吨。 通过非公开发行A股股票募集资金,用以建设包头韵升年产15,000吨高性能稀土永磁材料智能制造项目。本次非公开发行股票募集资金总额为10.65亿元(含本数),扣除发行费用后的募集资金净额拟投资于稀土永磁材料智能制造项目。发行对象为包括韵升科技在内不超过35名特定对象,其中,韵升科技拟以现金方式认购本次非公开发行股票实际发行数量的35%。 钕铁硼下游需求端高速发展,拉动钕铁硼的需求不断攀升。以新能源汽车板块为例,根据中国汽车工业协会数据显示,2022年上半年全国新能源汽车产销量分别为266.1万辆和260万辆,是增速最快的终端领域。此外,公司利用在新能源汽车电机市场经验优势,进一步加大了传统汽车市场的开拓力度。尤其在韩国市场上,公司在EPS、汽车空调压缩机及IDB系统已占据了主要份额。伴随需求增长,公司产能有望逐步释放。 盈利预测与估值 受益于需求端高速发展,稀土永磁行业有望维持高景气度,公司积极推动扩产项目,预计产能逐渐释放。 预计公司2022/2023/2024年实现营业收入71.12亿元、106.26亿元、114.07亿元,分别同比增长89.45%/49.41%/7.35%;归母净利润分别为7.26亿元、11.7亿元和13.24亿元,2022年分别同比增长40.25%/61.01%/13.12%,对应EPS分别为0.73元、1.18元、1.34元。 对应2022-2024EPE分别为19.54/12.14/10.73倍,考虑同行业水平,我们给予公司20倍PE,对应未来12个月的目标价为23.60元。 首次覆盖,给予“推荐”评级。 风险提示 稀土产品价格波动超预期;扩产项目建设不及预期;下游需求不及预期。 财务报表和主要财务比率 利润表 资产负债表 现金流量表 1业绩符合预期,新能源成首要发力点 业绩符合预期,主要受益于钕铁硼磁钢产品量价齐升。公司发布2022半年报,公司上半年实现营收32.06亿元,同比增长99.82%;归母净利润2.4亿元,同比增长0.67%;扣非归母净利2.68亿元,同比增长44.57%。2022 Q2,公司实现营收20.05亿元,同比增长116.3%、环比增长66.9%;归母净利润1.66亿元,同比下降4.3%、环比增长125.2%;扣非归母净利1.76亿元,同比增长27.7%、环比增长92.6%。 新能源汽车领域的营收增速最快。收入按领域拆分,新能源汽车领域营收超6亿元,较去年同期增长2.5倍以上,营收占比达18.7%以上;消费电子领域营收超9亿元,同比增长近70%,营收占比28%以上;工业及其他应用领域营收约11亿元,同比增长超50%,营收占比超34.3%。 图表1营收及同比情况(亿元) 图表2归母净利润及同比情况(亿元) 图表3季度营收及同比情况(亿元) 图表4季度归母净利润及同比情况(亿元) 2021年公司实现归母净利润1.66亿元,基本与去年持平。具体来看,毛利增厚明显较去年同期增长了3.0亿元,但是由于费用类支出同比增长较多,销售费用为4946.69亿元,同比增长了49.37%,主要是市场服务及专利费、信用保险费同比增加;研发支出1.87亿元,同比增长了77.35%;加之投资收益上半年亏损了1021万元,以及各项减值损失合计1.26亿元。其中,投资收益系持有金融资产取得的收益或损失,属于非经常性损益项目,对公司业绩影响不具有持久性。 图表522Q2利润拆分(亿元) 稀土原材料价格上涨,拉动钕铁硼产品的价格随之上涨。由于钕铁硼依靠较强的成本传导能力和毛利率定价模式,其价格上涨滞后于稀土原料,故2022 Q2期间,钕铁硼产品的价格大幅上涨。2022Q1氧化镨钕等价格突破110万元/吨,价格翻倍,因此2022Q2公司产品售价或有较大增长。 图表6氧化镨钕价格(万元/吨) 图表7氧化镝价格(万元/吨) 2持续扩大产能,伴随需求逐步释放 有序推进产能建设,提高生产力。截止2022年6月30日,公司具备年产坯料生产能力1.5万吨。公司一方面将继续推进现有生产线的技术升级改造,扩大宁波、包头两个生产基地产能,持续扩充坯料生产能力,预计今年底将达到1.9万吨;包头韵升科技发展有限公司年产1.5万吨高性能稀土永磁材料智能制造项目顺利开工,预计最快明年可达产。预计到2025年底,毛坯料产能达到3.4万吨,结合公司当下产能利用率约为70%,届时公司毛坯量产量将达到2.38万吨。 晶界扩散产能快速释放,从而降低产品成本。公司已具备晶界扩散产能6000吨/年,预计到三季度末,晶界扩散产能达到10000吨/年。推动晶界扩散技术的持续进步,拓展晶界扩散工艺的应用范围,持续降低中高矫顽力磁体的重稀土用量。 图表8产能预测(吨) 钕铁硼下游需求端高速发展,拉动钕铁硼的需求不断攀升。以新能源汽车板块为例,根据中国汽车工业协会数据显示,2022年上半年全国新能源汽车产销量分别为266.1万辆和260万辆,是增速最快的终端领域。此外,公司利用在新能源汽车电机市场经验优势,进一步加大了传统汽车市场的开拓力度。尤其在韩国市场上,公司在EPS、汽车空调压缩机及IDB系统已占据了主要份额。伴随需求增长,公司产能有望逐步释放。 图表9募集资金用途(万元) 通过非公开发行A股股票募集资金,用以建设稀土永磁材料智能制造项目。本次非公开发行股票募集资金总额为10.65亿元(含本数),扣除发行费用后的募集资金净额拟投资于稀土永磁材料智能制造项目。发行对象为包括韵升科技在内不超过35名特定对象,其中,韵升科技拟以现金方式认购本次非公开发行股票实际发行数量的35%。 3盈利预测 以2022年8月9日收盘价14.36元为基准,对应2022-2024E PE分别为19.54/12.14/10.73倍,考虑同行业水平,我们给予公司20倍PE,对应未来12个月的目标价为23.60元。首次覆盖,给予“推荐”评级。 图表10可比公司估值 4风险提示 稀土产品价格波动超预期;扩产项目建设不及预期;下游需求不及预期。