医疗行业周报:暑期高峰到来,关注消费的同时把握创新
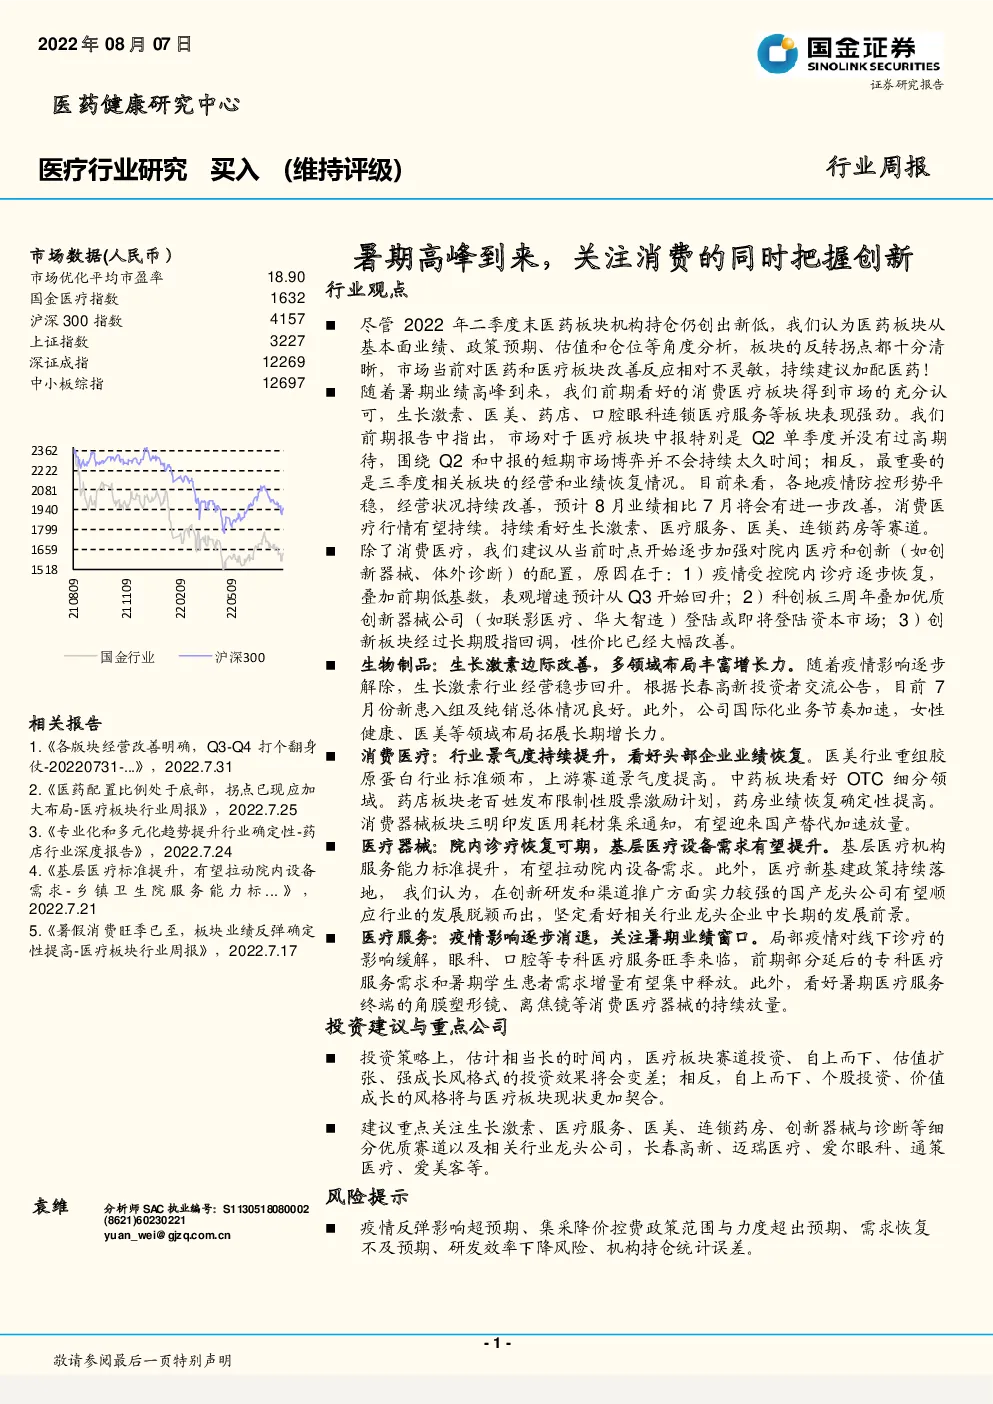
行业观点 尽管2022年二季度末医药板块机构持仓仍创出新低,我们认为医药板块从基本面业绩、政策预期、估值和仓位等角度分析,板块的反转拐点都十分清晰,市场当前对医药和医疗板块改善反应相对不灵敏,持续建议加配医药! 随着暑期业绩高峰到来,我们前期看好的消费医疗板块得到市场的充分认可,生长激素、医美、药店、口腔眼科连锁医疗服务等板块表现强劲。我们前期报告中指出,市场对于医疗板块中报特别是Q2单季度并没有过高期待,围绕Q2和中报的短期市场博弈并不会持续太久时间;相反,最重要的是三季度相关板块的经营和业绩恢复情况。目前来看,各地疫情防控形势平稳,经营状况持续改善,预计8月业绩相比7月将会有进一步改善,消费医疗行情有望持续。持续看好生长激素、医疗服务、医美、连锁药房等赛道。 除了消费医疗,我们建议从当前时点开始逐步加强对院内医疗和创新(如创新器械、体外诊断)的配臵,原因在于:1)疫情受控院内诊疗逐步恢复,叠加前期低基数,表观增速预计从Q3开始回升;2)科创板三周年叠加优质创新器械公司(如联影医疗、华大智造)登陆或即将登陆资本市场;3)创新板块经过长期股指回调,性价比已经大幅改善。 生物制品:生长激素边际改善,多领域布局丰富增长力。随着疫情影响逐步解除,生长激素行业经营稳步回升。根据长春高新投资者交流公告,目前7月份新患入组及纯销总体情况良好。此外,公司国际化业务节奏加速,女性健康、医美等领域布局拓展长期增长力。 消费医疗:行业景气度持续提升,看好头部企业业绩恢复。医美行业重组胶原蛋白行业标准颁布,上游赛道景气度提高。中药板块看好OTC细分领域。药店板块老百姓发布限制性股票激励计划,药房业绩恢复确定性提高。 消费器械板块三明印发医用耗材集采通知,有望迎来国产替代加速放量。 医疗器械:院内诊疗恢复可期,基层医疗设备需求有望提升。基层医疗机构服务能力标准提升,有望拉动院内设备需求。此外,医疗新基建政策持续落地,我们认为,在创新研发和渠道推广方面实力较强的国产龙头公司有望顺应行业的发展脱颖而出,坚定看好相关行业龙头企业中长期的发展前景。 医疗服务:疫情影响逐步消退,关注暑期业绩窗口。局部疫情对线下诊疗的影响缓解,眼科、口腔等专科医疗服务旺季来临,前期部分延后的专科医疗服务需求和暑期学生患者需求增量有望集中释放。此外,看好暑期医疗服务终端的角膜塑形镜、离焦镜等消费医疗器械的持续放量。 投资建议与重点公司 投资策略上,估计相当长的时间内,医疗板块赛道投资、自上而下、估值扩张、强成长风格式的投资效果将会变差;相反,自上而下、个股投资、价值成长的风格将与医疗板块现状更加契合。 建议重点关注生长激素、医疗服务、医美、连锁药房、创新器械与诊断等细分优质赛道以及相关行业龙头公司,长春高新、迈瑞医疗、爱尔眼科、通策医疗、爱美客等。 风险提示 疫情反弹影响超预期、集采降价控费政策范围与力度超出预期、需求恢复不及预期、研发效率下降风险、机构持仓统计误差。 生物制品:生长激素边际改善,多领域布局丰富增长力 疫情影响逐步解除,生长激素行业经营稳步回升。根据长春高新投资者交流公告,2022年Q1公司经营总体平稳,Q2受到疫情一些影响。目前随着疫情逐渐解除,整体经营情况有所回升。金赛药业今年上半年受疫情影响较大,目前7月份新患入组及纯销总体情况良好。下半年公司将努力完成公司业绩目标,实现总体业绩的平稳增长。 金赛药业生长激素特发性矮小适应症获批,用药人群基数持续拓宽。8月4日,药监局官网公示,金赛药业的重组人生长激素注射液的特发性矮小(ISS)新适应症上市申请正式获得批准。获批单位为2IU、4.5IU、15IU、30IU。根据公司2021年年报,金赛药业用于治疗特发性矮小(ISS)、用于Prader-Willi综合征(PWS)等适应症被国家药监局纳入了优先审评品种名单并有望在2022年获批。7月份,公司重组人生长激素注射液的PWS适应症已经获批,此次ISS适应症获批节奏符合预期。ISS适应症的获批有望使得公司临床推广更为顺畅快速,助力新患入组持续维持高增长。 头部公司国际化业务节奏加速,女性健康、医美等领域布局拓展长期增长力。金赛药业初步与美国FDA沟通,预计长效生长激素可以直接进入三期临床,努力争取在2025年左右完成美国相关临床工作,2027年上市。在业务条线的战略布局上,公司明确女性健康和成人生长激素缺乏业务战略: 1)全面布局女性健康相关业务,从辅助生殖扩展到女性常见疾病,并过渡到女性更年期管理;从常见的妇科内分泌疾病到肿瘤领域全面布局。2)持续明确成人生长激素缺乏、抗衰老业务发展目标,积极推动医美领域相关产品销售渠道、皮肤科潜在应用产品等方面投资并购工作。 在研产品有序推进,研发、战略,新产品营销等多个团队快速扩充。公司现在有多个新产品均进入二期或者三期临床。其中长效促卵泡素二期临床结束即将进入三期,用于胃癌适应症的金妥昔单抗三期临床已经启动,用于压力性尿失禁的SARM雄激素受体调节剂已经结束二期临床,长效曲普瑞林临床已经完成并即将报产,用于晚期前列腺癌的亮丙瑞林注射乳剂已经进入临床。 万泰生物发布股份回购方案,拟用于员工持股计划或股权激励。8月5日,公司公告拟以不低于2亿元,不超过4亿元,以集中竞价交易方式回购公司股份方案,回购价格不低于224元/股。公司拟使用自有资金以集中竞价方式回购公司部分股份,用于员工持股计划或股权激励彰显了公司对未来持续稳定发展的信心和对公司价值的认可,同时也有望进一步调动公司员工积极性,保障公司未来业绩持续高速增长。 南方省份流感病毒检测阳性率总体下降,北方省份流感活动处于较低水平。 截止7月31日,南方省份流感病毒测阳率总体呈下降趋势,部分省份仍处于夏季高发期;北方省份流感活动处于较低水平。南方省份哨点医院报告的ILI%为4.3%,与前一周水平持平(4.3%),高于2019-2021年同期水平(3.5%、2.7%和3.3%);北方省份哨点医院报告的ILI%为2.2%,高于前一周水平(2.1%),与2019年同期水平(2.2%)持平,高于2020年同期水平(2.0%),低于2021年同期水平(2.4%)。关注北方流感疫情后续演进态势与流感疫苗头部公司华兰疫苗、金迪克、百克生物等公司批签发情况。 消费医疗:行业景气度持续提升,看好头部企业业绩恢复 医美板块:医美行业景气度持续提升,看好上游加速发展 重组胶原蛋白行业标准颁布,医美上游赛道景气度提高。8月1日,国家药监局颁布《重组胶原蛋白》行业标准,这是国家首次针对重组胶原蛋白在医药领域出台的行业标准,巨子生物参与共同起草。胶原蛋白市场目前处于初步发展阶段,随着行业政策的进一步规范,未来胶原蛋白市场(医疗健康、功能性护肤和功能性食品等)有望快速发展,建议关注胶原蛋白领域优质企业。 中药板块:持续推荐中药OTC,看好头部公司业绩提升 看好OTC细分领域,板块发展确定性较强。在老龄化、慢性病发病提升的环境下,中医药刚性需求不断增加。中药行业的消费属性增强,OTC凭借品牌认知度有望不断提高市场份额,我们看好品牌力及渠道把控能力较强的企业。 药店板块:业务持续有序开展,板块业绩确定性较强 老百姓发布限制性股票激励计划,药房业绩恢复确定性提高。7月31日,老百姓发布2022年限制性股票激励计划(草案),以三年业绩恰好达成公司层面业绩考核要求计算(剔除激励计划支付影响),2022年Q2-Q4、2023年、2024年,公司的归母净利润增长率分别为19.50%、21.74%和17.86%,三年复合增长率为18.17%。我们认为,此次激励目标设臵力度较大,激励作用较强,同时也释放行业发展积极信号。随着线下门店的正常营业以及“四类药品”的逐步恢复销售,下半年药房业绩确定性较强,持续推荐关注益丰药房,大参林,老百姓,一心堂等头部优质企业。 消费器械板块:三明印发医用耗材集采通知,有望迎来国产替代加速放量 低值耗材有望纳入集采,血糖试纸有望实现国产替代加速放量。8月1日,三明采购联盟印发通知,开展血糖试纸、一次性使用无菌注射器、雾化器、一次性使用预充式导管冲洗器等8类医用耗材的集中带量采购。若三明集采联盟成功,低值耗材或将陆续纳入集采,产品价格将重新调整。随着低值耗材领域重新洗牌,拥有成本优势且渠道能力较强的国内行业企业有望迎来发展机遇,在血糖试纸等领域加速实现国产替代过程。 医疗器械:院内诊疗恢复可期,基层医疗设备需求有望提升 2022年8月1日-8月5日,纳入我们统计的部分A股医疗器械板块整体上涨1.09%, 上涨个股前五名分别为南微医学(15.8%)、 澳华内镜(11.6%) 、 威高骨科 (11.5%) 、 康拓医疗 (10.7%) 、 奕瑞科技(10.1%),下跌个股前五分别为奥美医疗(-8.8%)、优宁维(-8.5%)、三诺生物(-7.0%)、三鑫医疗(-6.2%)、东方生物(-6.0%)。 图表1:医疗器械板块个股涨跌幅Top5 体外诊断指数收于3049.82,一周下跌1.55%,其中猴痘检测相关股票回调幅度较大。 图表2:IVD板块个股周涨跌情况 基层医疗机构服务能力标准提升,有望拉动院内设备需求 7月下旬,国家卫生健康委、国家中医药局联合发布《关于印发乡镇卫生院服务能力标准(2022版)等3项服务能力标准的通知》,对过去标准进行了修订,优化调整了部分指标,对加强儿科建设,提高合理用药水平,提升家庭医生签约服务、老年人服务、儿童服务、中医药服务能力以及加强安全生产等提出新的要求,形成了《乡镇卫生院服务能力标准(2022版)》和《社区卫生服务中心服务能力标准(2022版)》。同时还研究制定了《村卫生室服务能力标准(2022版)》,对基层医疗卫生机构能力建设提出了新要求。 明确设臵不同等级评价要求,院内诊断及影像设备有望直接收益。此次文件依据基层医疗机构的类型设臵了不同等级的评价标准,标准合格的医疗机构分为ABC三档。以《乡镇卫生院服务能力标准(2022版)》中的设备配臵标准为例,C档医疗机构需要配备必要的中医药服务设备;B档医疗机构在符合C档的同时还需配备DR、彩超、全自动生化分析仪、全自动化学发光免疫分析仪、血凝仪、生物安全柜、十二导联心电图机、空气消毒机、麻醉机、呼吸机以及与诊疗科目相匹配的其它设备;A档医疗机构在符合C档的同时还需配备胃镜或 Ct 等设备,院内基础诊断及影像设备需求有望被直接拉动。 医疗新基建政策持续落地,国产设备龙头有望脱颖而出。2021年10月,国家卫健委印发的《“千县工程”县医院综合能力提升工作方案(2021-2025年)》中明确提出将改善县域居民诊疗硬件设施设备条件,改善医疗、信息化等设备和医用车辆配臵。2022年1月,国家卫健委联合国家乡村振兴局等其他4个部门共同印发的《“十四五”时期三级医院对口帮扶县级医院工作方案》对于强化分级诊疗体系,加强基层医院专科能力建设提出新的要求。随着对于基层医院诊疗能力建设的医疗新基建政策持续发布,叠加国家对于国产医疗装备产业的发展支持,未来在创新研发和渠道推广能力较强的国产设备龙头公司有望脱颖而出。 卫健委对于乡镇卫生院服务能力标准的更新彰显了政府部门对提升基层医疗机构综合服务能力的决心,未来彩超、体外诊断、内窥镜等医疗设备在基层的潜在需求有望逐步被打开。我们认为,在创新研发和渠道推广方面实力较强的国产龙头公司有望顺应行业的发展脱颖而出,后疫情时代医疗新基建将加速国内医疗设备市场的发展,我们坚定看好相关行业龙头企业中长期的发展前景。 医疗服务:疫情影响逐步消退,关注暑期业绩窗口 局部疫情对线下诊疗的影响缓解,眼科、口腔等专科医疗服务旺季来临。 多地医疗机构恢复正常门诊,民众就诊便捷度提升,前期部分延后的专科医疗服务需求和暑期学生患者需求增量有望集中释放,多地区门诊量显著提升。招飞、征兵体检等刚性需求放量,网课时间延长,催化暑假屈光视光需求高涨。 中医医疗服务行业始终是政策支持的方向。7月26日,国家中医药管理局医政司副司长、二级