低估值高股息,新船交付提升成长属性
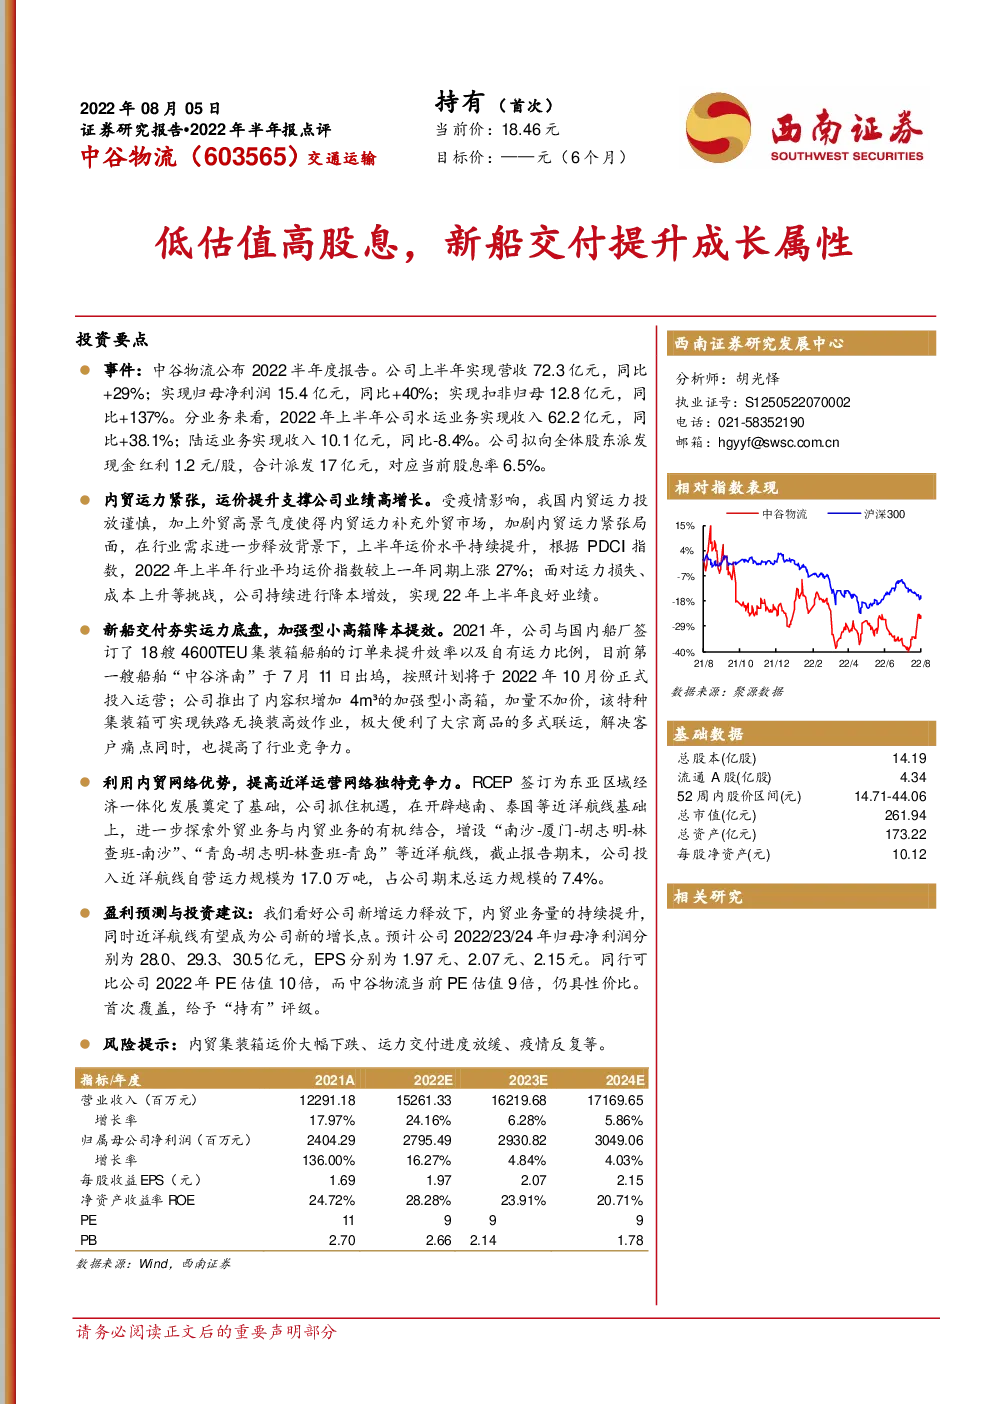
投资要点 事件:中谷物流公布] 2022半年度报告。公司上半年实现营收72.3亿元,同比+29%;实现归母净利润15.4亿元,同比+40%;实现扣非归母12.8亿元,同比+137%。分业务来看,2022年上半年公司水运业务实现收入62.2亿元,同比+38.1%;陆运业务实现收入10.1亿元,同比-8.4%。公司拟向全体股东派发现金红利1.2元/股,合计派发17亿元,对应当前股息率6.5%。 内贸运力紧张,运价提升支撑公司业绩高增长。受疫情影响,我国内贸运力投放谨慎,加上外贸高景气度使得内贸运力补充外贸市场,加剧内贸运力紧张局面,在行业需求进一步释放背景下,上半年运价水平持续提升,根据PDCI指数,2022年上半年行业平均运价指数较上一年同期上涨27%;面对运力损失、成本上升等挑战,公司持续进行降本增效,实现22年上半年良好业绩。 新船交付夯实运力底盘,加强型小高箱降本提效。2021年,公司与国内船厂签订了18艘4600TEU集装箱船舶的订单来提升效率以及自有运力比例,目前第一艘船舶“中谷济南”于7月11日出坞,按照计划将于2022年10月份正式投入运营;公司推出了内容积增加 4m ³的加强型小高箱,加量不加价,该特种集装箱可实现铁路无换装高效作业,极大便利了大宗商品的多式联运,解决客户痛点同时,也提高了行业竞争力。 利用内贸网络优势,提高近洋运营网络独特竞争力。RCEP签订为东亚区域经济一体化发展奠定了基础,公司抓住机遇,在开辟越南、泰国等近洋航线基础上,进一步探索外贸业务与内贸业务的有机结合,增设“南沙-厦门-胡志明-林查班-南沙”、“青岛-胡志明-林查班-青岛”等近洋航线,截止报告期末,公司投入近洋航线自营运力规模为17.0万吨,占公司期末总运力规模的7.4%。 盈利预测与投资建议:我们看好公司新增运力释放下,内贸业务量的持续提升,同时近洋航线有望成为公司新的增长点。预计公司2022/23/24年归母净利润分别为28.0、29.3、30.5亿元,EPS分别为1.97元、2.07元、2.15元。同行可比公司2022年PE估值10倍,而中谷物流当前PE估值9倍,仍具性价比。 首次覆盖,给予“持有”评级。 风险提示:内贸集装箱运价大幅下跌、运力交付进度放缓、疫情反复等。 指标/年度 1内贸集装箱行业的民营龙头企业 中谷物流是内贸集装箱行业的民营龙头企业。公司成立于2003年,凭借多年的行业经营管理经验,牢牢抓紧行业发展机遇,积极开拓新市场,始终保持快速、健康的发展态势。 据Alphaliner最新公布数据显示,截至2022年6月,中谷物流运力排名全球第19位,在中国内贸集装箱船舶公司中排名第二;在中国非公集装箱船舶公司中排名第一。 表1:Alphaliner全球100大集装箱航运公司运力排名(2022.06) 公司主要从事国内沿海集装箱货物运输。公司内贸航线与网络已覆盖全国沿海及各江河流域,各条航线均形成了稳定的班轮航次。目前公司业务覆盖全国25个沿海主要港口与超过50个内河港口,经营集装箱运输船舶120余艘;在此基础上,公司进一步优化、调整航线网络布局,着力打造长江与中国沿海航线连接形成的“三横一纵”“王字型”大海运、大物流体系。 图1:公司网点布局 图2:公司主要内贸航线 公司建立了以水路运输为核心的多式联运综合物流体系。2016-2022H1水运业务占比均达75%以上,22年H1占比达86.1%;同时通过整合全国范围内的铁路及公路资源,形成“公、铁、水”三维物流网络,通过门到门全程物流运输,公司陆运业务量逐步上升,业务占比随之提升,近年受疫情影响略有下降,22年H1占比13.9%。 图3:以水路运输为核心的多式联运综合物流体系 图4:主营业务占比 公司实际控制人为卢宗俊,合计持股比例达39.9%。董事长卢宗俊通过其所控制的中谷集团、谷洋投资、谷泽投资合计控制本公司39.9%的股份。其中,卢宗俊通过其所控制的中谷集团间接控制本公司34.0%的股份;通过其所控制的谷洋投资间接控制本公司4.1%的股份;通过其所控制的谷泽投资间接控制本公司1.8%的股份。 图5:公司实际控制人 2行业供需失衡推动运价上涨,新船交付提升成长属性 我国自然资源禀赋不同造就运输需求长期存在,并随经济增长不断发展。集装箱物流流向与货源地域结构密切相关,货源流向较为多元化。我国各地域出产的商品存在南北差异、东西差异,市场对于不同地域的商品需求带动了大宗商品物流需求。此外2020年5月以来,中央提出并多次强调“加快构建以国内大循环为主体、国内国际双循环相互促进的新发展格局”。明确了我国经济社会发展新阶段需要以国内经济循环为主,内贸市场发展迎来新机遇。 多因素影响下内贸运力供给紧张,供需失衡的态势推动运价上涨。受疫情影响,我国内贸运力投放谨慎,加上外贸高景气度使得内贸运力补充外贸市场,加剧内贸运力紧张局面,在行业需求进一步释放背景下,上半年运价水平持续提升,根据PDCI指数,2022年上半年行业平均运价指数较上一年同期上涨27%。公司通过精细化管理,牢牢抓紧运价上涨机遇,实现良好业绩。 图6:我国内贸运力供给(万TEU) 图7:PDCI指数变动趋势 新船交付夯实运力底盘。近年来公司自有运力逐步提升,2021年上半年出售4艘自有船舶对自有运力比例略有影响,2022年上半年公司加权平均自有运力占比54.9%,同比下降3.9pp。为适应需求变化提升效率,2021年,公司与国内船厂签订了18艘4600TEU集装箱船舶的订单,目前第一艘船舶“中谷济南”于7月11日出坞,按照计划将于2022年10月份正式投入运营,后续新增运力也将逐渐陆续投入。 表2:公司运力结构(单位:载重吨) 推动集装箱在多式联运领域的应用,公司推出内容积增加 4m ³的加强型小高箱,加量不加价。公司对加强型小高箱的收费标准与普通箱保持一致,客户在相同运输成本下,可以实现更多的货物运输。同时,加强型小高箱可实现铁路无换装高效作业,充当铁路箱,做到“一箱到底”,极大便利了大宗商品的多式联运,有助于整体供应链提升效率、降低成本,有利于提高内贸集装箱行业的竞争力,从而扩大行业整体市场规模。 图8:加强小高箱 利用内贸网络优势,提高近洋运营网络独特竞争力,打造收入新增长点。RCEP签订为东亚区域经济一体化发展奠定了基础,公司抓住机遇,在开辟越南、泰国等近洋航线基础上,进一步探索外贸业务与内贸业务的有机结合,增设“南沙-厦门-胡志明-林查班-南沙”、“青岛-胡志明-林查班-青岛”等近洋航线,截止报告期末,公司投入近洋航线自营运力规模为17.0万吨,占公司期末总运力规模的7.4%。 3运价支撑公司业绩增长,精细化管理实现盈利稳步提升 公司营收保持健康增长态势。自2016年以来,公司收入实现稳步增长,20年因疫情增速放缓,但21年以来受运价上涨影响,增速回升,2022H1年公司实现营收72.3亿元,同比增长29%。分业务来看,2022年上半年公司水运业务实现收入62.2亿元,同比增长38.1%; 陆运业务实现收入10.1亿元,同比减少8.4%。 图9:公司营业收入情况 图10:公司主营业务情况 依靠精细化管理,公司净利率逐步提升至21.3%。从盈利情况来看,公司2022H1实现毛利润17.1亿元,同比增长138.6%,毛利率达23.6%,同比21年上升2.3pp。从各项费用来看,公司管理费用稳中有降,22H1为1. 4%,同比21年下降0.1pp;此外财务费用率受汇率变动加剧而产生的汇兑损益影响,22H1为0.29%,同比21年下降1.4pp;尽管销售费用因业务开发略有上升到22H1为0.24%,但综合来看,公司四费率到22年上半年为2.0%,同比21年下降1.6pp。公司归母净利润逐步提升,22H1实现归母净利润15.4亿元,同比增长40%,归母净利率在费用有效控制下提升至21.3%,同比21年增长1.8pp。 图11:公司四费用率情况 图12:公司盈利情况 4盈利预测与估值 关键假设: 1)自22年7月起,每月出坞1艘新船,至2024年上半年完成全部18艘新船的交付; 2)2022/23/24年水运业务计费箱量同比+4.9%、+5.4%、+5.8%; 3)2022/23/24年水运业务单箱收入同比+35.0%、-5.4%、-4.1%; 4)2022/23/24年公司毛利率水平为27.4%、26.9%、26.5%。 表3:盈利预测 我们看好公司新增运力释放下,内贸业务量的持续提升,同时近洋航线有望成为新的增长点。预计公司2022/23/24年水运业务收入分别为132.4、136. 5、141.4亿元,总收入分别为152.6、162.2、171.7亿元,归属母公司净利润分别为28.0、29.3、30.5亿元,EPS分别为1.97元、2.07元、2.15元。 表4:可比公司估值 考虑公司从事内贸集装箱运输,可比公司较少,故选取航运物流板块公司进行对标,兼顾集运和物流属性。同行可比公司2022年PE估值10倍,而中谷物流当前PE估值9倍,仍具性价比。首次覆盖,给予“持有”评级。 5风险提示 内贸集装箱运价大幅下跌、运力交付进度放缓、疫情反复等。