海思科:十年磨一剑,创新转型正当时
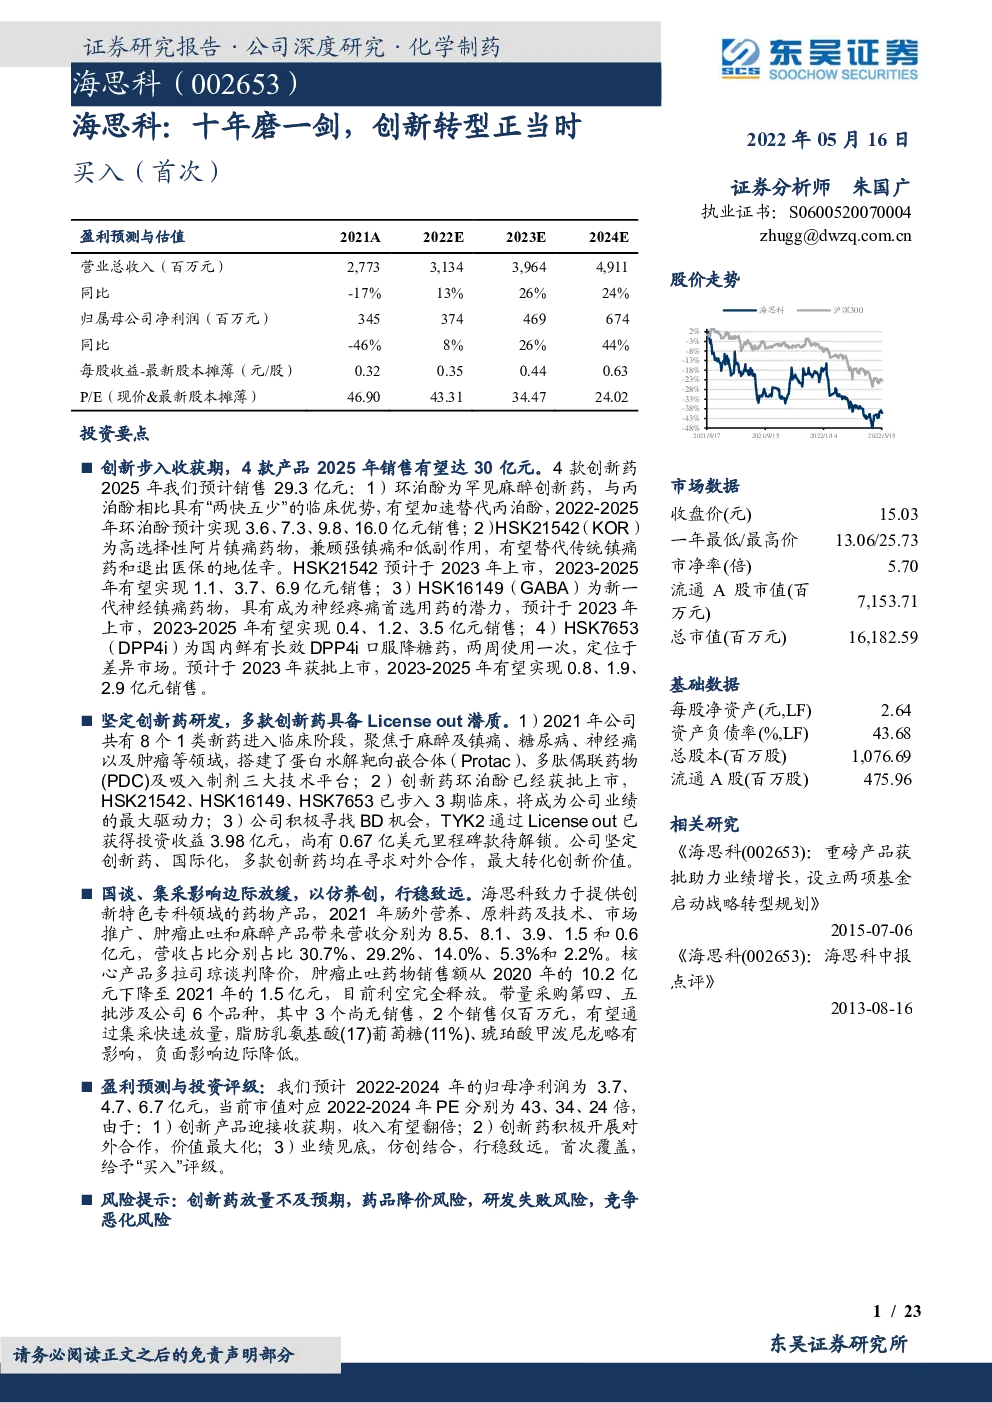
创新步入收获期,4款产品2025年销售有望达30亿元。4款创新药2025年我们预计销售29.3亿元:1)环泊酚为罕见麻醉创新药,与丙泊酚相比具有“两快五少”的临床优势,有望加速替代丙泊酚,2022-2025年环泊酚预计实现3.6、7.3、9.8、16.0亿元销售;2)HSK21542(KOR)为高选择性阿片镇痛药物,兼顾强镇痛和低副作用,有望替代传统镇痛药和退出医保的地佐辛。HSK21542预计于2023年上市,2023-2025年有望实现1.1、3.7、6.9亿元销售;3)HSK16149(GABA)为新一代神经镇痛药物,具有成为神经疼痛首选用药的潜力,预计于2023年上市,2023-2025年有望实现0.4、1.2、3.5亿元销售;4)HSK7653(DPP4i)为国内鲜有长效DPP4i口服降糖药,两周使用一次,定位于差异市场。预计于2023年获批上市,2023-2025年有望实现0.8、1.9、2.9亿元销售。 坚定创新药研发,多款创新药具备License out潜质。1)2021年公司共有8个1类新药进入临床阶段,聚焦于麻醉及镇痛、糖尿病、神经痛以及肿瘤等领域,搭建了蛋白水解靶向嵌合体(Protac)、多肽偶联药物(PDC)及吸入制剂三大技术平台;2)创新药环泊酚已经获批上市,HSK21542、HSK16149、HSK7653已步入3期临床,将成为公司业绩的最大驱动力;3)公司积极寻找BD机会,TYK2通过License out已获得投资收益3.98亿元,尚有0.67亿美元里程碑款待解锁。公司坚定创新药、国际化,多款创新药均在寻求对外合作,最大转化创新价值。 国谈、集采影响边际放缓,以仿养创,行稳致远。海思科致力于提供创新特色专科领域的药物产品,2021年肠外营养、原料药及技术、市场推广、肿瘤止吐和麻醉产品带来营收分别为8.5、8.1、3.9、1.5和0.6亿元,营收占比分别占比30.7%、29.2%、14.0%、5.3%和2.2%。核心产品多拉司琼谈判降价,肿瘤止吐药物销售额从2020年的10.2亿元下降至2021年的1.5亿元,目前利空完全释放。带量采购第四、五批涉及公司6个品种,其中3个尚无销售,2个销售仅百万元,有望通过集采快速放量,脂肪乳氨基酸(17)葡萄糖(11%)、琥珀酸甲泼尼龙略有影响,负面影响边际降低。 盈利预测与投资评级:我们预计2022-2024年的归母净利润为3.7、 4.7、6.7亿元,当前市值对应2022-2024年PE分别为43、34、24倍,由于:1)创新产品迎接收获期,收入有望翻倍;2)创新药积极开展对外合作,价值最大化;3)业绩见底,仿创结合,行稳致远。首次覆盖,给予“买入”评级。 风险提示:创新药放量不及预期,药品降价风险,研发失败风险,竞争恶化风险 1.公司概况:肠外营养领军企业,加快研发创新转型 1.1.产品布局多元,肠外营养领先 公司概况:产品布局多元,肠外营养领先。海思科医药集团股份有限公司成立于2000年,是一家集新药研发、生产制造、销售等业务于一体的集团上市公司,员工超4,200名。公司致力于为客户提供创新特色专科领域的药物产品,系肠外营养细分领域产品线最全的领军企业,也在肝病治疗、抑郁、抗感染等细分市场占据重要地位,并逐渐转型创新、探索国际化。 图1:公司战略定位和方向 图2:公司历史和发展历程 股权结构:海思科集团股权集中,管理层的治理结构稳定。王俊民、范秀莲、郑伟为一致行动人共同控制公司,截至2021年年报,合计直接持股占比73.7%。海思科集团全资子公司包括四川海思科、辽宁海思科、香港海思科、成都海思科等,核心子公司分工明确,业务分别涉及药物研发、生产和销售等业务。 图3:公司股权结构和集团构架(截至2021年年报) 1.2.集采利空出尽,创仿驱动增长 经营情况:集采利空出尽,仿创驱动新增长。2019-2021年,公司营收分别为39.4、33.3和27.7亿元,营收下滑主要受新冠肺炎疫情、仿制药带量采购和核心产品多拉司琼国谈降价影响。2019-2021年,公司归母净利润分别为4.9、6.4和3.5亿元,2020年通过出售赛拉诺股权、2021年通过出售TYK2产品等分别取得非经常性损益2.7、3.9亿元。目前,仿制药带量采购的风险已经基本释放,随着HSK3486(环泊酚)、HSK21542、HSK16149和HSK7653等创新药和阿伐那非等首仿药的上市,创新药收入比重将进一步增加,创仿结合为公司带来新一轮的增长。 图4:2017-2022年Q1公司营收和利润情况 营销管理:销售网络健全,营销渠道成熟。海思科具备“7大分公司+4个营销事业部”的完善营销架构。积极探索、布局“以创新药上市”为核心的创新驱动商业模式,形成以“医学+市场+销售+准入”为龙头的四驾马车和多部门支持服务的全员营销格局;坚定不移地走专业化学术推广模式,持续建设好聚焦于肿瘤、血液领域的特药事业部和专注于糖尿病等慢病口服产品的专科药事业部以及专注于麻醉镇痛领域的创新药事业部。 图5:2017-2022年Q1公司销售和管理费用情况 业务结构:聚焦核心产品,收入来源多样。2021年,肠外营养、原料药及技术、市场推广、肿瘤止吐和麻醉产品带来营收分别为8.5、8.1、3.9、1.5和0.6亿元,营收占比分别占比30.7%、29.2%、14.0%、5.3%和2.2%。公司现有49个品种多为国内首家或独家仿制,主要产品包括环泊酚注射液、复方氨基酸注射液(18AA-VII)、脂肪乳氨基酸 (17)葡萄糖(11%)注射液、甲磺酸多拉司琼注射液、注射用甲泼尼龙琥珀酸钠、氟哌噻吨美利曲辛片、多烯磷脂酰胆碱注射液等。 图6:2018-2021年公司收入结构情况 表1:公司核心产品情况治疗领域 1.3.研发体系成熟,创新迎接收获 研发投入:研发人员稳定增长,中美团队各司其职。2012年公司组建创新药研发团队,目前,中美研发团队分工明确,美国团队负责快速跟随前沿靶点,开发MeBetter/Best In Class药物;中国团队则针对已验证靶点开发具有国际水平的产品。2021年,研发投入为8.15亿元,营收占比为29.4%。2021年,海思科研发中心拥有包括多名博士、硕士在内的各类科研人员达885人,同比增长21.73%。 图7:2016-2021年公司研发投入情况 图8:2016-2021年公司研发人员情况 研发管线:仿创结合,前瞻布局。创新药领域,聚焦于麻醉及镇痛(HSK3486、HSK21542、HSK16149)、糖尿病(HSK7653)以及肿瘤新技术(HSK29116)等疾病领域,目前4个创新药的研发进度在Ⅱ期及以上阶段,公司首个创新药物环泊酚注射液于2020年成功上市。仿制药领域,公司立足于吸入等技术平台开发吸入制剂、外用制剂等高壁垒仿制药。截至2021年年报,公司仿制药在研项目32个,包括利丙双卡因乳膏、格隆溴铵粉吸入粉雾剂等。 表2:海思科创新管线概况(Ⅱ期及以上) HSK29116具备First in class潜质。HSK29116散是海思科研发的1类创新化学药,已获批开展针对B细胞恶性肿瘤的Ⅰ期全球多中心临床研究。HSK29116为BTK-PROTAC,可以在抑制BTK活性,同时诱导BTK泛素化标记降解,发挥双重抗肿瘤作用。与已上市BTK抑制剂相比,HSK29116有望在靶点选择性和BTK耐药突变等方面取得突破,为B细胞恶性肿瘤患者带来新的选择。 PROTAC是一种利用泛素-蛋白酶体系统降解靶蛋白的技术。PROTAC包括E3泛素连接酶配体、靶蛋白配体和连接两个配体的Linker,其在细胞中与E3泛素连接酶和靶蛋白结合,形成靶蛋白-PROTAC-E3泛素连接酶三元复合物,从而导致靶蛋白的多聚泛素化并被蛋白酶体降解。PROTAC区别于传统的占据驱动、事件驱动,具有靶向不可成药靶点、催化蛋白降解、高选择性、克服耐药性等优势。 图9:PROTAC作用机制 图10:PROTAC的靶点选择 2.创新:创新收获,华丽转型 2.1.环泊酚注射液:战略性重磅产品,推动公司转型 市场概况:麻醉药物市场空间大、增速快、壁垒高。麻醉药物主要用于临床麻醉、重症监护、急救复苏和疼痛治疗。麻醉镇静药物可分为全身麻醉药、局部麻醉药、麻醉辅助药(肌松药、镇静催眠药、镇痛)三大类,常常配合使用。2020年,我国住院和手术人数高达2.3和0.67亿人次,2017-2019年手术人数的平均增速为10.60%。根据CPA数据放大2.5倍,麻醉、镇痛药物2021年销售额超300亿元,并且麻精类药物的行政管理强度高,具有较高的壁垒,格局较好。 图11:2016-2020年国内手术人数情况 图12:2021年麻醉镇痛药物市场情况(亿元) 销售测算:环泊酚基于丙泊酚优化、改进,将加速替代,销售峰值有望超16亿元。 环泊酚注射液(恩舒宁)为γ-氨基丁酸A型(GABAA)受体调节剂,国内已获批用于消化道内镜镇静、麻醉诱导和维持、支气管镜镇静3个适应症,ICU镇静、妇科手术镇静在NDA阶段。美国全麻诱导在Ⅲ期临床阶段,我们预计2023年申报NDA。根据CPA数据,2021年丙泊酚销售额超40亿元。丙泊酚为临床常用药物,丙泊酚中长链脂肪乳已被纳入第四批国家集采,竞争充分。环泊酚对标丙泊酚,具有起效快、呼吸抑制轻和注射痛少等优势。未来,环泊酚享受创新药的国谈溢价,将与恒瑞医药(甲苯磺酸瑞马唑仑)、人福医药(苯磺酸瑞马唑仑、磷丙泊酚二钠)共同加速替代丙泊酚。假设,到2025年环泊酚的用量为2001万支,价格为80元/支,对应销售额为16.0亿元。 表3:环泊酚销售预测 2.2.HSK21542:κ阿片受体选择性激动,有效降低副作用 产品概况:阿片类药物镇痛效果极佳,降低不良反应是开发方向。镇痛药按照作用机制可分为离子通道类、阿片类、非甾体抗炎药等。阿片类药物可抑制痛觉在中枢神经系统内的传达,是目前最传统、最有效的镇痛药,但容易出现成瘾、致幻、呼吸抑制等不良反应。阿片受体包括μ、κ、δ三类,其中μ受体镇痛效果最好,但是关联的成瘾性等副作用最明显。HSK21542注射液为κ阿片受体选择性激动剂,镇痛活性优良,且可减轻呼吸抑制、便秘和成瘾性等不良反应。 图13:三阶梯止痛原则 表4:阿片受体的分类和生理作用 销售测算:高选择性κ阿片激动剂兼顾高镇痛、低副作用。HSK21542注射液的腹腔镜镇痛适应症在临床Ⅲ期阶段,结肠镜检查镇痛、血透患者瘙痒适应症已进入临床Ⅱ期,我们预计2022年底提交NDA。2020年,我们预计国内腹腔镜手术人群高达900万人,肠镜检查的人数高达617万人。根据CPA数据,2021年中国镇痛药物市场规模已超过190亿,其中地佐辛、瑞芬太尼、舒芬太尼、布托啡诺的销售额约为96、33、23和19亿元。HSK21542在镇痛领域对标地佐辛、芬太尼、吗啡等阿片类镇痛药物,在瘙痒领域对标纳呋拉啡等。综合分析,HSK21542镇痛效果强,不良反应低,享受创新药定价,有望加速替代逐渐退出地方医保的地佐辛。假设,到2025年HSK21542的腹腔镜和肠镜镇痛用药人群为85万人,价格为153元/支,对应销售额为6.9亿元。 表5:HSK21542销售预测 2.3.HSK16149:新一代GABA类似物,神经疼痛新选择 离子通道为常用神经痛药物,HSK16149有望替代传统治疗药物。带状疱疹后神经痛(PHN)和糖尿病周围神经痛(DPNP)是常见的神经性疼痛疾病。带状疱疹的全球年发病率约为3~5‰,其中约9%~34%的带状疱疹患者会发生PHN,我国PHN患者超130万人。DPNP约见于16%的糖尿病,国内糖尿病患者约1.16亿,推算国内DPNP患者数超1800万人。PHN和DPNP的指南推荐一线药物包括钙离子通道调节剂(普瑞巴林和加巴喷丁)及三环类抗抑郁药(阿米替林)等。 图14:GABA药物的作用机制 表6:常用的神经镇痛药物 商业价值:神经性疼痛市场