大尺寸产品提升盈利,分布式表现亮眼
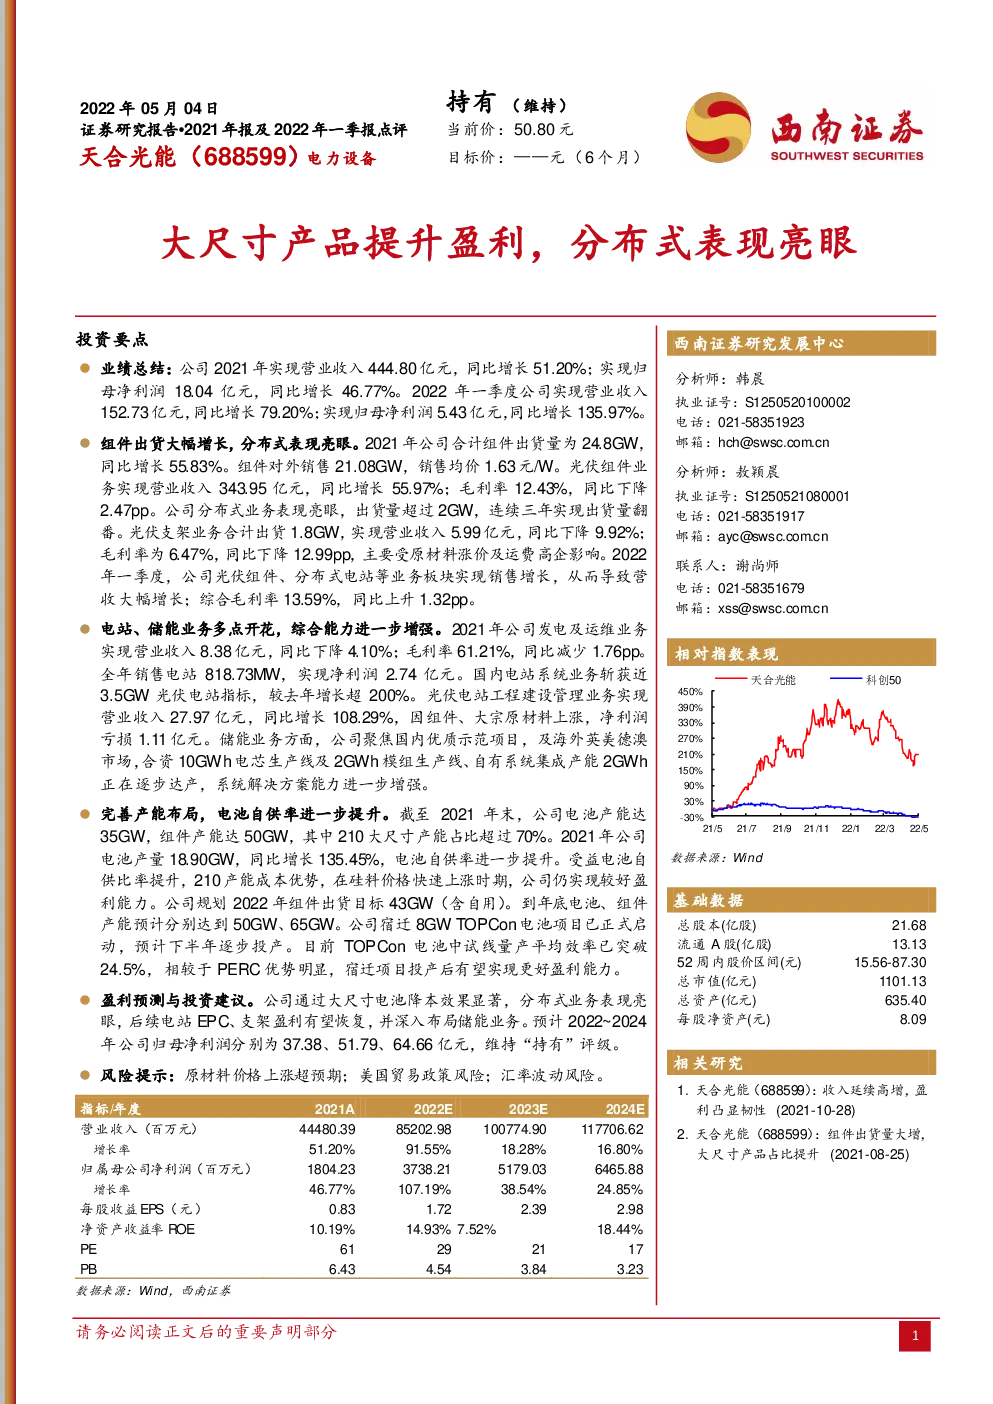
投资要点 业绩总结:公司2021年实现营业收入444.80亿元,同比增长51.20%;实现归母净利润18.04亿元,同比增长46.77%。2022年一季度公司实现营业收入152.73亿元,同比增长79.20%;实现归母净利润5.43亿元,同比增长135.97%。 组件出货大幅增长,分布式表现亮眼。2021年公司合计组件出货量为24.8GW,同比增长55.83%。组件对外销售21.08GW,销售均价1.63元/W。光伏组件业务实现营业收入343.95亿元,同比增长55.97%;毛利率12.43%,同比下降2.47pp。公司分布式业务表现亮眼,出货量超过2GW,连续三年实现出货量翻番。光伏支架业务合计出货1.8GW,实现营业收入5.99亿元,同比下降9.92%; 毛利率为6.47%,同比下降12.99pp,主要受原材料涨价及运费高企影响。2022年一季度,公司光伏组件、分布式电站等业务板块实现销售增长,从而导致营收大幅增长;综合毛利率13.59%,同比上升1.32pp。 电站、储能业务多点开花,综合能力进一步增强。2021年公司发电及运维业务实现营业收入8.38亿元,同比下降4.10%;毛利率61.21%,同比减少1.76pp。 全年销售电站818.73MW,实现净利润2.74亿元。国内电站系统业务斩获近3.5GW光伏电站指标,较去年增长超200%。光伏电站工程建设管理业务实现营业收入27.97亿元,同比增长108.29%,因组件、大宗原材料上涨,净利润亏损1.11亿元。储能业务方面,公司聚焦国内优质示范项目,及海外英美德澳市场,合资10GWh电芯生产线及2GWh模组生产线、自有系统集成产能2GWh正在逐步达产,系统解决方案能力进一步增强。 完善产能布局,电池自供率进一步提升。截至2021年末,公司电池产能达35GW,组件产能达50GW,其中210大尺寸产能占比超过70%。2021年公司电池产量18.90GW,同比增长135.45%,电池自供率进一步提升。受益电池自供比率提升,210产能成本优势,在硅料价格快速上涨时期,公司仍实现较好盈利能力。公司规划2022年组件出货目标43GW(含自用)。到年底电池、组件产能预计分别达到50GW、65GW。公司宿迁8GW TOPCon电池项目已正式启动,预计下半年逐步投产。目前TOPCon电池中试线量产平均效率已突破24.5%,相较于PERC优势明显,宿迁项目投产后有望实现更好盈利能力。 盈利预测与投资建议。公司通过大尺寸电池降本效果显著,分布式业务表现亮眼,后续电站EPC、支架盈利有望恢复,并深入布局储能业务。预计2022~2024年公司归母净利润分别为37.38、51.79、64.66亿元,维持“持有”评级。 风险提示:原材料价格上涨超预期;美国贸易政策风险;汇率波动风险。 指标/年度 关键假设: 假设1:公司产能如期投放,预计未来三年组件对外销售量分别为40GW、55GW、70GW,硅料价格2022年仍将维持高位,2023年将有所回落,因而假设2022~2024年毛利率分别为11.98%、13.84%、15.06%; 假设2:光伏系统产品方面,2022~2024年,跟踪支架销量分别为3GW、4GW、5GW; 分布式系统出货分别为4GW、6GW、8GW。 假设3:电站业务方面,EPC业务每年保持15%左右增长。公司支持电站采用滚动开发欧式,发电及运维业务收入保持稳定,每年获得稳定的电站转让收益 假设4:受益储能业务高速增长,智能微网及多能系统业务保持高速增长。 基于以上假设,我们预测公司2022-2024年分业务收入成本如下表: 表1:分业务收入及毛利率