年报季报业绩高增,业务向资本管理拓展
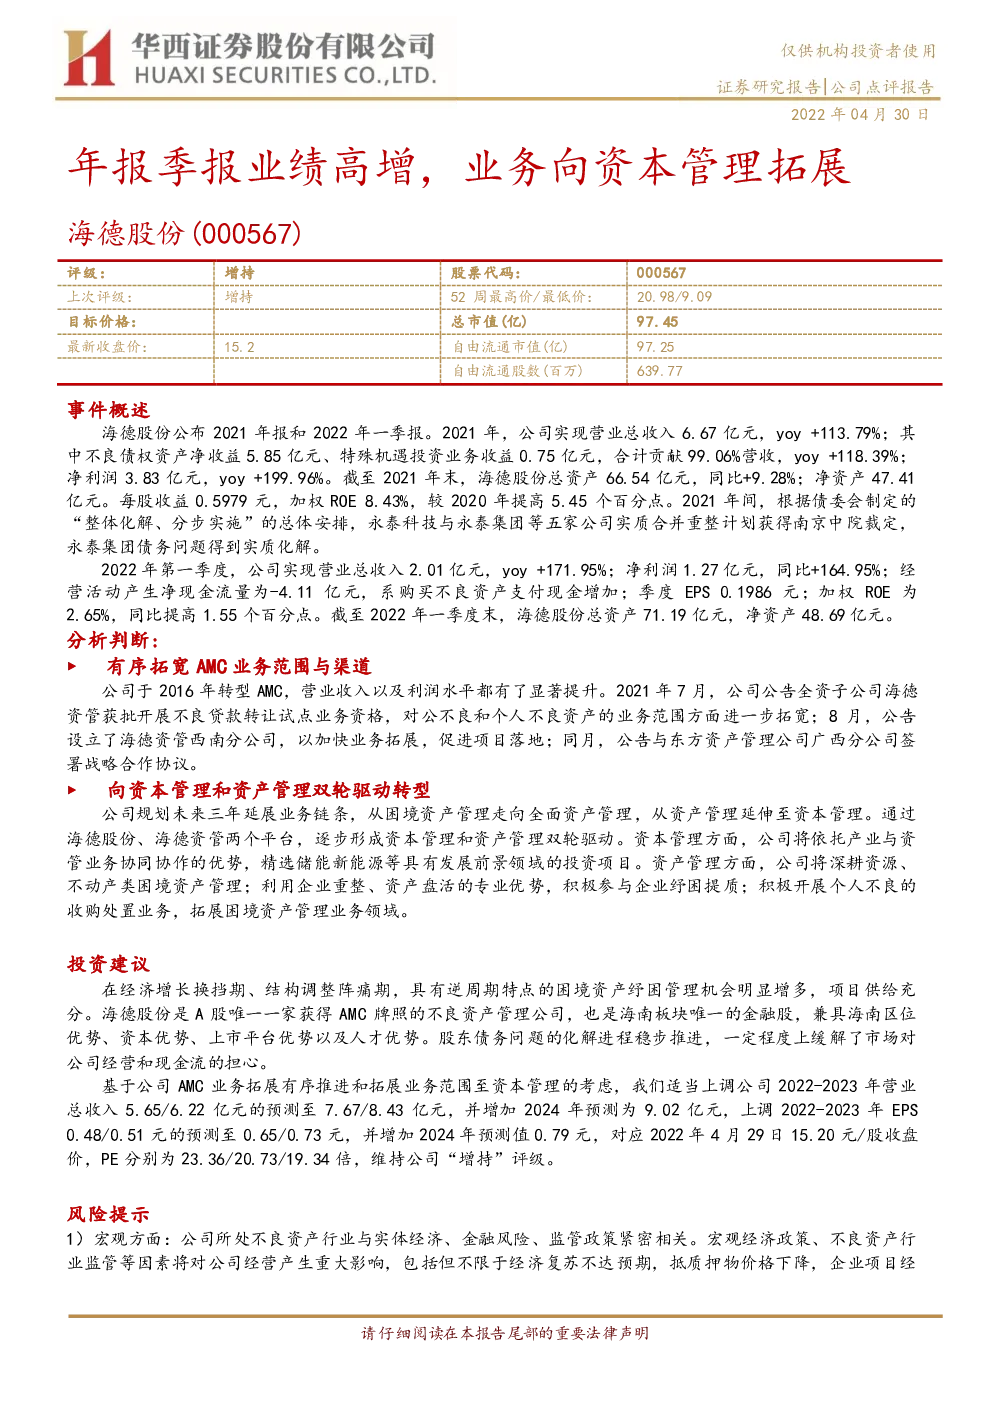
评级: 增持 事件概述 海德股份公布2021年报和2022年一季报。2021年,公司实现营业总收入6.67亿元,yoy +113.79%;其中不良债权资产净收益5.85亿元、特殊机遇投资业务收益0.75亿元,合计贡献99.06%营收,yoy +118.39%; 净利润3.83亿元,yoy +199.96%。截至2021年末,海德股份总资产66.54亿元,同比+9.28%;净资产47.41亿元。每股收益0.5979元,加权ROE 8.43%,较2020年提高5.45个百分点。2021年间,根据债委会制定的“整体化解、分步实施”的总体安排,永泰科技与永泰集团等五家公司实质合并重整计划获得南京中院裁定,永泰集团债务问题得到实质化解。 2022年第一季度,公司实现营业总收入2.01亿元,yoy +171.95%;净利润1.27亿元,同比+164.95%;经营活动产生净现金流量为-4.11亿元,系购买不良资产支付现金增加;季度EPS 0.1986元;加权ROE为2.65%,同比提高1.55个百分点。截至2022年一季度末,海德股份总资产71.19亿元,净资产48.69亿元。 分析判断:► 有序拓宽AMC业务范围与渠道 公司于2016年转型AMC,营业收入以及利润水平都有了显著提升。2021年7月,公司公告全资子公司海徳资管获批开展不良贷款转让试点业务资格,对公不良和个人不良资产的业务范围方面进一步拓宽;8月,公告设立了海徳资管西南分公司,以加快业务拓展,促进项目落地;同月,公告与东方资产管理公司广西分公司签署战略合作协议。 ► 向资本管理和资产管理双轮驱动转型 公司规划未来三年延展业务链条,从困境资产管理走向全面资产管理,从资产管理延伸至资本管理。通过海德股份、海德资管两个平台,逐步形成资本管理和资产管理双轮驱动。资本管理方面,公司将依托产业与资管业务协同协作的优势,精选储能新能源等具有发展前景领域的投资项目。资产管理方面,公司将深耕资源、不动产类困境资产管理;利用企业重整、资产盘活的专业优势,积极参与企业纾困提质;积极开展个人不良的收购处置业务,拓展困境资产管理业务领域。 投资建议 在经济增长换挡期、结构调整阵痛期,具有逆周期特点的困境资产纾困管理机会明显增多,项目供给充分。海德股份是A股唯一一家获得AMC牌照的不良资产管理公司,也是海南板块唯一的金融股,兼具海南区位优势、资本优势、上市平台优势以及人才优势。股东债务问题的化解进程稳步推进,一定程度上缓解了市场对公司经营和现金流的担心。 基于公司AMC业务拓展有序推进和拓展业务范围至资本管理的考虑,我们适当上调公司2022-2023年营业总收入5.65/6.22亿元的预测至7.67/8.43亿元,并增加2024年预测为9.02亿元,上调2022-2023年EPS 0.48/0.51元的预测至0.65/0.73元,并增加2024年预测值0.79元,对应2022年4月29日15.20元/股收盘价,PE分别为23.36/20.73/19.34倍,维持公司“增持”评级。 风险提示 1)宏观方面:公司所处不良资产行业与实体经济、金融风险、监管政策紧密相关。宏观经济政策、不良资产行营困难,不良资产项目处置难度加大,不良资产处置周期拉长的风险。 2)竞争格局:不良资产管理行业的参与主体数量增多,竞争加剧的风险。公司将面临来自具有先发优势的五大国有资产管理公司、各省地方资产管理公司、金融资产投资公司以及二级市场投资机构的竞争压力。 3)业务发展:随着不良资产投资规模的扩大,公司内部风控、合规的能力需要相应提高,需注意项目投资节奏过快的资金周转风险。且由于具体项目信息投资者并不掌握,所以难以评估其项目的收益预期、风险敞口、产业集中度等关键要素。 4)市场波动对股价的影响:全球经济下行风险,国际局势和疫情不确定性加大;人民币对美元大幅贬值风险; 美股波动或将对A股产生影响;疫情得以控制、经济弱复苏可能引发流动性收紧的风险。 分析师:罗惠洲 邮箱:luohz@hx168.com.cn SAC NO:S1120520070004联系电话: 财务报表和主要财务比率