工业大麻提取年中量产,植提龙头加速腾飞
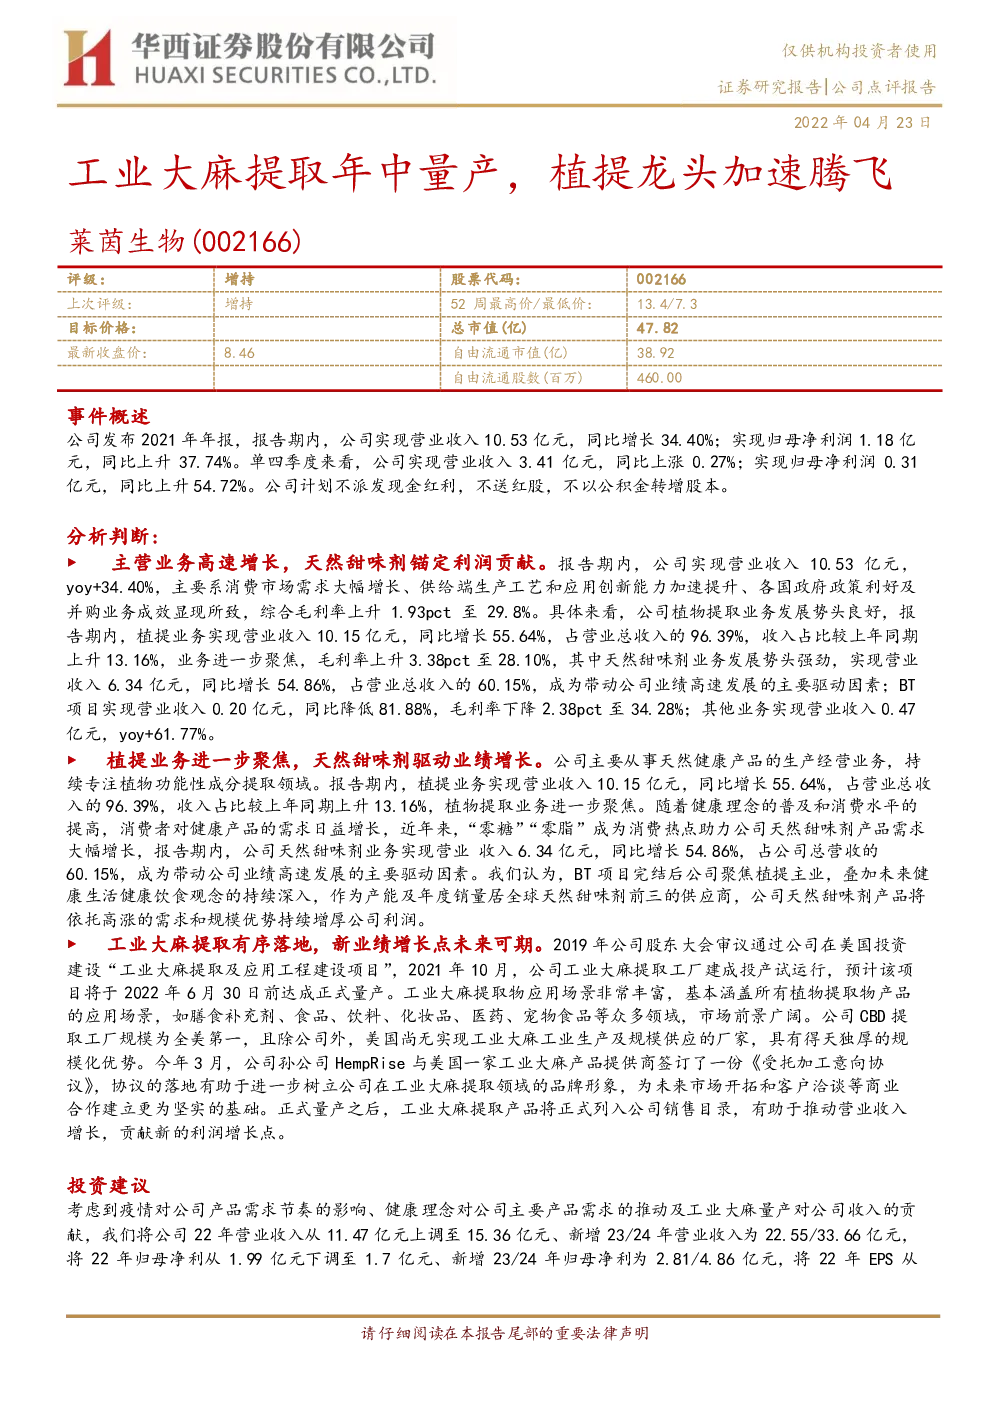
评级: 增持 事件概述 公司发布2021年年报,报告期内,公司实现营业收入10.53亿元,同比增长34.40%;实现归母净利润1.18亿元,同比上升37.74%。单四季度来看,公司实现营业收入3.41亿元,同比上涨0.27%;实现归母净利润0.31亿元,同比上升54.72%。公司计划不派发现金红利,不送红股,不以公积金转增股本。 分析判断:► 主营业务高速增长,天然甜味剂锚定利润贡献。报告期内,公司实现营业收入10.53亿元, yoy+34.40%,主要系消费市场需求大幅增长、供给端生产工艺和应用创新能力加速提升、各国政府政策利好及并购业务成效显现所致,综合毛利率上升1.93pct至29.8%。具体来看,公司植物提取业务发展势头良好,报告期内,植提业务实现营业收入10.15亿元,同比增长55.64%,占营业总收入的96.39%,收入占比较上年同期上升13.16%,业务进一步聚焦,毛利率上升3.38pct至28.10%,其中天然甜味剂业务发展势头强劲,实现营业收入6.34亿元,同比增长54.86%,占营业总收入的60.15%,成为带动公司业绩高速发展的主要驱动因素;BT项目实现营业收入0.20亿元,同比降低81.88%,毛利率下降2.38pct至34.28%;其他业务实现营业收入0.47亿元,yoy+61.77%。 ► 植提业务进一步聚焦,天然甜味剂驱动业绩增长。公司主要从事天然健康产品的生产经营业务,持续专注植物功能性成分提取领域。报告期内,植提业务实现营业收入10.15亿元,同比增长55.64%,占营业总收入的96.39%,收入占比较上年同期上升13.16%,植物提取业务进一步聚焦。随着健康理念的普及和消费水平的提高,消费者对健康产品的需求日益增长,近年来,“零糖”“零脂”成为消费热点助力公司天然甜味剂产品需求大幅增长,报告期内,公司天然甜味剂业务实现营业收入6.34亿元,同比增长54.86%,占公司总营收的 60.15%,成为带动公司业绩高速发展的主要驱动因素。我们认为,BT项目完结后公司聚焦植提主业,叠加未来健康生活健康饮食观念的持续深入,作为产能及年度销量居全球天然甜味剂前三的供应商,公司天然甜味剂产品将依托高涨的需求和规模优势持续增厚公司利润。 ► 工业大麻提取有序落地,新业绩增长点未来可期。2019年公司股东大会审议通过公司在美国投资建设“工业大麻提取及应用工程建设项目”,2021年10月,公司工业大麻提取工厂建成投产试运行,预计该项目将于2022年6月30日前达成正式量产。工业大麻提取物应用场景非常丰富,基本涵盖所有植物提取物产品的应用场景,如膳食补充剂、食品、饮料、化妆品、医药、宠物食品等众多领域,市场前景广阔。公司CBD提取工厂规模为全美第一,且除公司外,美国尚无实现工业大麻工业生产及规模供应的厂家,具有得天独厚的规模化优势。今年3月,公司孙公司HempRise与美国一家工业大麻产品提供商签订了一份《受托加工意向协议》,协议的落地有助于进一步树立公司在工业大麻提取领域的品牌形象,为未来市场开拓和客户洽谈等商业合作建立更为坚实的基础。正式量产之后,工业大麻提取产品将正式列入公司销售目录,有助于推动营业收入增长,贡献新的利润增长点。 投资建议 考虑到疫情对公司产品需求节奏的影响、健康理念对公司主要产品需求的推动及工业大麻量产对公司收入的贡献,我们将公司22年营业收入从11.47亿元上调至15.36亿元、新增23/24年营业收入为22.55/33.66亿元,0.35元调至0.30元、新增23/24年EPS为0.50/0.86元,2022年4月22日股价8.46元对应22/23/24年PE分别为30/18/10X,维持“增持”评级。 风险提示 疫情风险,汇率波动风险,政策扰动风险,工业大麻提取量产不及预期风险。 分析师:周莎 分析师:崔文亮 邮箱:zhousha@hx168.com.cn SAC NO:S1120519110005联系电话:0755-23947349华西农业&华西医药联合覆盖 邮箱:cuiwl@hx168.com.cn SAC NO:S1120519110002联系电话: 分析师与研究助理简介 周莎:FRM,四川大学应用数学系本科,南开大学应用数据系硕士;四年消费行业买方研究经历,五年农林牧渔卖方研究经历;曾先后任职于红塔红土基金、国海证券、招商证券、国金证券、太平洋证券,带领团队获得2018年中国证券报金牛奖农林牧渔行业第二名。2019年10月加盟华西证券研究所,担任农林牧渔行业首席分析师。2020年获得中国证券报金牛奖、第二节新浪金麒麟农林牧渔新锐分析师第二名、第八届Wind金牌分析师农林牧渔行业第三名、东方财富最佳分析师农林牧渔行业第一名。2021年度获得21世纪金牌分析师农林牧渔行业第五名、第九届Wind金牌分析师农林牧渔行业第四名。 崔文亮:10年证券从业经验,2015-2017年新财富分别获得第五名、第三名、第六名,并获得金牛奖、水晶球、最受保险机构欢迎分析师等奖项。先后就职于大成基金、中信建投证券、安信证券等,2019年10月加入华西证券,任医药行业首席分析师、副所长,北京大学光华管理学院金融学硕士、北京大学化学与分子工程学院理学学士。 分析师承诺 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求客观、公正,结论不受任何第三方的授意、影响,特此声明。 评级说明 行业评级标准 华西证券研究所: 地址:北京市西城区太平桥大街丰汇园11号丰汇时代大厦南座5层网址:http://www.hx168.com.cn/hxzq/hxindex.html