Q4内外销保持高速增长
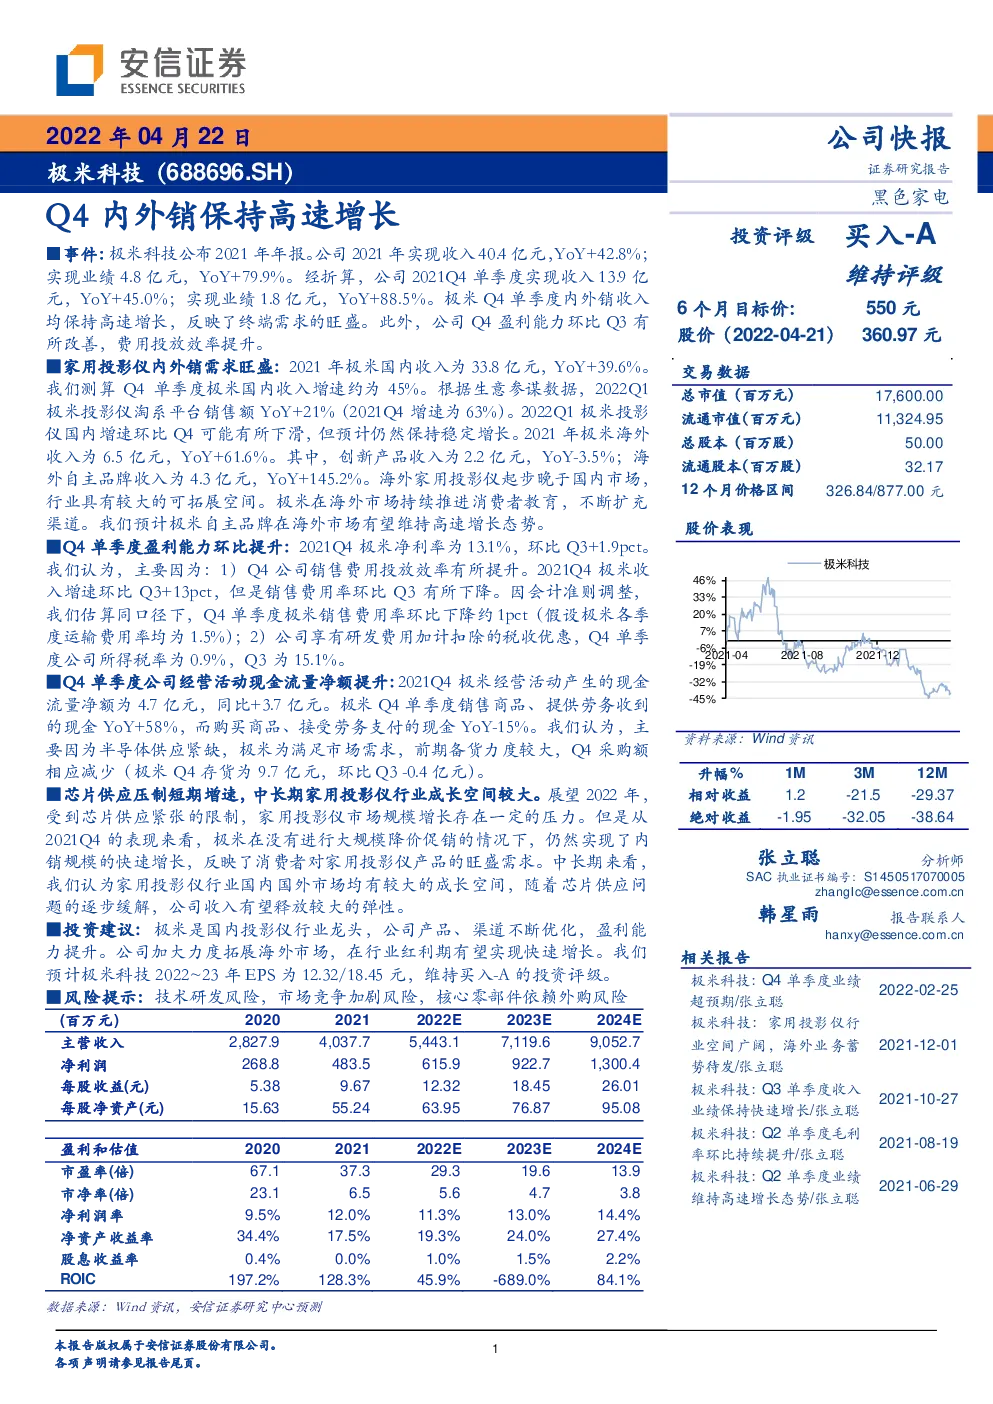
事件:极米科技公布2021年年报。公司2021年实现收入40.4亿元,YoY+42.8%; 实现业绩4.8亿元,YoY+79.9%。经折算,公司2021Q4单季度实现收入13.9亿元,YoY+45.0%;实现业绩1.8亿元,YoY+88.5%。极米Q4单季度内外销收入均保持高速增长,反映了终端需求的旺盛。此外,公司Q4盈利能力环比Q3有所改善,费用投放效率提升。 家用投影仪内外销需求旺盛:2021年极米国内收入为33.8亿元,YoY+39.6%。 我们测算Q4单季度极米国内收入增速约为45%。根据生意参谋数据,2022Q1极米投影仪淘系平台销售额YoY+21%(2021Q4增速为63%)。2022Q1极米投影仪国内增速环比Q4可能有所下滑,但预计仍然保持稳定增长。2021年极米海外收入为6.5亿元,YoY+61.6%。其中,创新产品收入为2.2亿元,YoY-3.5%;海外自主品牌收入为4.3亿元,YoY+145.2%。海外家用投影仪起步晚于国内市场,行业具有较大的可拓展空间。极米在海外市场持续推进消费者教育,不断扩充渠道。我们预计极米自主品牌在海外市场有望维持高速增长态势。 Q4单季度盈利能力环比提升:2021Q4极米净利率为13.1%,环比Q3+1.9pct。 我们认为,主要因为:1)Q4公司销售费用投放效率有所提升。2021Q4极米收入增速环比Q3+13pct,但是销售费用率环比Q3有所下降。因会计准则调整,我们估算同口径下,Q4单季度极米销售费用率环比下降约1pct(假设极米各季度运输费用率均为1.5%);2)公司享有研发费用加计扣除的税收优惠,Q4单季度公司所得税率为0.9%,Q3为15.1%。 Q4单季度公司经营活动现金流量净额提升:2021Q4极米经营活动产生的现金流量净额为4.7亿元,同比+3.7亿元。极米Q4单季度销售商品、提供劳务收到的现金YoY+58%,而购买商品、接受劳务支付的现金YoY-15%。我们认为,主要因为半导体供应紧缺,极米为满足市场需求,前期备货力度较大,Q4采购额相应减少(极米Q4存货为9.7亿元,环比Q3-0.4亿元)。 芯片供应压制短期增速,中长期家用投影仪行业成长空间较大。展望2022年,受到芯片供应紧张的限制,家用投影仪市场规模增长存在一定的压力。但是从2021Q4的表现来看,极米在没有进行大规模降价促销的情况下,仍然实现了内销规模的快速增长,反映了消费者对家用投影仪产品的旺盛需求。中长期来看,我们认为家用投影仪行业国内国外市场均有较大的成长空间,随着芯片供应问题的逐步缓解,公司收入有望释放较大的弹性。 投资建议:极米是国内投影仪行业龙头,公司产品、渠道不断优化,盈利能力提升。公司加大力度拓展海外市场,在行业红利期有望实现快速增长。我们预计极米科技2022~23年EPS为12.32/18.45元,维持买入-A的投资评级。 风险提示:技术研发风险,市场竞争加剧风险,核心零部件依赖外购风险 表1:财务指标分析 图1:收入与净利润增长率 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表