思摩尔国际更新报告:重研发,行远路
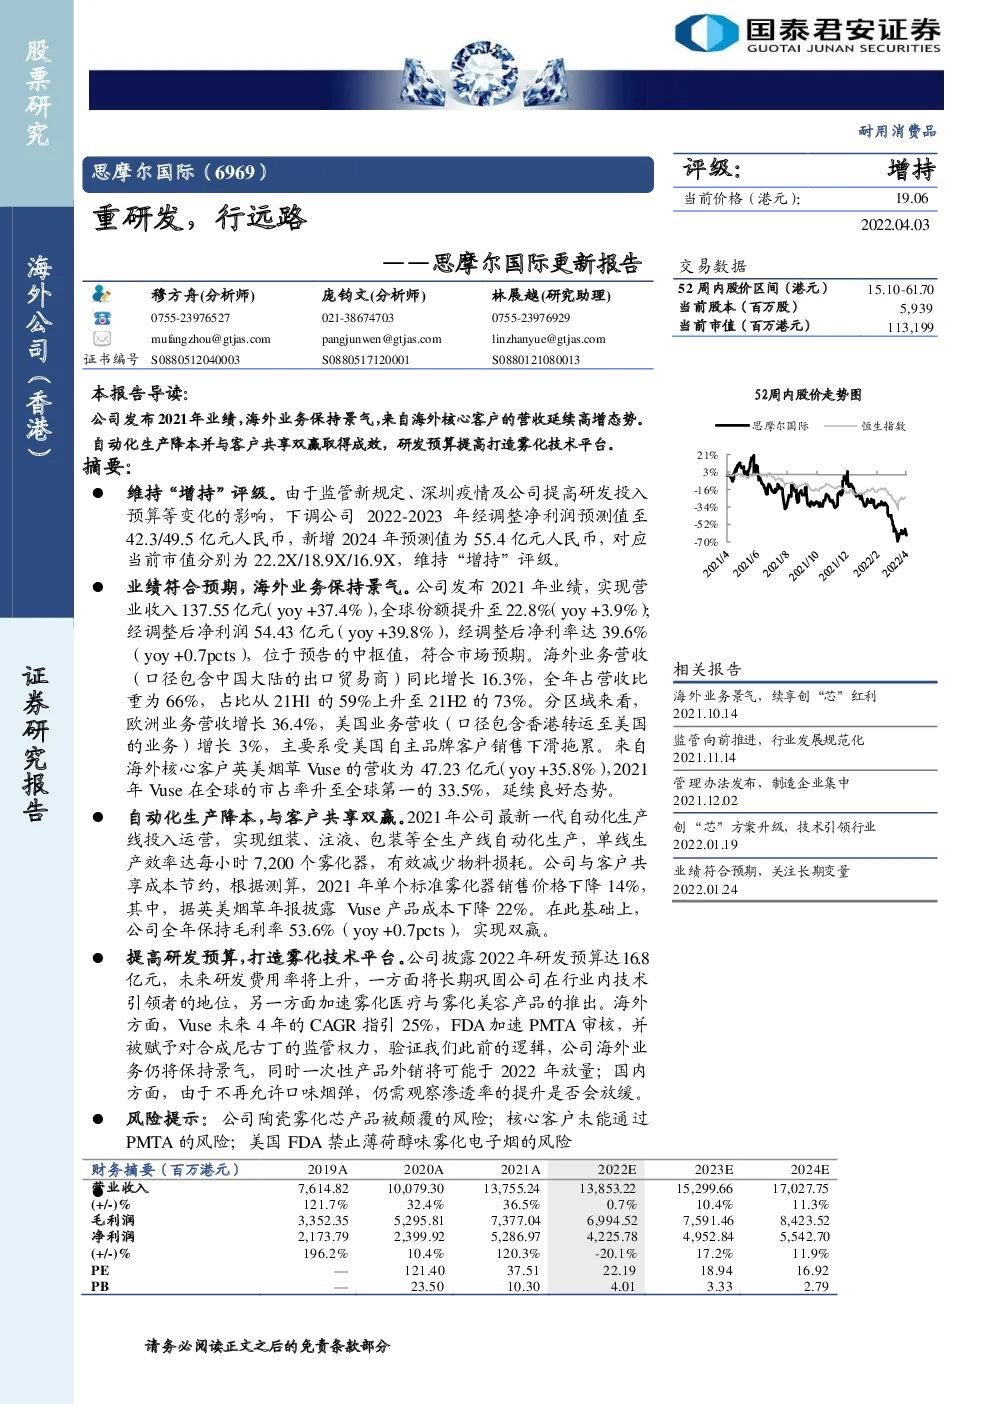
维持“增持”评级。由于监管新规定、深圳疫情及公司提高研发投入预算等变化的影响,下调公司2022-2023年经调整净利润预测值至42.3/49.5亿元人民币,新增2024年预测值为55.4亿元人民币,对应当前市值分别为22.2X/18.9X/16.9X,维持“增持”评级。 业绩符合预期,海外业务保持景气。公司发布2021年业绩,实现营业收入137.55亿元(yoy+37.4%),全球份额提升至22.8%(yoy+3.9%); 经调整后净利润54.43亿元(yoy+39.8%),经调整后净利率达39.6%(yoy+0.7pcts),位于预告的中枢值,符合市场预期。海外业务营收(口径包含中国大陆的出口贸易商)同比增长16.3%,全年占营收比重为66%,占比从21H1的59%上升至21H2的73%。分区域来看,欧洲业务营收增长36.4%,美国业务营收(口径包含香港转运至美国的业务)增长3%,主要系受美国自主品牌客户销售下滑拖累。来自海外核心客户英美烟草Vuse的营收为47.23亿元(yoy+35.8%),2021年Vuse在全球的市占率升至全球第一的33.5%,延续良好态势。 自动化生产降本,与客户共享双赢。2021年公司最新一代自动化生产线投入运营,实现组装、注液、包装等全生产线自动化生产,单线生产效率达每小时7,200个雾化器,有效减少物料损耗。公司与客户共享成本节约,根据测算,2021年单个标准雾化器销售价格下降14%,其中,据英美烟草年报披露Vuse产品成本下降22%。在此基础上,公司全年保持毛利率53.6%(yoy+0.7pcts),实现双赢。 提高研发预算,打造雾化技术平台。公司披露2022年研发预算达16.8亿元,未来研发费用率将上升,一方面将长期巩固公司在行业内技术引领者的地位,另一方面加速雾化医疗与雾化美容产品的推出。海外方面,Vuse未来4年的CAGR指引25%,FDA加速PMTA审核,并被赋予对合成尼古丁的监管权力,验证我们此前的逻辑,公司海外业务仍将保持景气,同时一次性产品外销将可能于2022年放量;国内方面,由于不再允许口味烟弹,仍需观察渗透率的提升是否会放缓。 风险提示:公司陶瓷雾化芯产品被颠覆的风险;核心客户未能通过PMTA的风险;美国FDA禁止薄荷醇味雾化电子烟的风险 业绩符合预期。公司发布2021年业绩,实现营业收入137.55亿元,同比增长37.4%,全球份额提升至22.8%,比2020年提升3.9pcts;实现毛利73.77亿元,毛利率为53.6%,比2020年提升0.7pcts;经调整后净利润54.43亿元,同比增长yoy +39.8%),经调整后净利率达39.6%(yoy+0.7pcts),位于预告的中枢值,符合市场预期。分季度看,2021年四个季度经调整后净利润分别为12.27/17.48/12.49/12.19亿元,除21Q2因国内品牌商加快终端门店铺设使得公司订单高增以外,其余季度保持相对平稳。 图1:公司主营业务保持平稳,同比均保持增长(单位:亿元) 海外业务保持景气。海外业务营收(口径包含中国大陆的出口贸易商)同比增长16.3%,全年占营收比重为66%,占比从21H1的59%上升至21H2的73%。分区域来看,欧洲业务营收增长36.4%,美国业务营收(口径包含香港转运至美国的业务)增长3%,主要系受美国自主品牌客户销售下滑拖累。来自海外核心客户英美烟草Vuse的营收为47.23亿元(yoy +35.8%),2021年Vuse在全球的市占率升至全球第一的33.5%,延续良好态势。 图2:公司海外业务占比回升 图3:欧洲市场增势喜人,美国市场受到拖累 图4:核心客户Vuse的市占率稳步提升 自动化生产降本,与客户共享双赢。2021年公司最新一代自动化生产线投入运营,实现组装、注液、包装等全生产线自动化生产,单线生产效率达每小时7,200个雾化器,有效减少物料损耗。公司与客户共享成本节约,根据测算,2021年单个雾化器销售价格下降14%,其中,据英美烟草年报披露Vuse产品成本下降22%。在此基础上,公司全年保持毛利率53.6%(yoy +0.7pcts),实现双赢。 图5:雾化器价格呈现下降趋势(单位:元) 图6:Vuse于21H2首次实现盈利 提高研发预算,打造雾化技术平台。公司披露2022年研发预算达16.8亿元,未来研发费用率预计上升至约10%,一方面将长期巩固公司在行业内技术引领者的地位,另一方面加速雾化医疗与雾化医疗产品的推出。 海外业务方面,景气仍将延续。Vuse未来4年的CAGR指引25%,英美烟草有信心在2025年实现新型烟草产品(包括雾化品牌Vuse、HNB品牌glo和咀嚼烟品牌Velo)营收达到50亿英镑。FDA加速PMTA审核,公司代工的LogicPro及LogicPower烟草口味电子烟弹、电池及套餐已通过PMTA审核,表明FDA认可公司的制造水平。据英美烟草年报,公司代工的产品VuseAlto和已经通过PMTA的VuseSolo具有相同的底层技术,因此英美烟草方面很有信心该产品将通过PMTA。同时,FDA被赋予对合成尼古丁的监管权力,验证我们此前的逻辑,公司海外业务仍将保持景气。一次性产品外销将可能于2022年放量,对冲公司国内订单减少带来的不利影响。 图7:英美烟草新型烟草产品未来4年的CAGR指引为25% 图8:一次性口味小烟监管趋严将为换弹式电子烟提供20%增量 国内业务方面,盈利在短中期面临下调。国家烟草专卖局正式发布《电子烟管理办法》,同时《电子烟国家标准》公开二次征求稿,标志着国内电子烟监管政策正式落地。我们认为最重要的变化有4个: (1)禁止口味烟弹:“不应使产品特征风味呈现除烟草外的其他风味”; (2)烟油原材料计划管理:“国务院烟草专卖行政主管部门下达烟叶、复烤烟叶、烟丝等烟草专卖品的购销计划”; (3)零售转向集合店:“不得排他性经营上市销售的电子烟产品”; (4)取消出口产品登记:删除“生产不在中国境内销售、仅用于出口的电子烟产品的企业,应按照本办法规定进行产品登记”规定。 由于不再允许口味烟弹,短期内公司的部分订单可能中止。中期而言,国内品牌商需要加大电子烟减害性的投入和市场教育,以实现电子烟对传统卷烟的替代,仍需观察渗透率的提升是否会放缓。公司利用雾化技术平台开拓雾化医疗、雾化美容等产品将是一个值得期待的补充。